13 Min. Lesezeit
Dieser Bericht analysiert den IPv4-Transfermarkt für Oktober 2026 auf Basis abgeschlossener IPv4Center-Markttransaktionen und offizieller RIR-Transferdaten.
Zusammenfassung
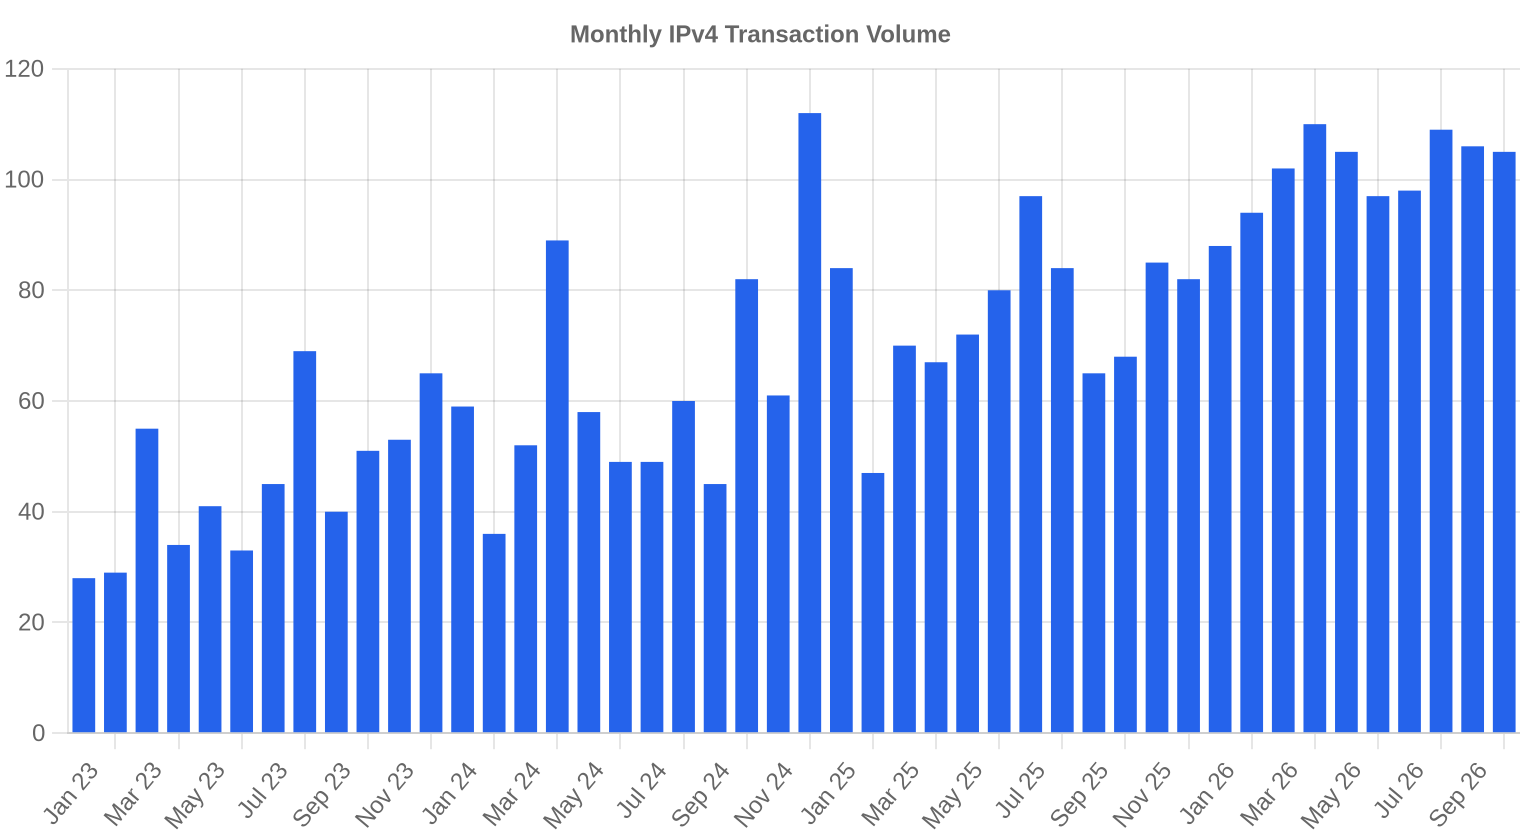
Der IPv4-Markt hat im Oktober 2026 mit einem Durchschnittspreis von $20,84 pro IP einen deutlichen Anstieg um $0,90 (+4,5 %) gegenüber September 2026 verzeichnet. Insgesamt wechselten 269.568 Adressen in 105 Transaktionen den Besitzer — ein Gesamtvolumen von $4,19 Mio. Trotz des monatlichen Aufwärtstrends liegt der Preis im Jahresvergleich 13,1 % unter dem Niveau von Oktober 2025, was den strukturellen Abwärtstrend seit den Höchstständen von 2024 bestätigt. Der volumengewichtete Durchschnitt von $15,54 liegt erheblich unter dem einfachen Mittel von $20,84 — ein klares Zeichen, dass größere Blöcke zu deutlich niedrigeren Stückpreisen gehandelt werden. RIPE dominierte mit 41 % der Transaktionen, während ARIN mit 48,9 % des IP-Volumens den größten Anteil am Adressumschlag stellte.Marktüberblick
| Transaktionen | 105 |
| Gehandelte IP-Adressen | 269.568 |
| Geschätzter Marktwert | $4.189.119 |
| Durchschnittspreis / IP | $20,84 |
| Medianpreis / IP | $21,00 |
| RIR-Transfers | 679 |
Jahresvergleich
| Kennzahl | Dieser Zeitraum | Vorjahr (October 2025) | Veränderung |
|---|---|---|---|
| Transaktionen | 105 | 68 | +54,4% |
| Gehandelte IP-Adressen | 269.568 | 909.056 | -70,3% |
| Geschätzter Marktwert | $4.189.119 | $12.230.973 | -65,7% |
| Durchschnittspreis / IP | $20,84 | $23,97 | -13,1% |
| RIR-Transfers | 679 | 733 | -7,4% |
Preisdynamik
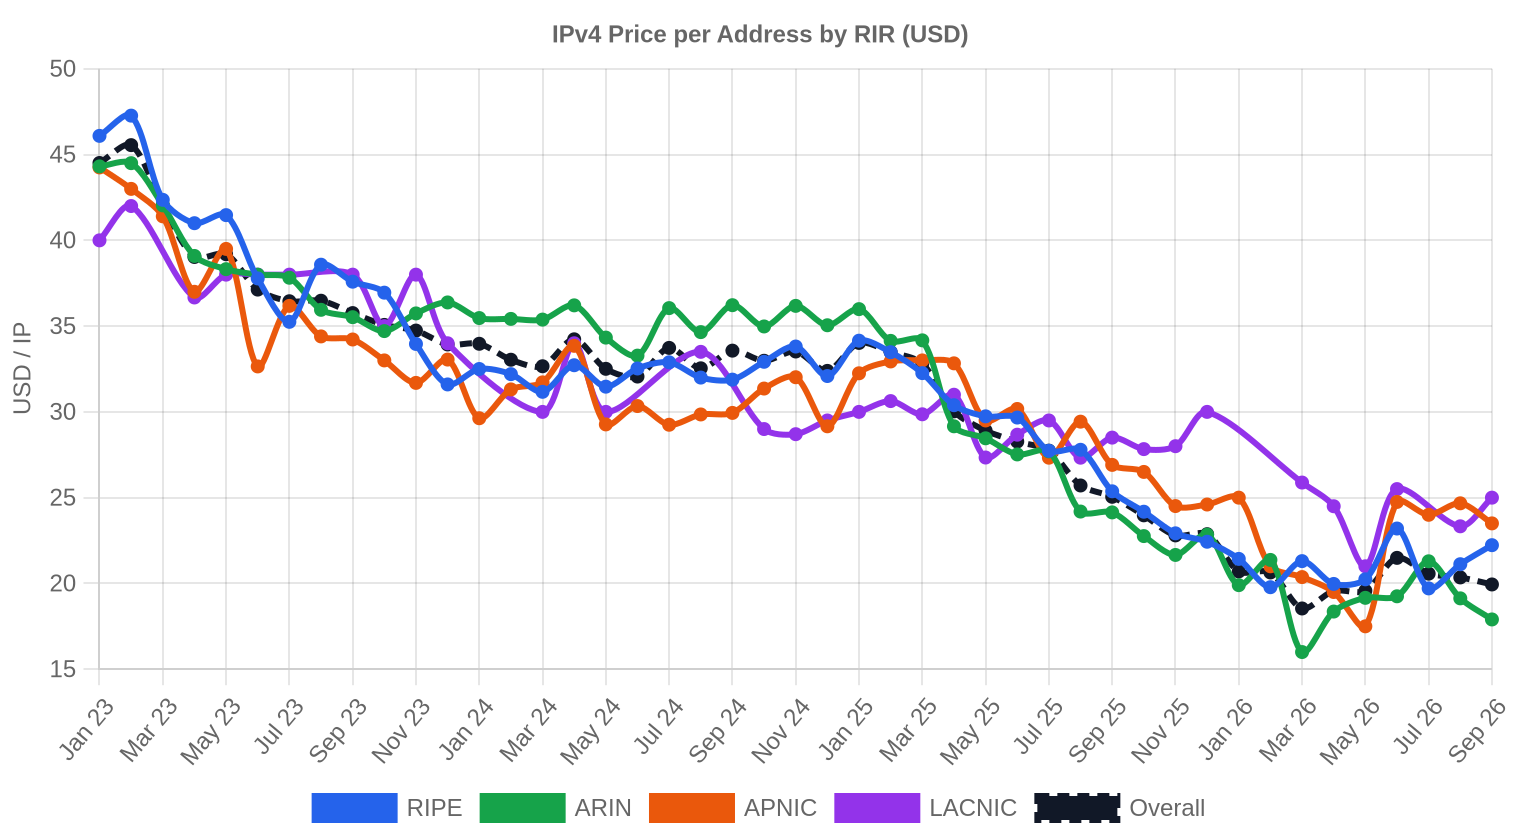
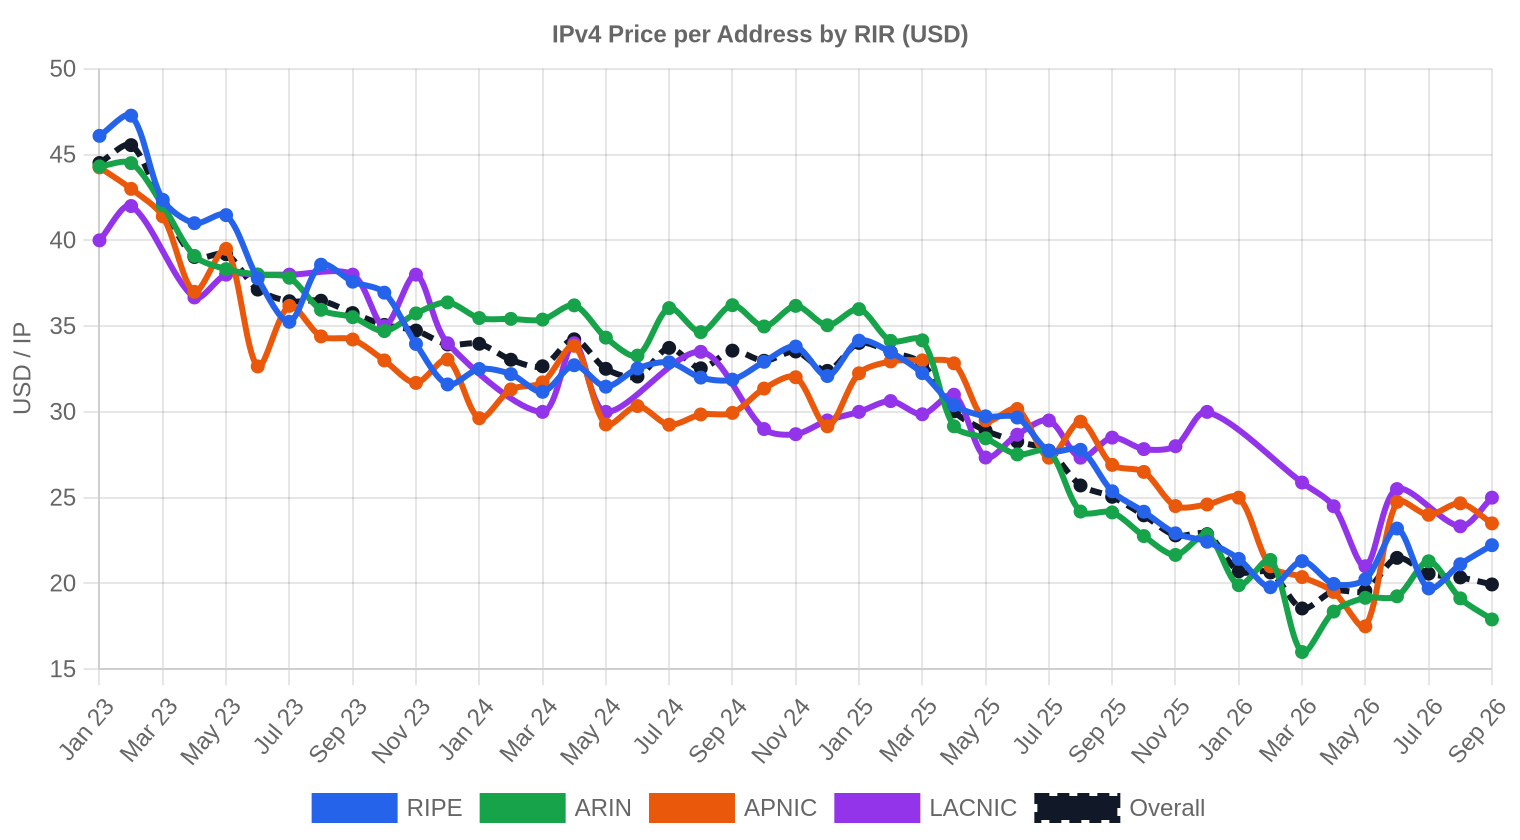
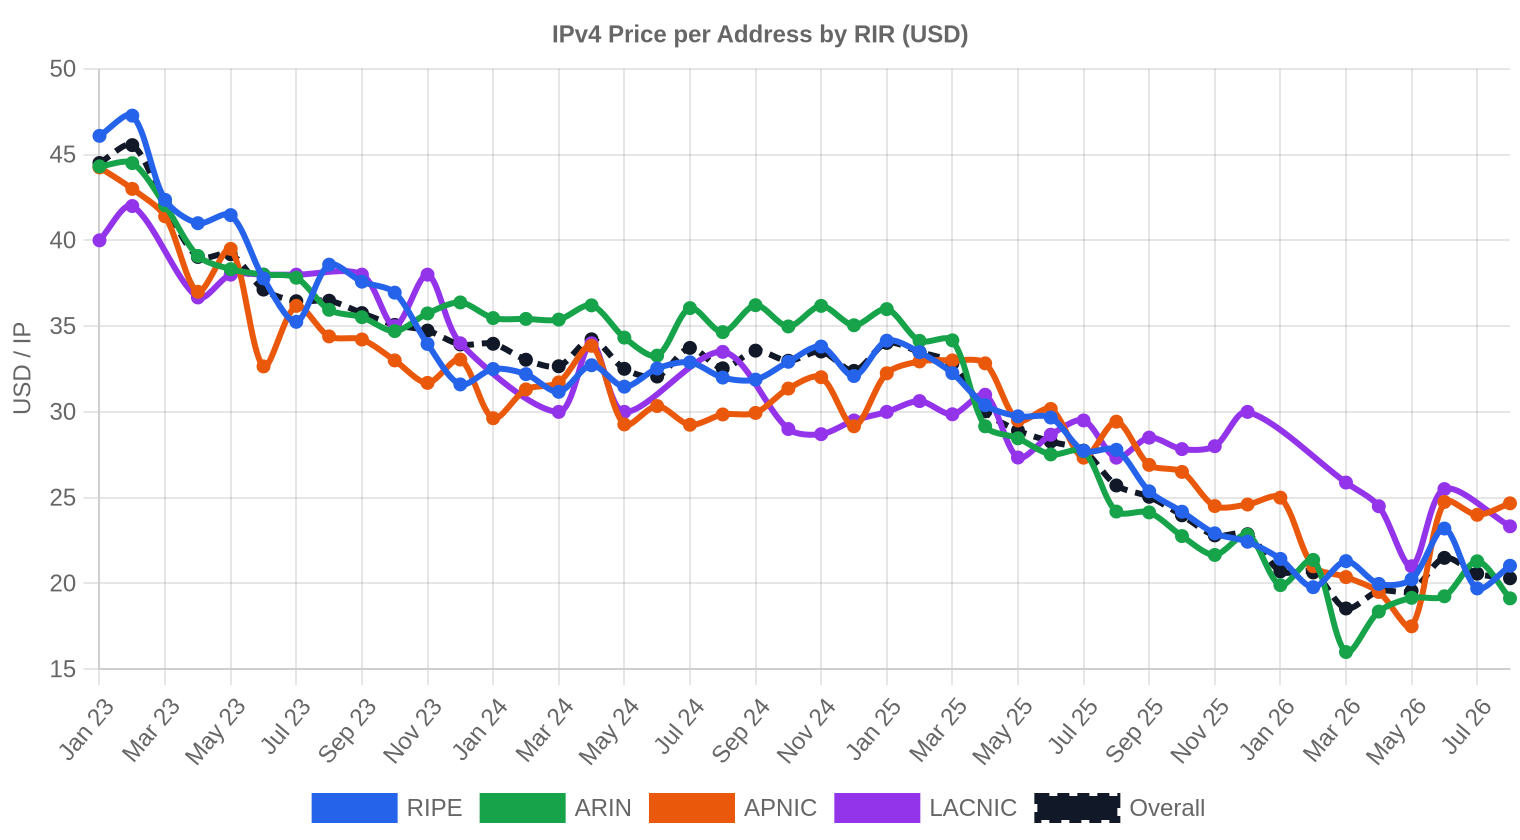
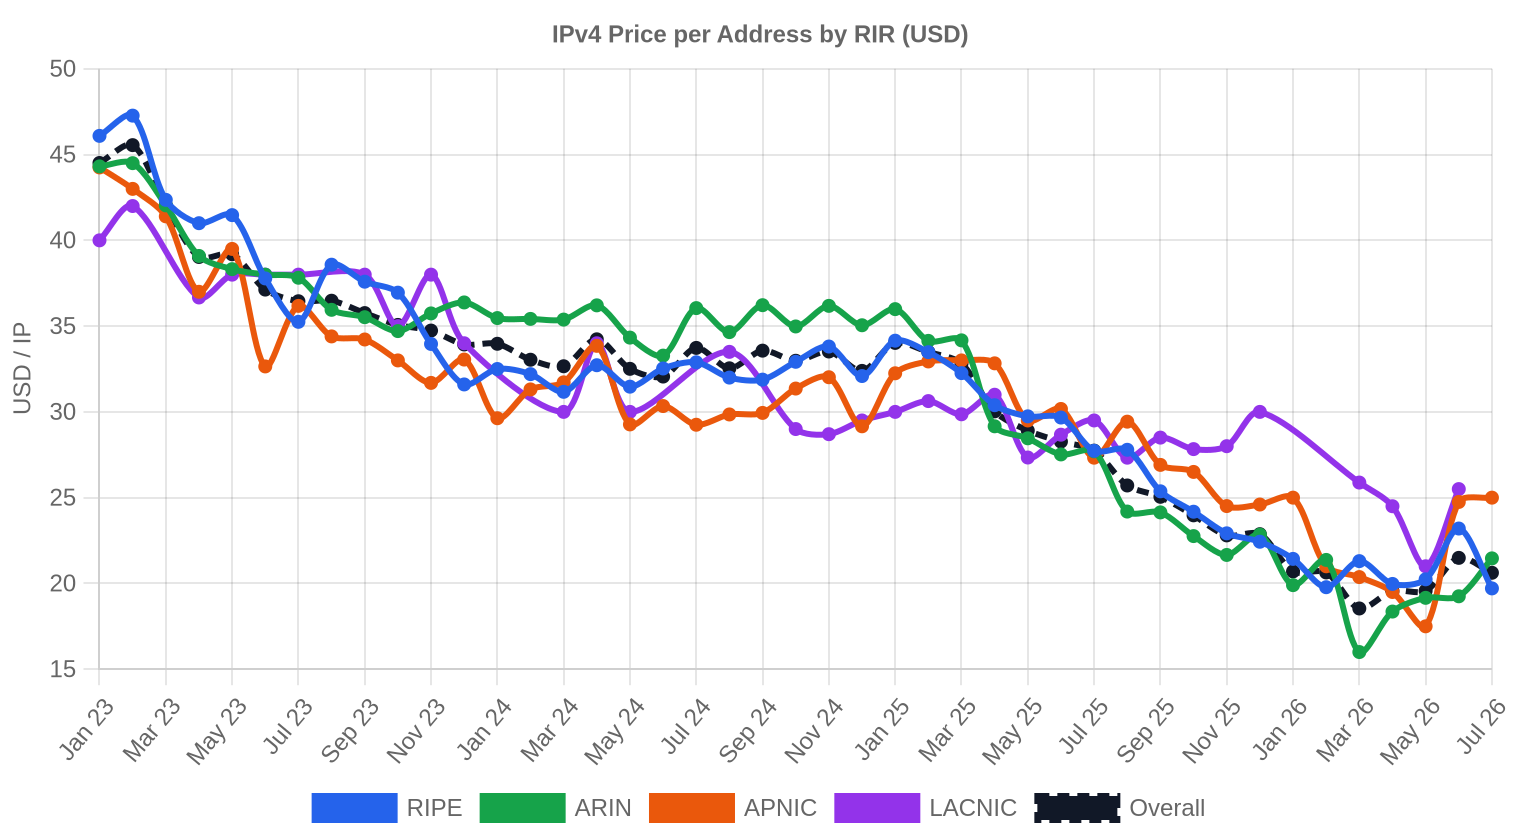
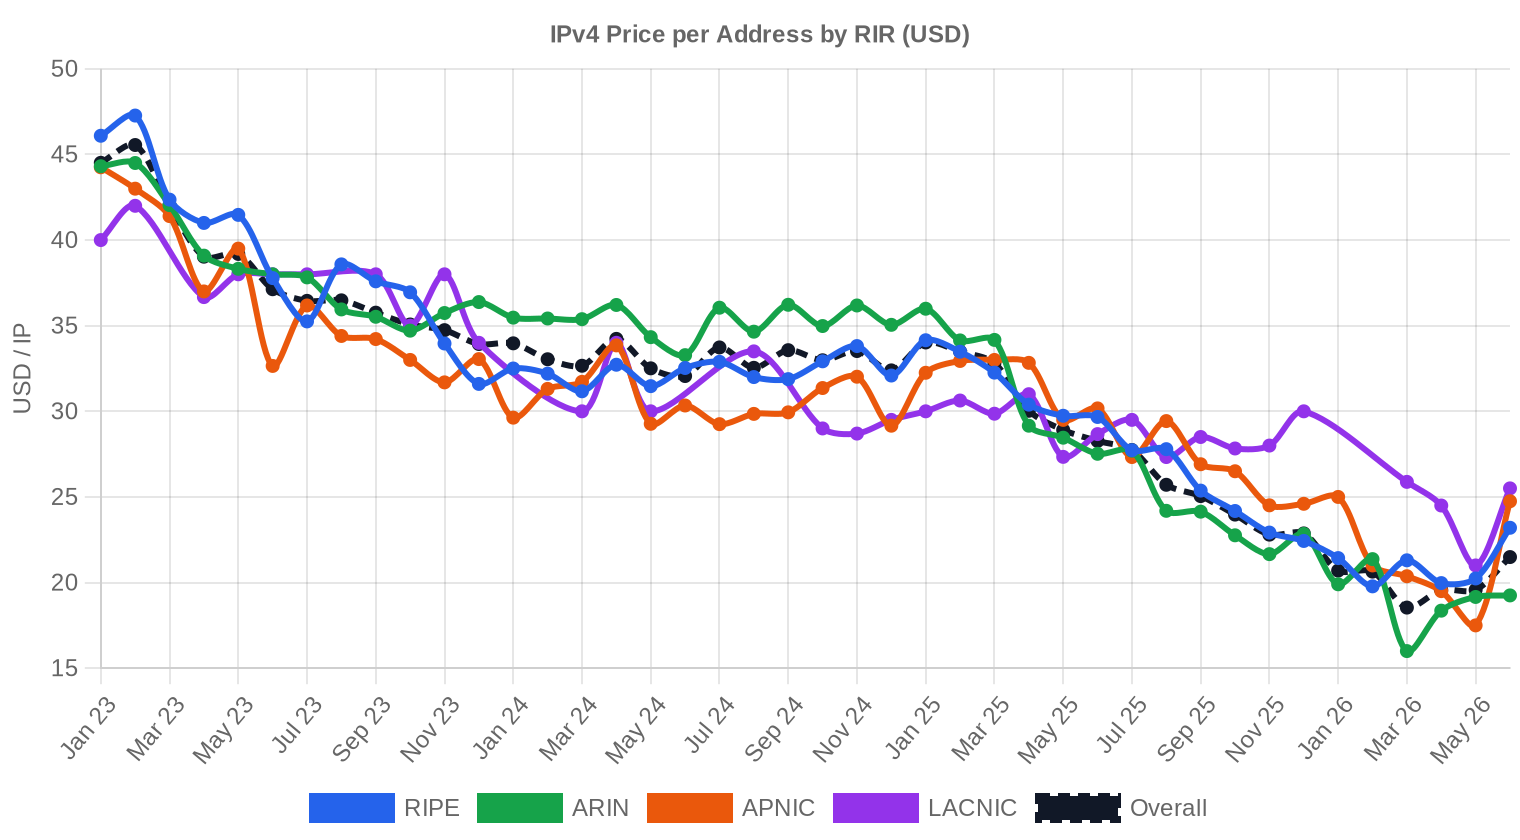
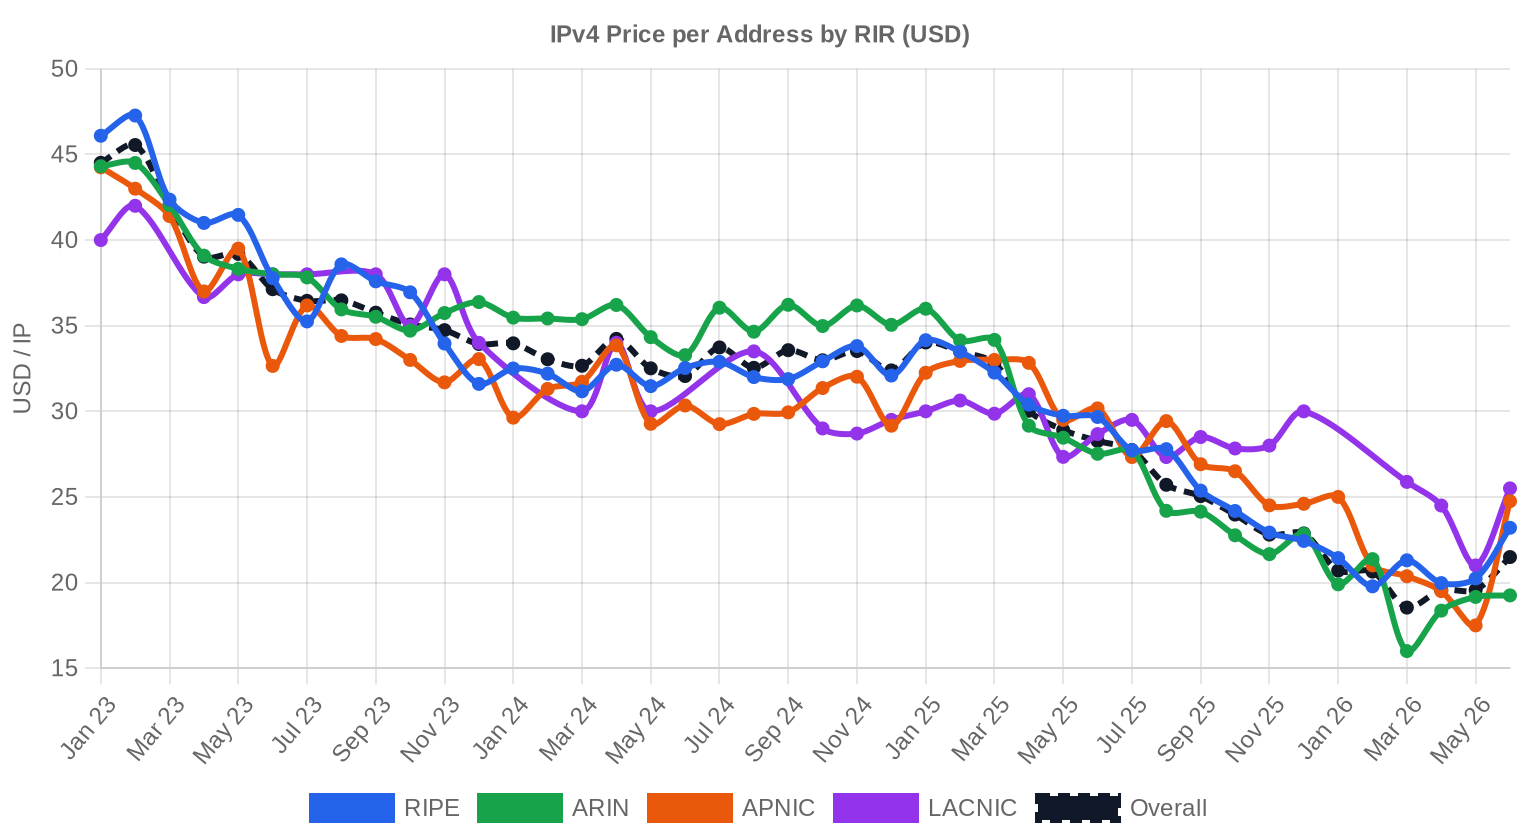
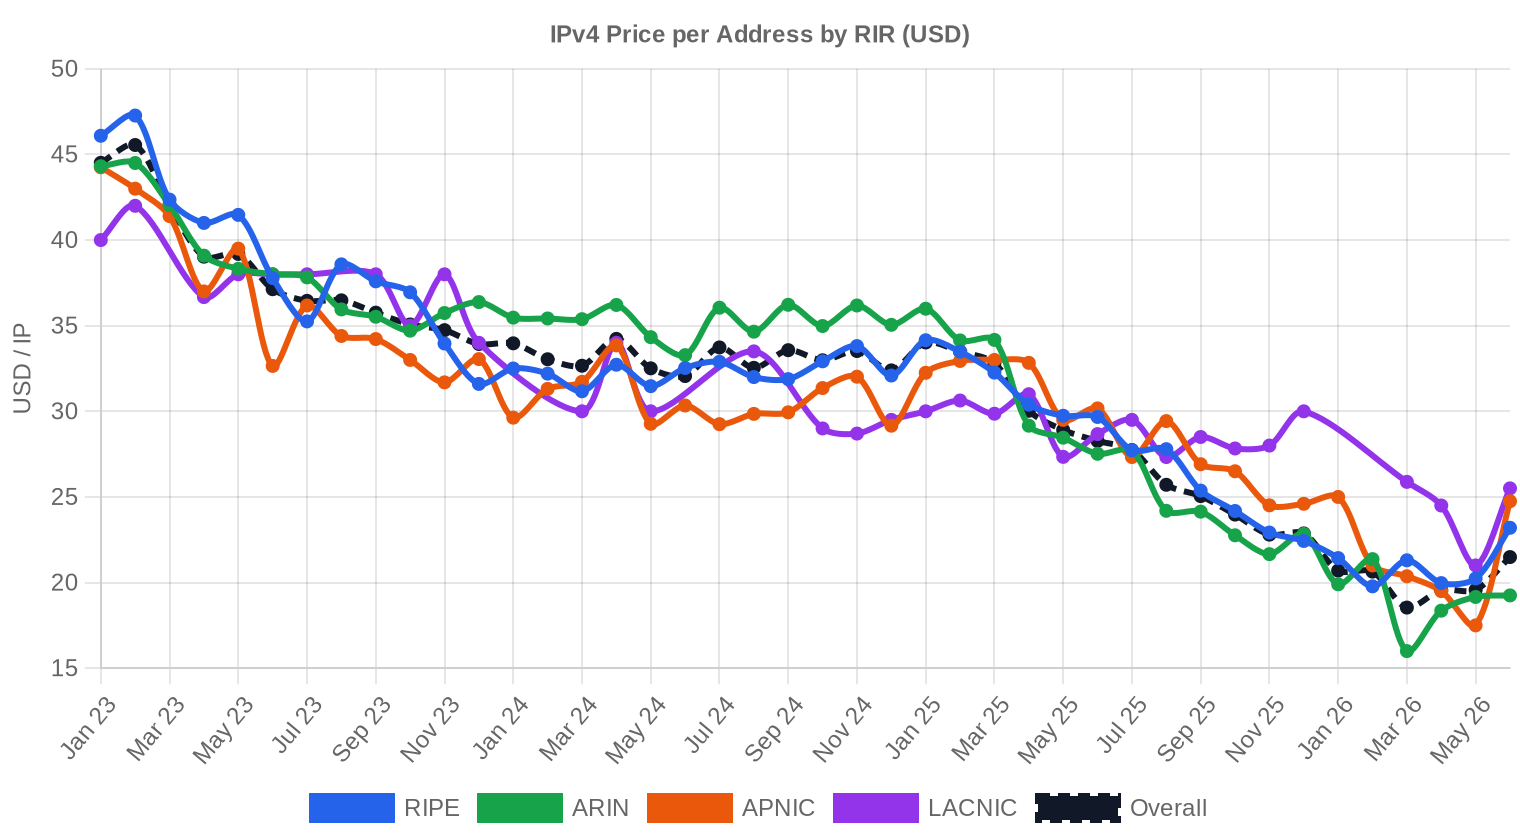
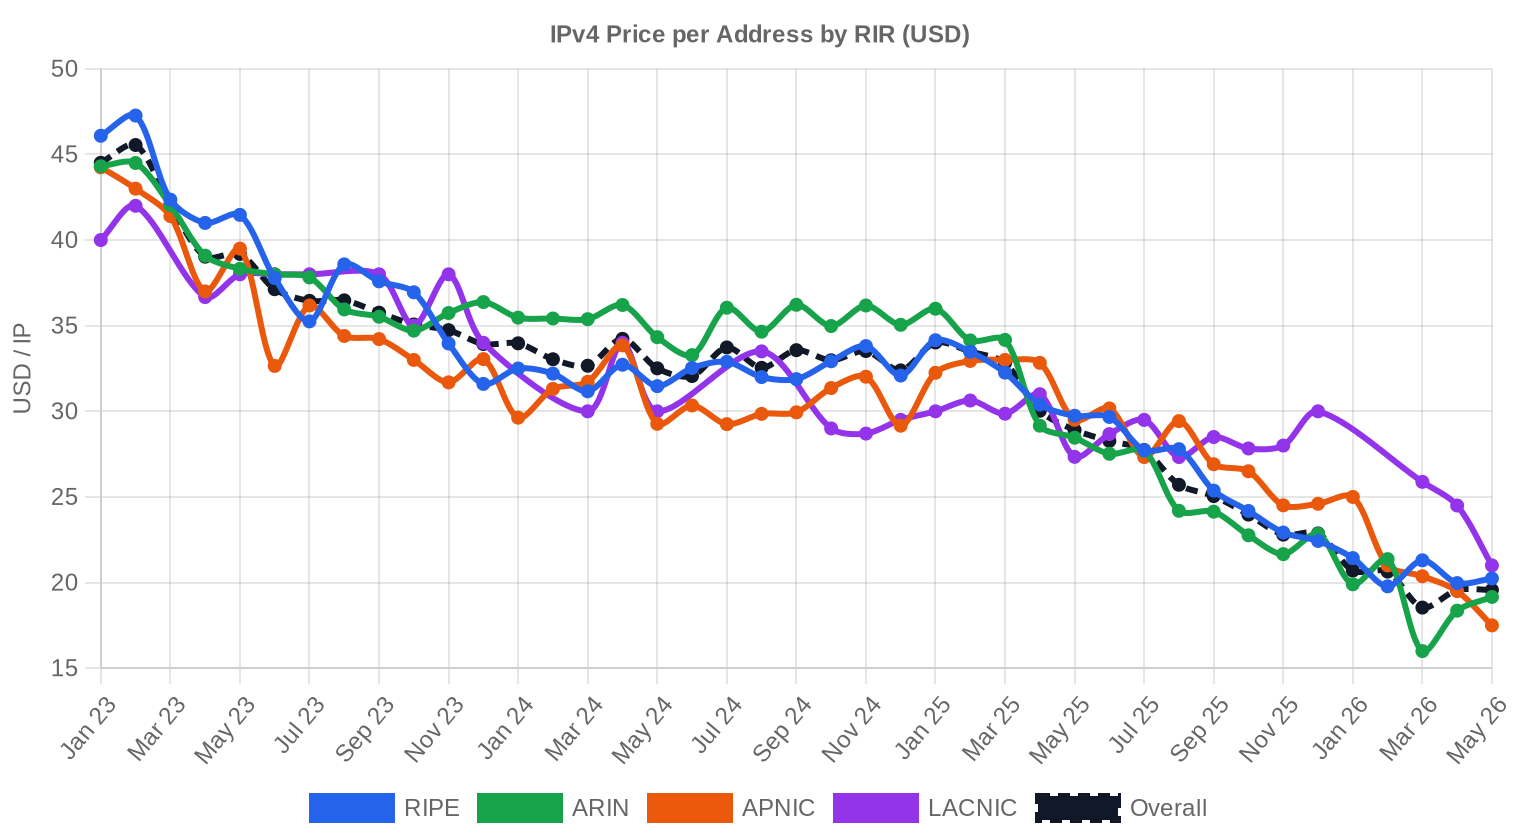
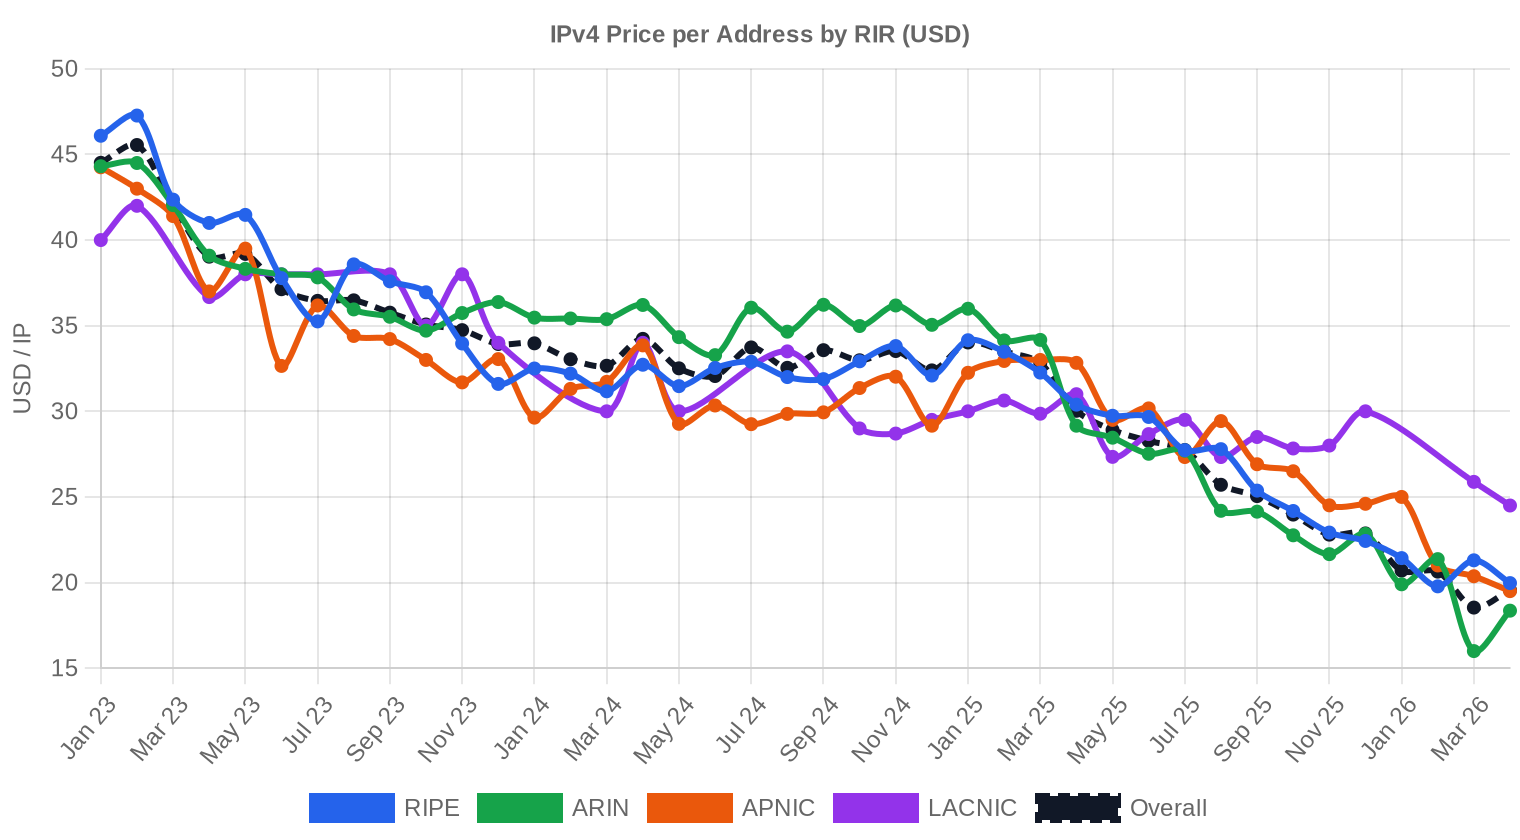
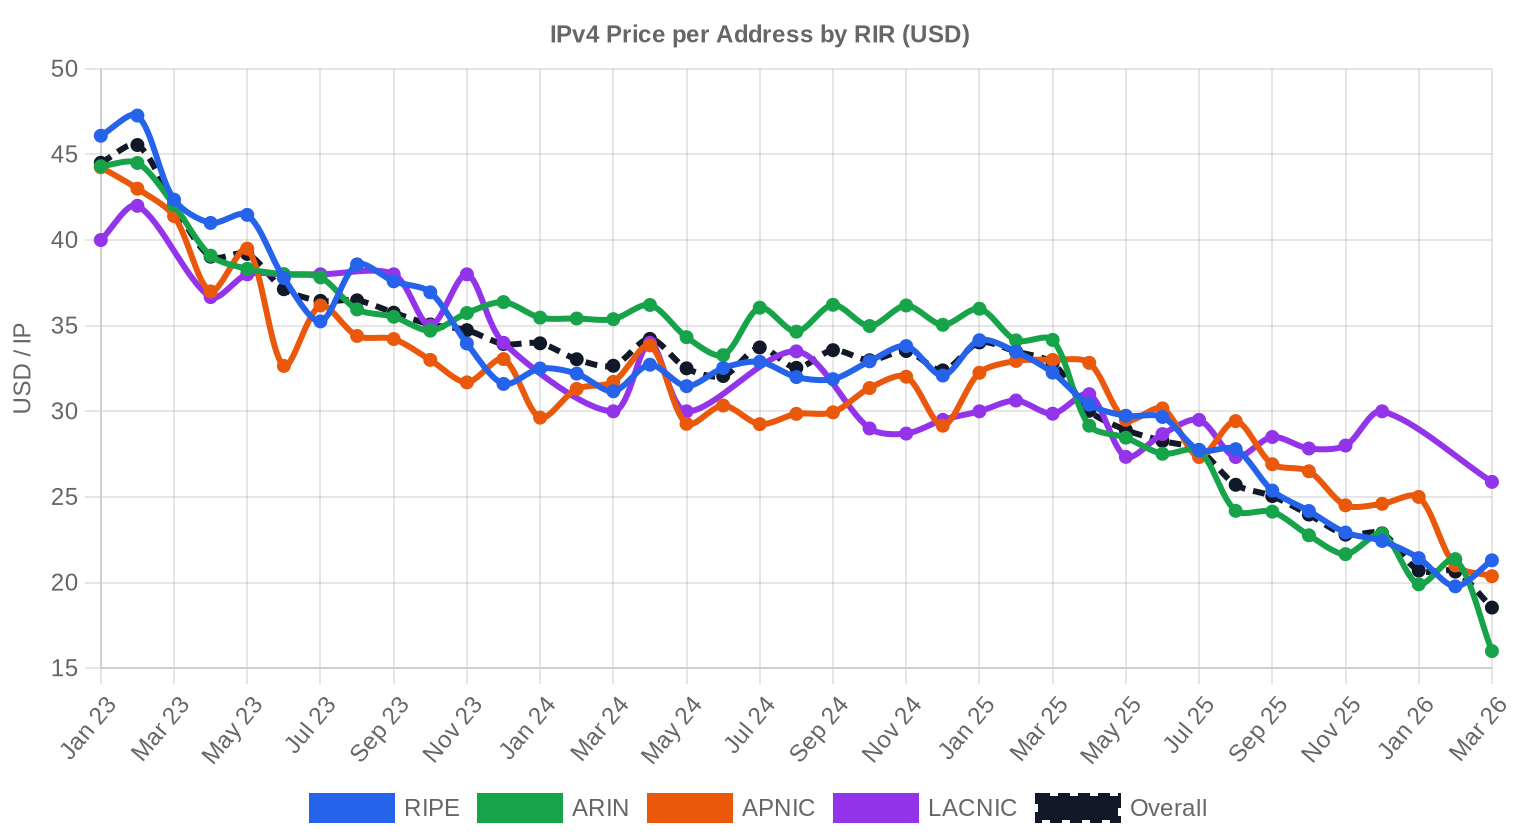
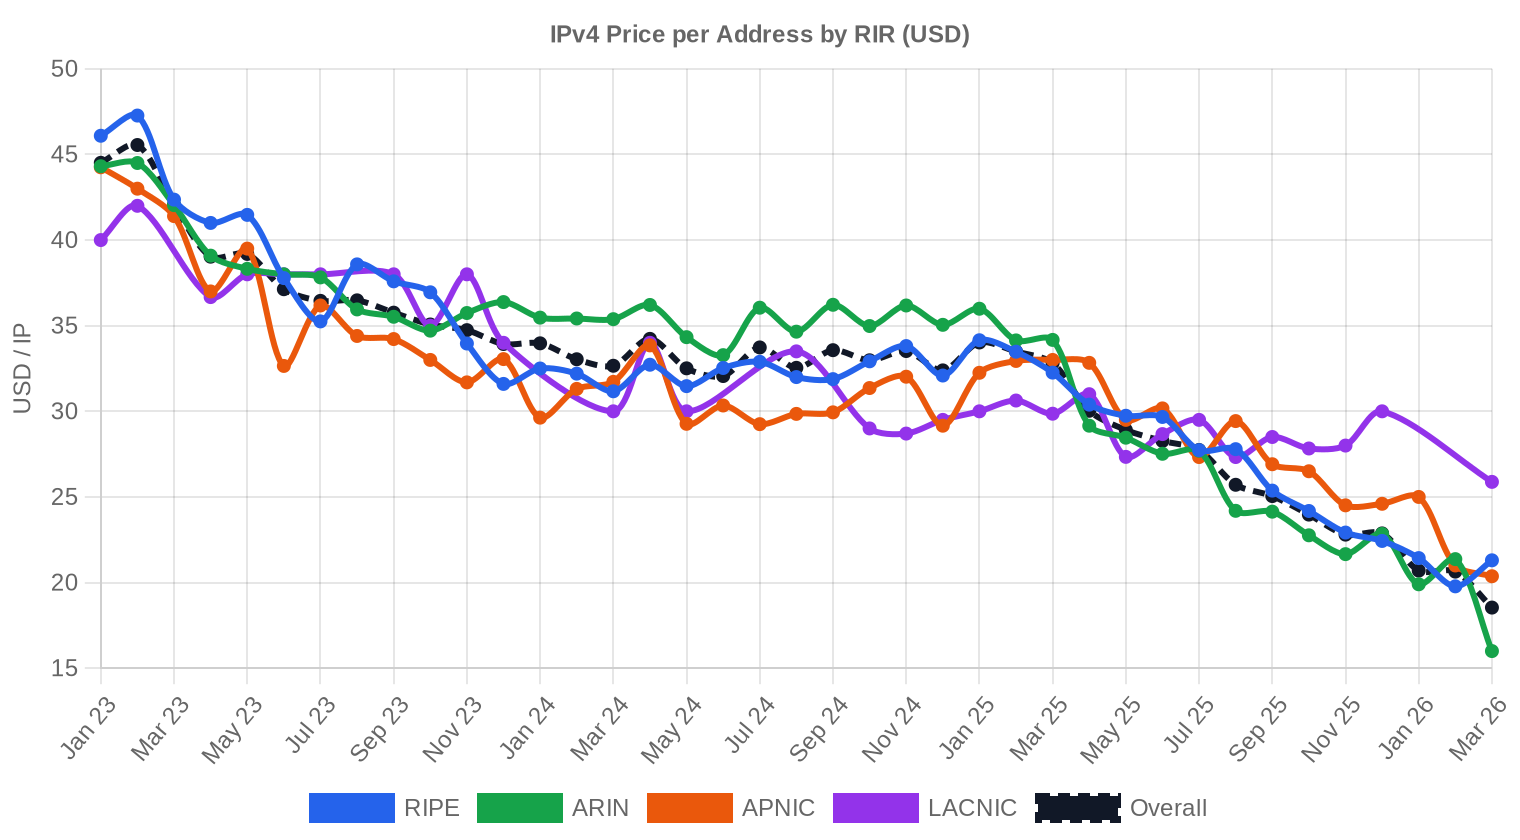
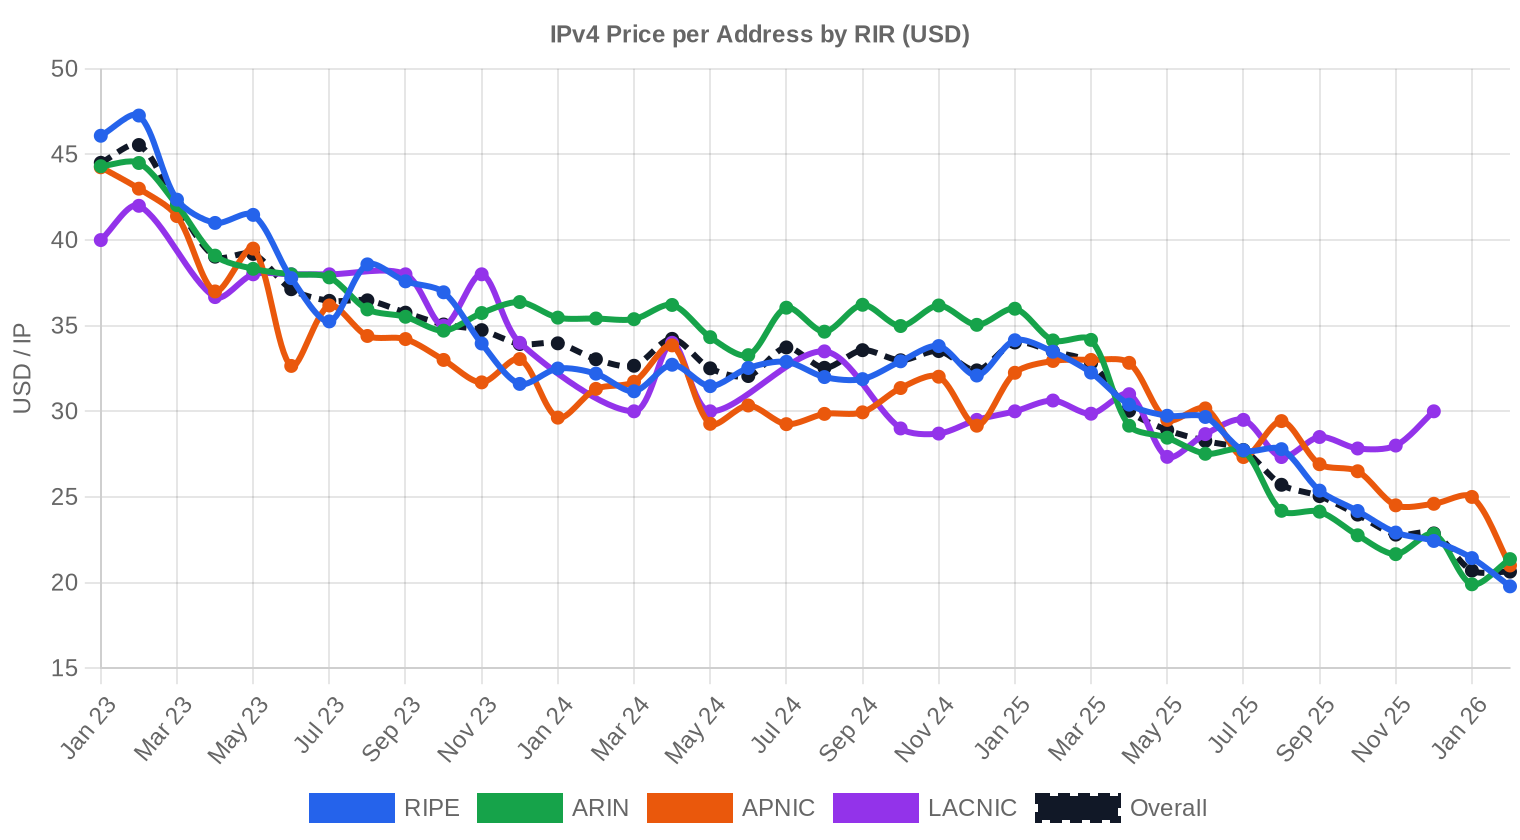
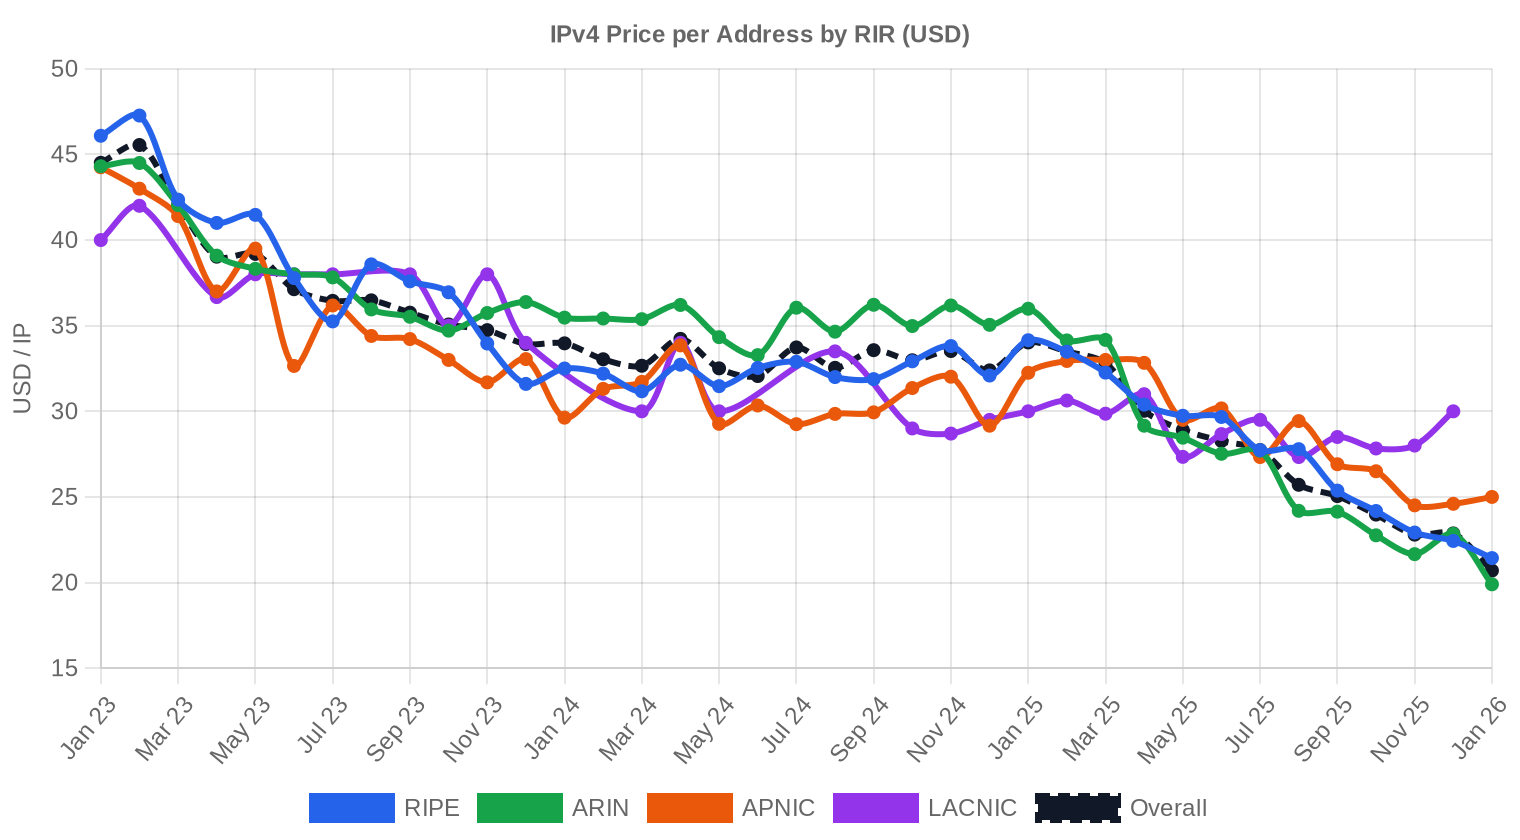
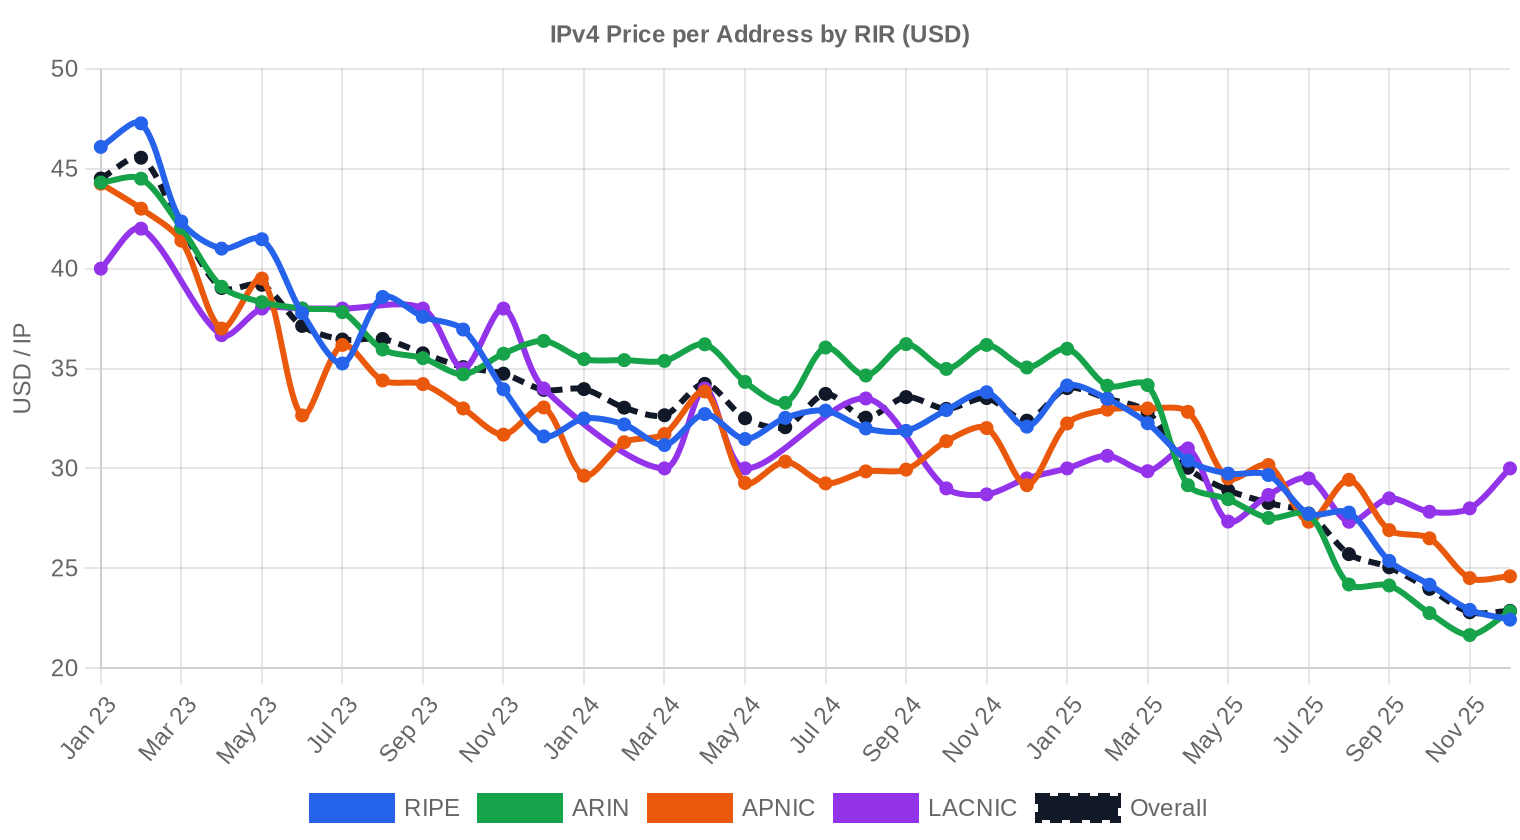
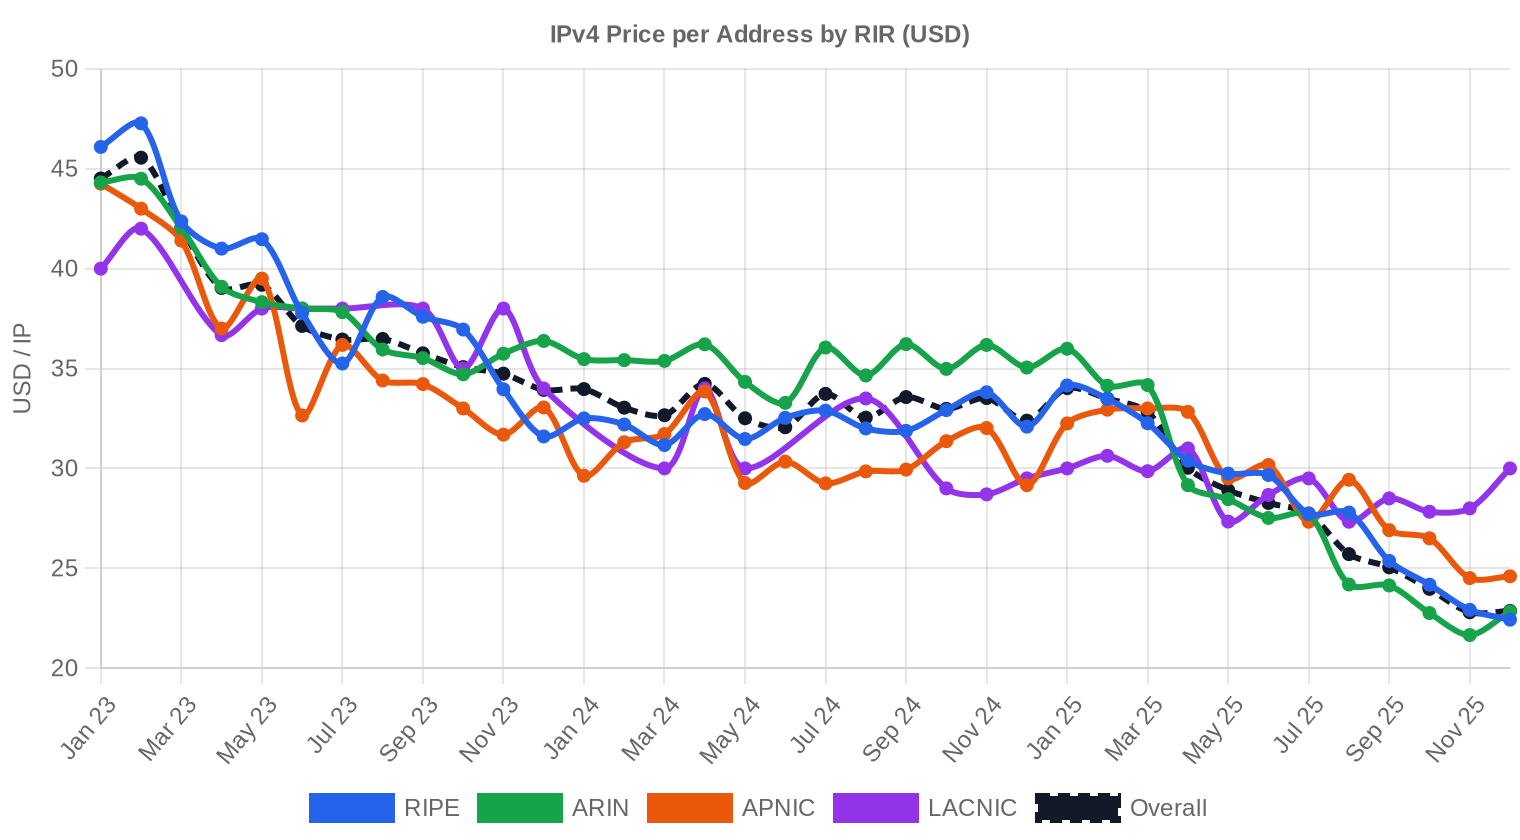
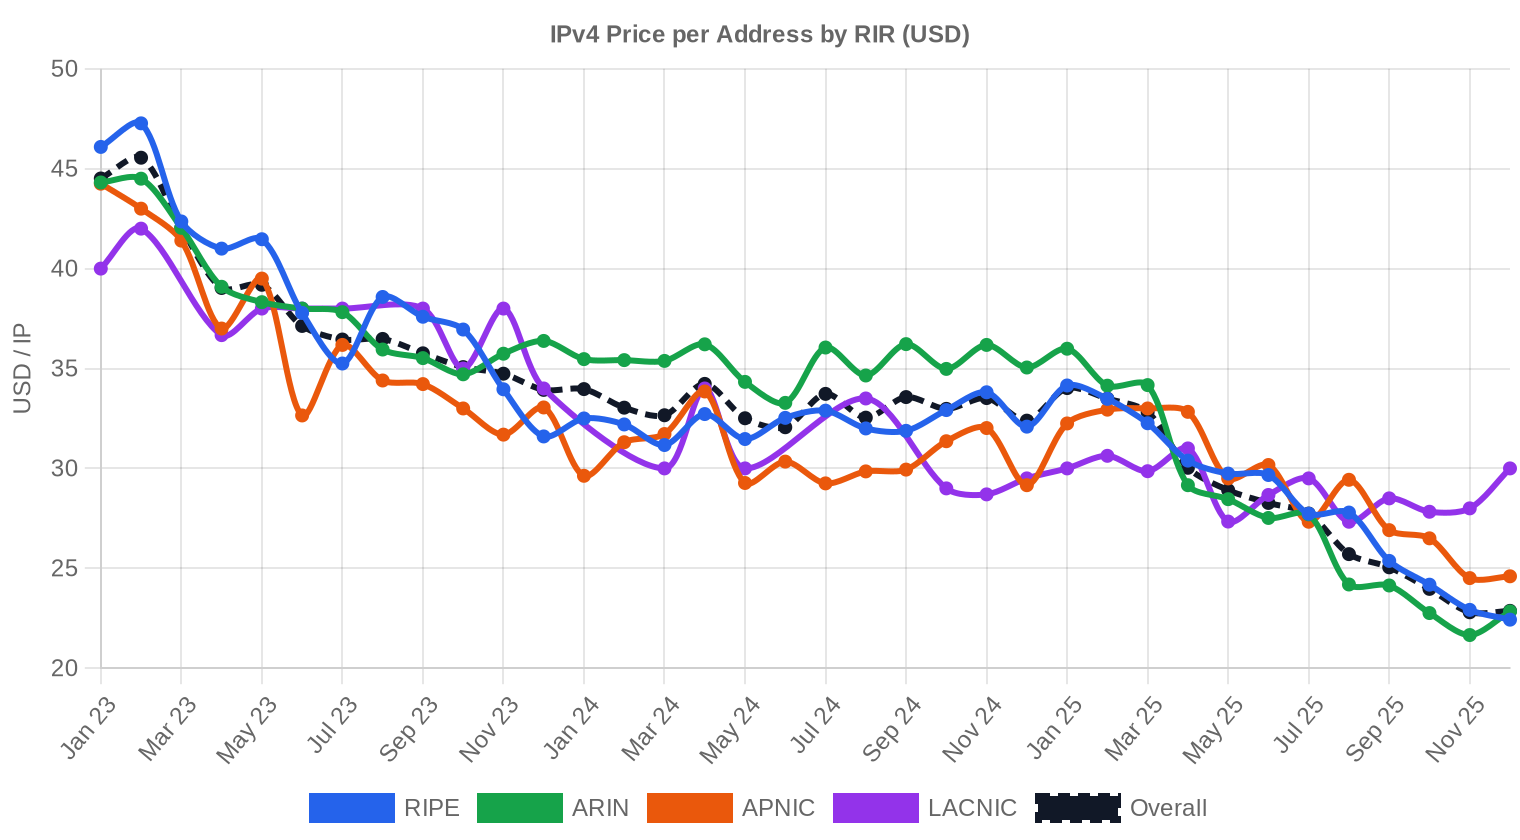
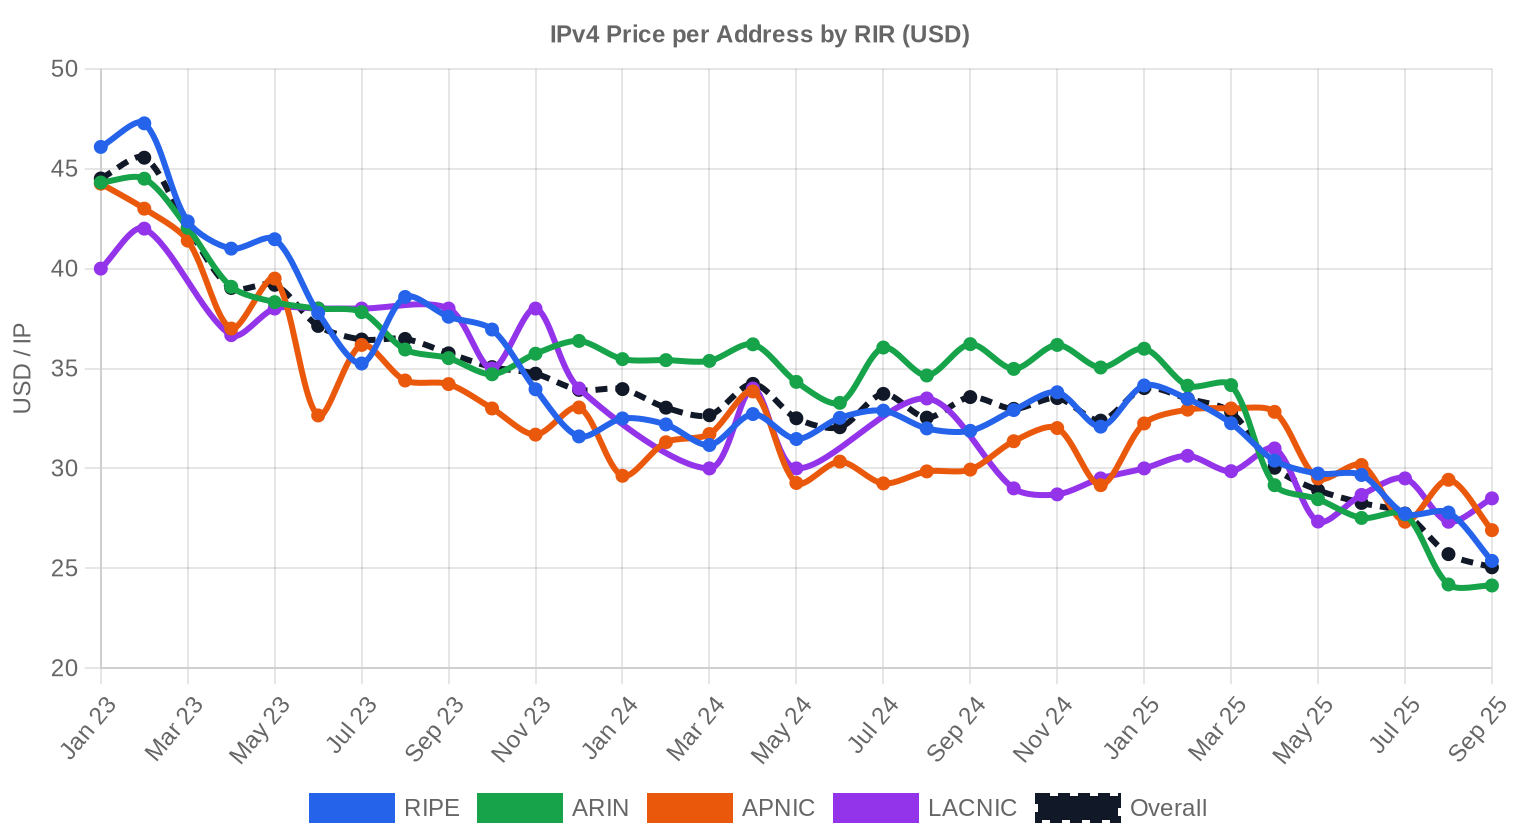
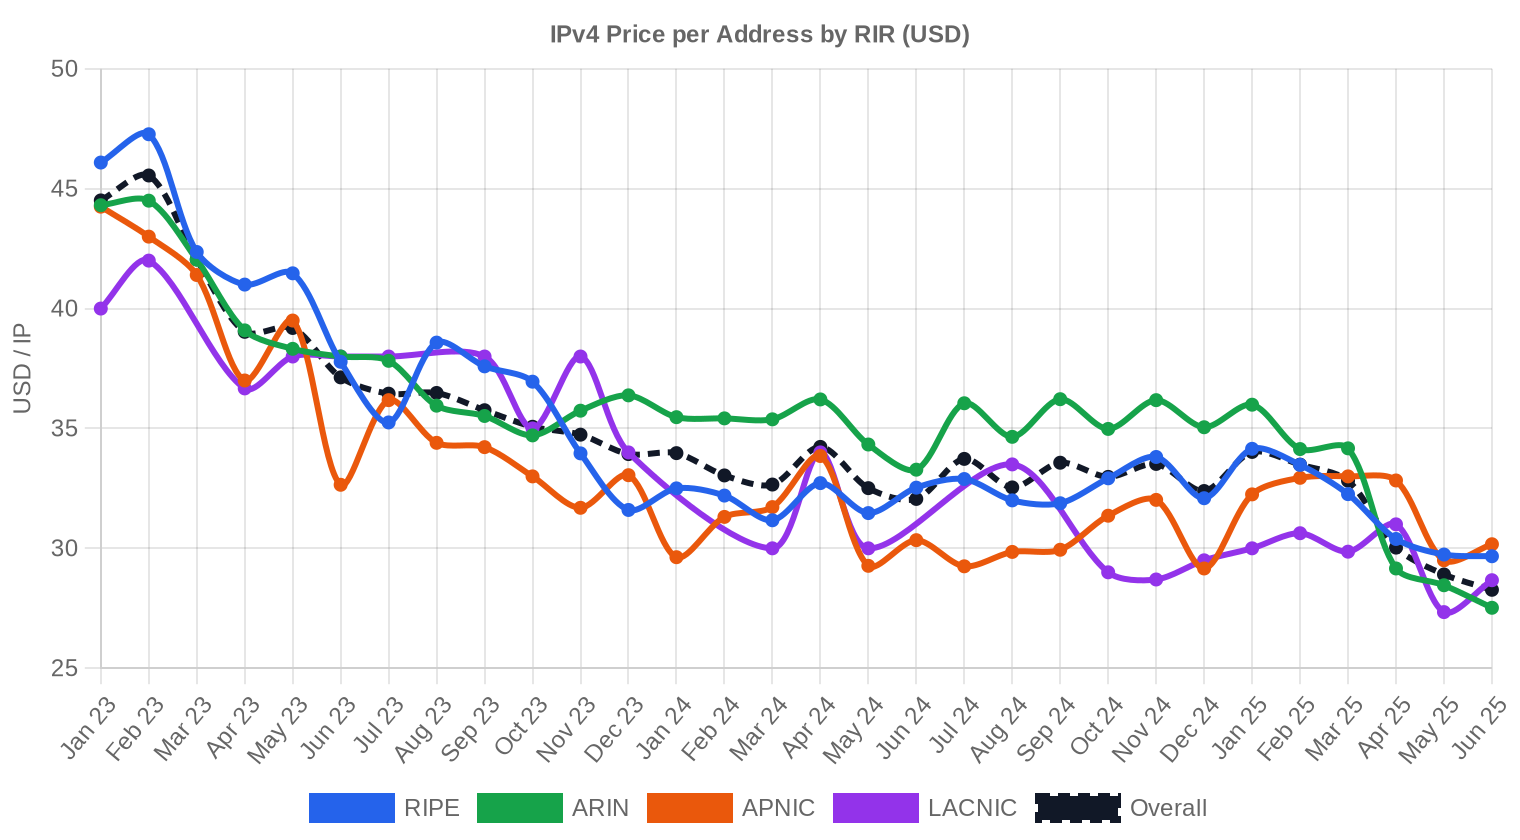
Die Preisspanne reichte im Oktober von $13 bis $44 pro IP — der höchste Einzelpreis wurde im APNIC-Raum erzielt, wo kleinere Blöcke regelmäßig Aufschläge von 20–25 % über dem Marktmittel erzielen. Der Median lag bei $21 und damit dicht am arithmetischen Mittel, was auf eine relativ symmetrische Verteilung der Einzelpreise hindeutet. Die Differenz von $5,30 zwischen dem einfachen Durchschnitt ($20,84) und dem volumengewichteten Durchschnitt ($15,54) hat sich gegenüber den Vormonaten vergrößert: Große Blöcke ab /19 aufwärts drücken den Effektivpreis erheblich. Der Regressionsanstieg um $0,90 gegenüber September ist bemerkenswert, weil er gegen den Jahrestrend läuft — ob es sich um eine saisonale Erholung oder eine Trendwende handelt, wird sich in den kommenden zwei Monaten zeigen. Auffällig ist der Dreimonats-Rückgang bei /21-Blöcken um 23,5 %, der den Preisverfall im mittleren Segment beschleunigt.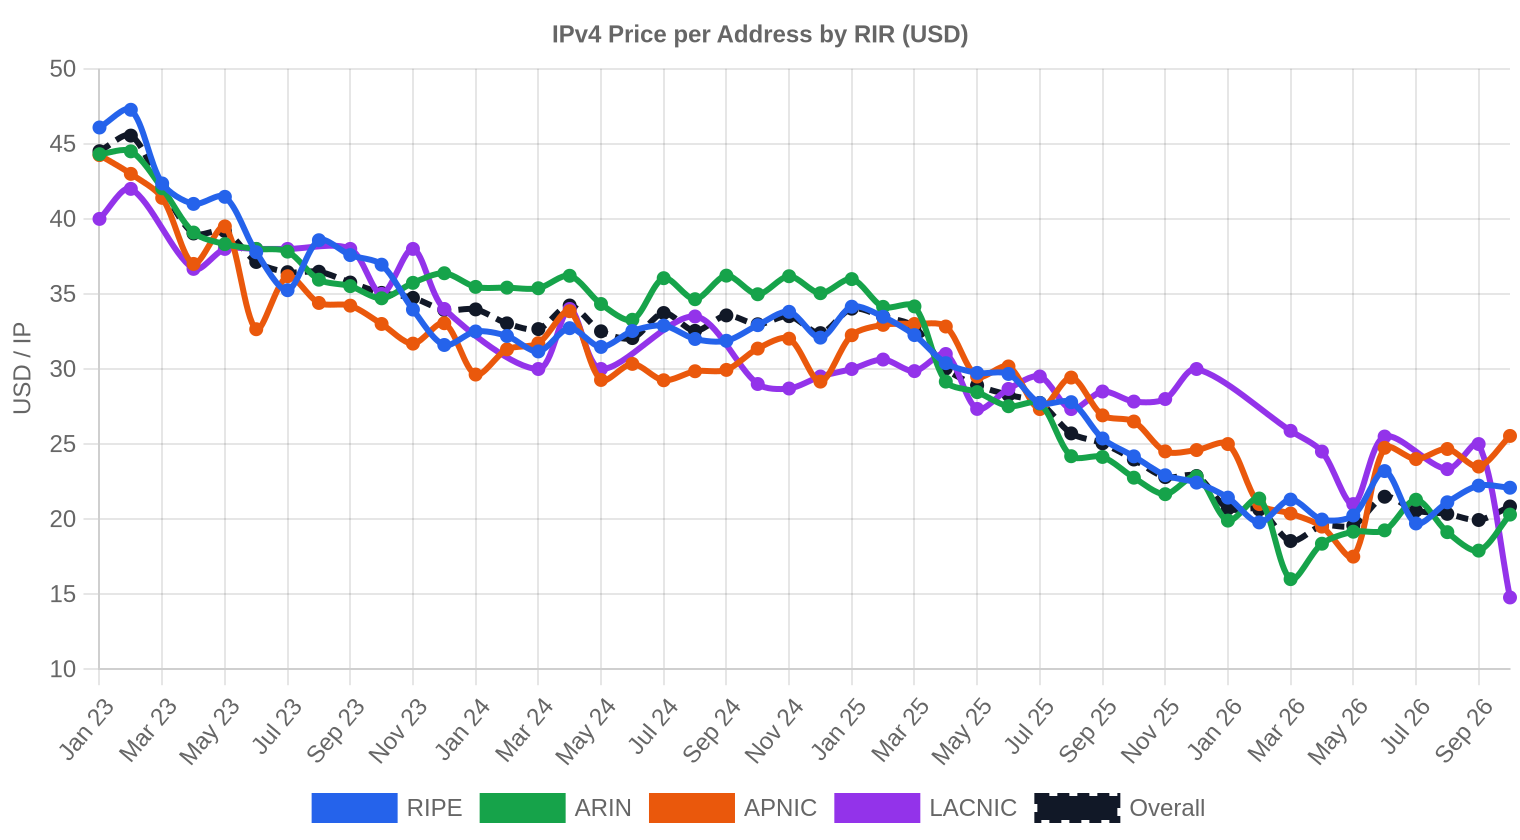
Preise nach RIR
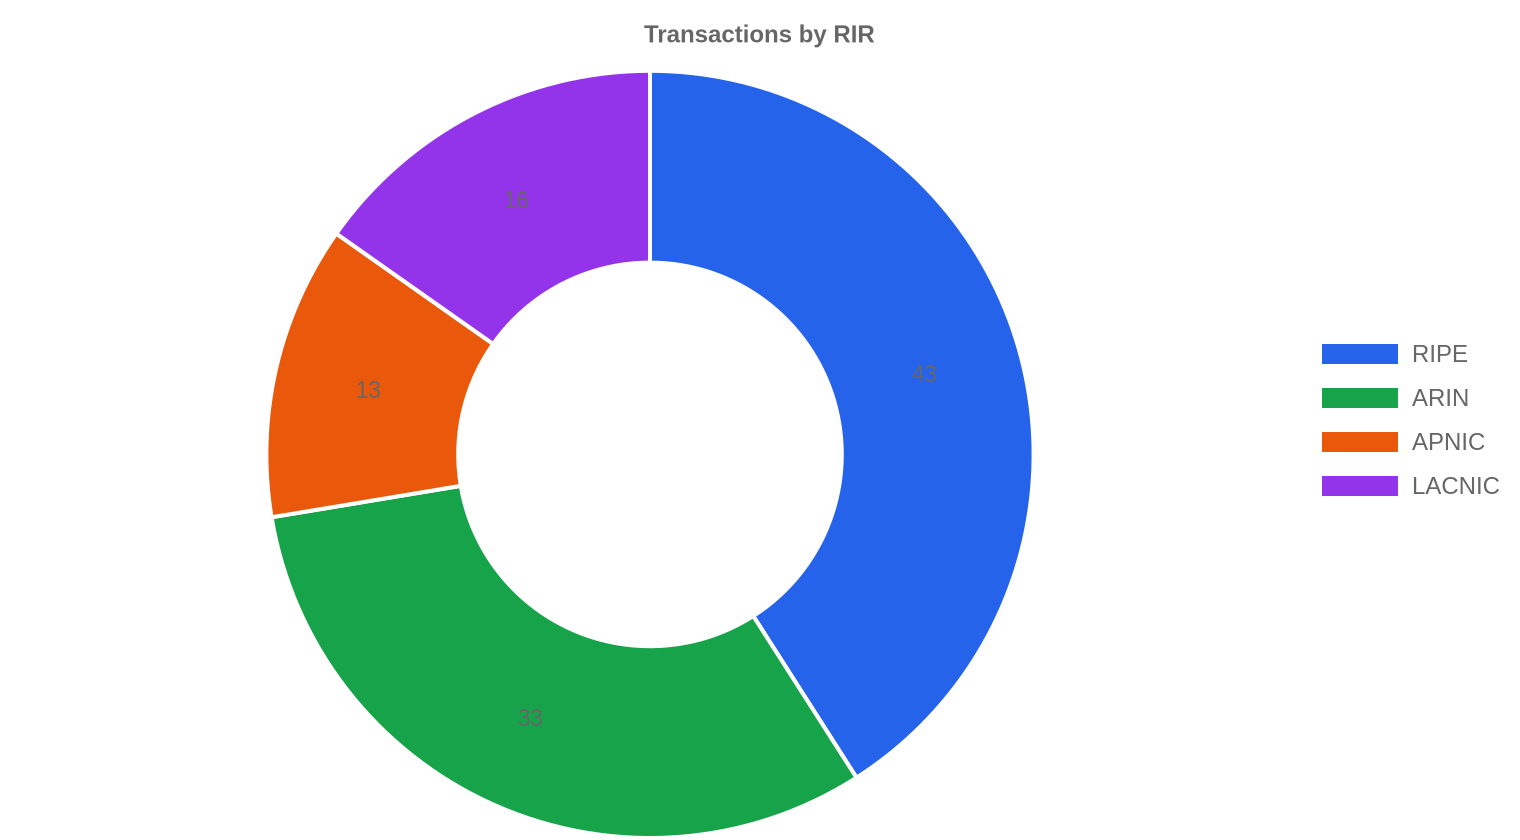
APNIC bleibt mit $25,54 pro IP die teuerste Registry — getrieben durch knappes Angebot und hohe Nachfrage im asiatisch-pazifischen Raum, wo selbst der Medianpreis bei $24,50 liegt. RIPE handelte mit einem Durchschnitt von $22,09, zeigt aber mit einem volumengewichteten Schnitt von $16,03 die typische Spreizung zwischen kleinen und großen Blöcken. ARIN-Raum nähert sich preislich an RIPE an: $20,30 im Schnitt, $15,25 volumengewichtet — die Konvergenz, die sich seit Mitte 2026 abzeichnet, setzt sich fort. LACNIC fällt mit $14,78 pro IP um 29,1 % unter den Marktdurchschnitt, was historisch gesehen ein typischer Abschlag für die Region ist — allerdings könnten sich die Verhältnisse verschieben: Marktbeobachtungen zeigen, dass mindestens 15 /16-Blöcke aus dem LACNIC-Raum in Richtung ARIN, RIPE und APNIC transferiert werden, wobei der erste Transfer in rund 60 Geschäftstagen abgeschlossen wurde und ein Ziel von 6–8 Wochen anvisiert wird. Sollte sich diese Bearbeitungszeit als wiederholbar erweisen, dürfte der traditionelle LACNIC-Abschlag mittelfristig schrumpfen.RIPE: $22,09/IP über 43 Transaktionen (34,8 % des IP-Volumens).
ARIN: $20,30/IP über 33 Transaktionen (48,9 % des IP-Volumens).
APNIC: $25,54/IP über 13 Transaktionen (2,7 % des IP-Volumens).
LACNIC: $14,78/IP über 16 Transaktionen (13,7 % des IP-Volumens).
AFRINIC: Keine Transaktionen im Berichtszeitraum.
| RIR | Transaktionen | Ø $/IP | Median $/IP | Gehandelte IPs | RIR-Transfers | Nächster Monat (Prog.) | Jahresende (Prog.) |
|---|---|---|---|---|---|---|---|
| RIPE | 43 | $22,09 | $22,00 | 93.696 | 538 | $21,50 | $21,50 |
| ARIN | 33 | $20,30 | $19,00 | 131.840 | 141 | $18,50 | $18,50 |
| APNIC | 13 | $25,54 | $24,50 | 7.168 | 0 | $24,50 | $24,50 |
| LACNIC | 16 | $14,78 | $13,00 | 36.864 | 0 | $18,00 | $19,00 |
Transaktionsvolumen
Angebot & Blockgrößen
Der /24-Block dominierte mit 41 von 105 Transaktionen (39 %) — Käufer bevorzugen diese Größe, weil sie die kleinste routingfähige Einheit darstellt und minimales Kapital bindet. /22-Blöcke verzeichneten einen Dreimonats-Anstieg von 13,7 % im Medianpreis auf $20,06, was auf steigende Nachfrage in diesem Segment hindeutet — vermutlich getrieben von ISPs, die genau diese Größe für regionale Versorgung benötigen. Bei größeren Blöcken (/18–/16) wurden nur vier Transaktionen registriert, aber der Dreimonats-Trend zeigt mit +5,6 % nach oben, was durch die beschleunigten LACNIC-Transfers zusätzliche Dynamik erhalten könnte.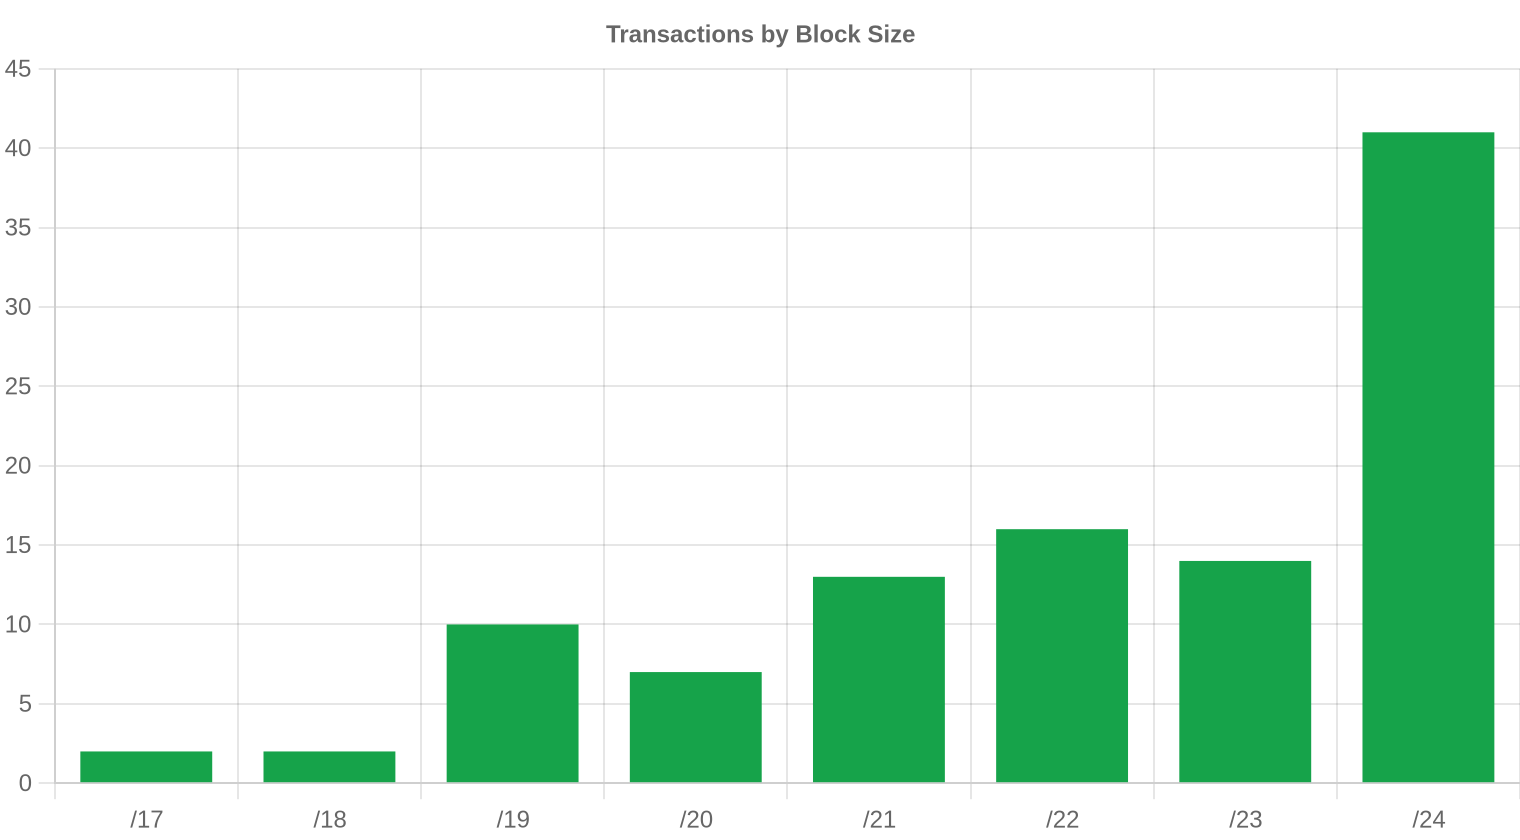
Geografische Aktivität
Die USA führten die Länderwertung mit 32 Transaktionen an, gefolgt von Brasilien (13) und Großbritannien (8). Spanien überraschte mit sieben Transaktionen — ein ungewöhnlich hoher Wert, der auf Konsolidierung im iberischen ISP-Markt hindeutet. Deutschland war mit nur einer Transaktion vertreten, was den ohnehin dünnen deutschen Sekundärmarkt widerspiegelt.Registry-Transferaktivität
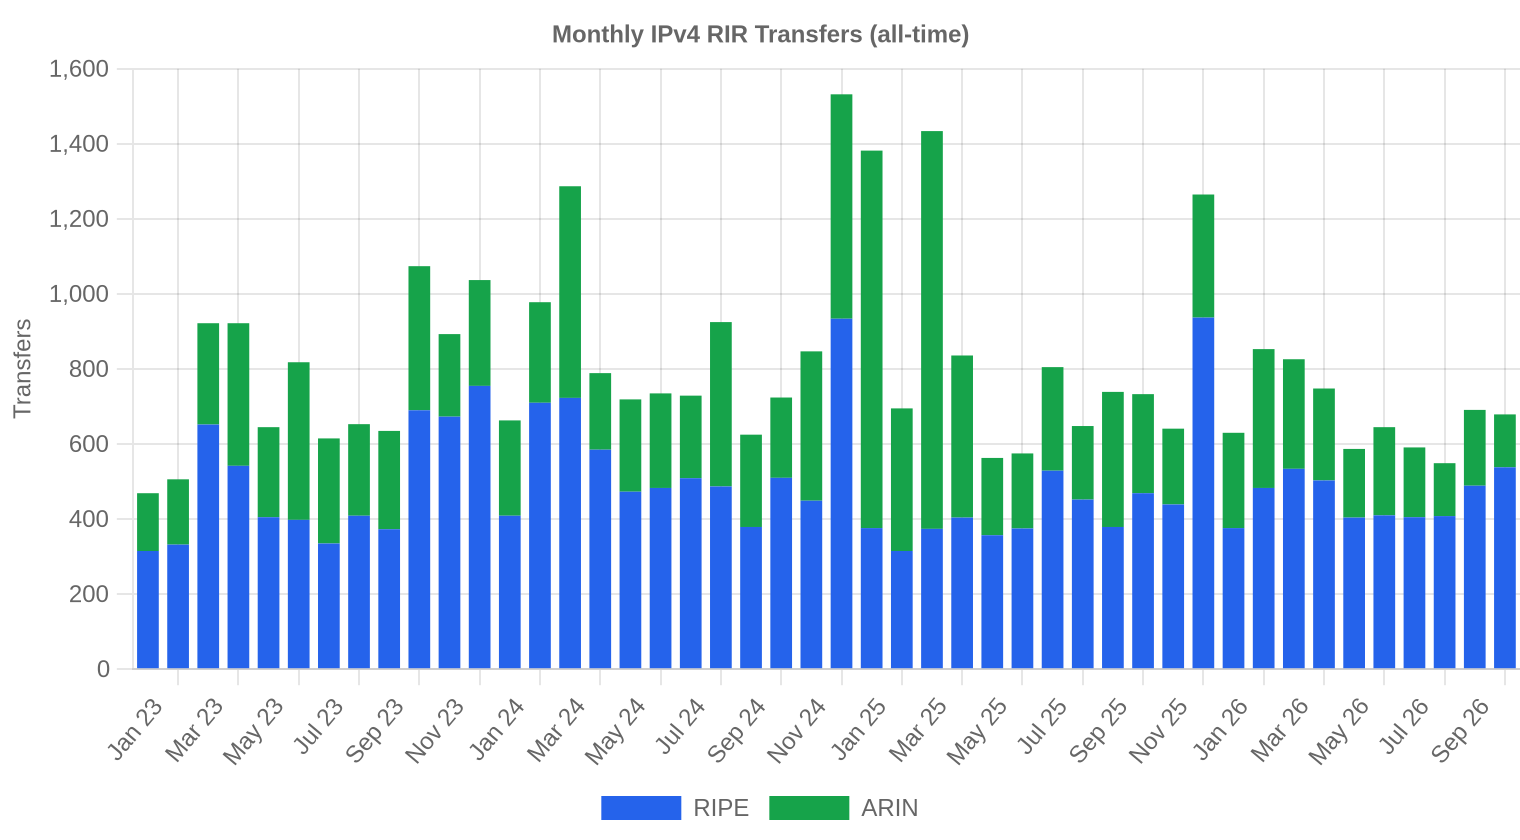
Die offiziellen RIR-Transferstatistiken verzeichneten 679 Transfers im Oktober 2026, wobei RIPE mit 538 Transfers (79 %) den Löwenanteil stellte. ARIN kam auf 141 Transfers. APNIC, LACNIC und AFRINIC meldeten keine registrierten Transfers, obwohl Markttransaktionen in diesen Regionen stattfanden — die Diskrepanz erklärt sich durch unterschiedliche Erfassungszeitpunkte und Meldepraktiken.Langfristige Transfertrends
Über die 46 Monate, die wir in unserer Datenbank erfassen, wurden insgesamt 36.857 Transfers registriert. Der Spitzenwert fiel auf Dezember 2024, als der Markt seinen Preishöhepunkt erreichte und gleichzeitig ein Rekordvolumen an Transfers verarbeitete. RIPE hält mit 61 % den historischen Löwenanteil, ARIN folgt mit 39 % — alle anderen Registries spielen in der Transferstatistik bislang keine messbare Rolle, was sich durch die verbesserten LACNIC-Transferzeiten ändern könnte.| RIR | RIR-Transfers |
|---|---|
| RIPE | 22.486 |
| ARIN | 14.371 |
| RIR-Transfers | 36.857 |
Ausblick & Prognose
Jede Blockgrößenklasse und jeden RIR separat mit unserem KI-Modell prognostizierend:
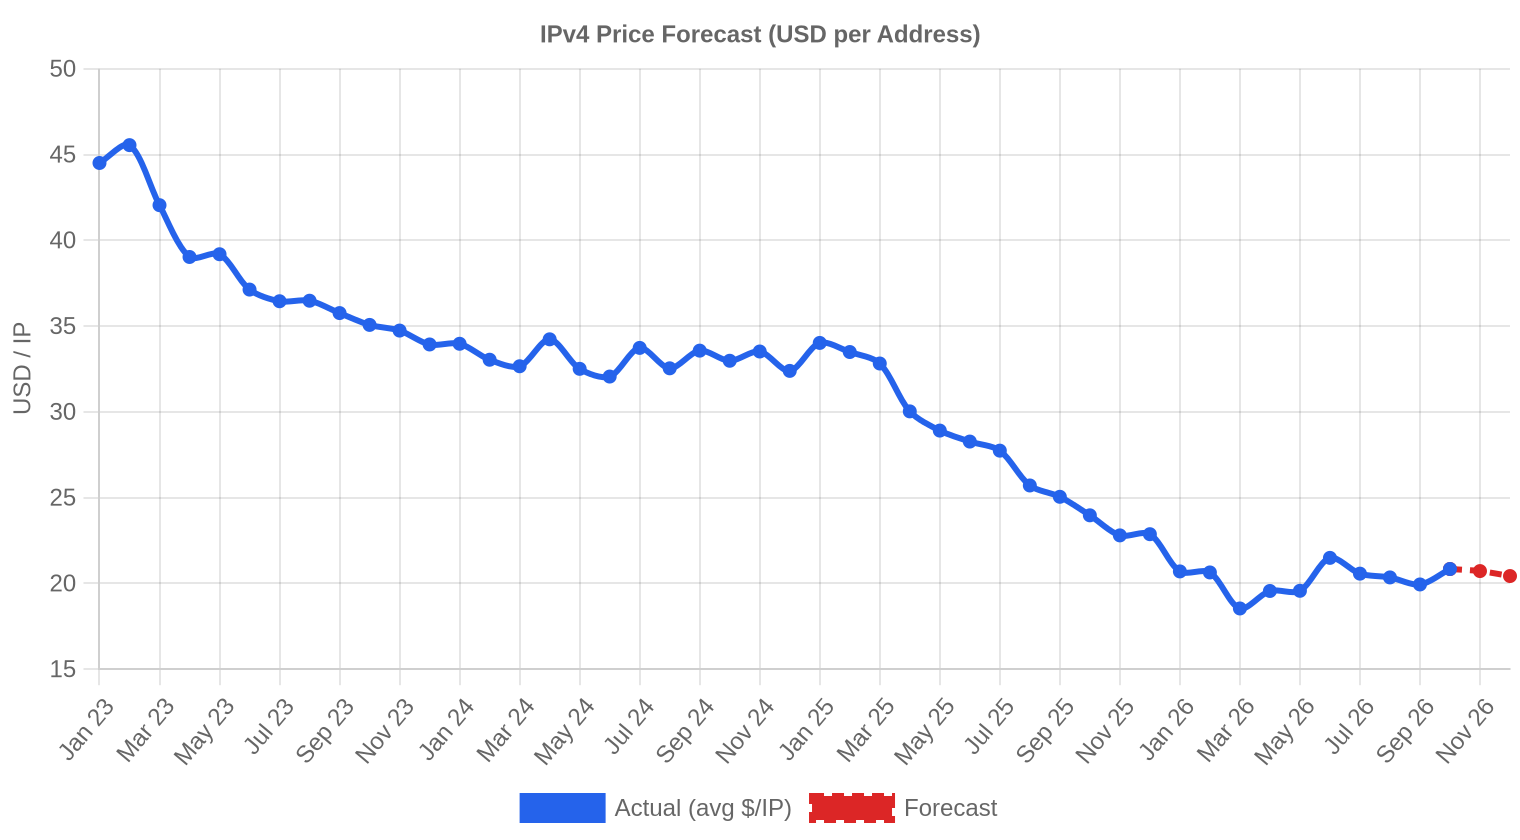
Der durchschnittliche Preis pro IP wird bis Dezember 2026 voraussichtlich $20,43 erreichen, mit einer Schätzung von $20,49 pro IP für den nächsten Monat.
- RIPE: voraussichtlich $21,50 pro IP im nächsten Monat, mit Tendenz zu $21,50 bis Dezember 2026.
- ARIN: voraussichtlich $18,50 pro IP im nächsten Monat, mit Tendenz zu $18,50 bis Dezember 2026.
- APNIC: voraussichtlich $24,50 pro IP im nächsten Monat, mit Tendenz zu $24,50 bis Dezember 2026.
- LACNIC: voraussichtlich $18,00 pro IP im nächsten Monat, mit Tendenz zu $19,00 bis Dezember 2026.
- AFRINIC: unzureichende Daten für eine verlässliche Prognose.
Prognose nach Blockgröße
| Block | Aktuell $/IP | Nächster Monat | Jahresende | Konfidenz |
|---|---|---|---|---|
| /24 | $24,89 | $25,00 (+0,4%) | $24,50 (-1,6%) | hoch |
| /23 | $21,74 | $21,50 (-1,1%) | $21,50 (-1,1%) | mittel |
| /22 | $20,06 | $20,00 (-0,3%) | $20,50 (+2,2%) | mittel |
| /21 | $13,00 | $15,50 (+19,2%) | $15,50 (+19,2%) | niedrig |
| /20 | $13,00 | $14,50 (+11,5%) | $15,00 (+15,4%) | niedrig |
| /19 | $14,75 | $14,50 (-1,7%) | $14,75 (0,0%) | mittel |
| /18-/16 | $14,25 | $14,00 (-1,8%) | $14,25 (0,0%) | mittel |
| /15-up | $10,00 | $10,00 (0,0%) | $9,75 (-2,5%) | niedrig |
Redaktion: Kaufen oder Mieten?
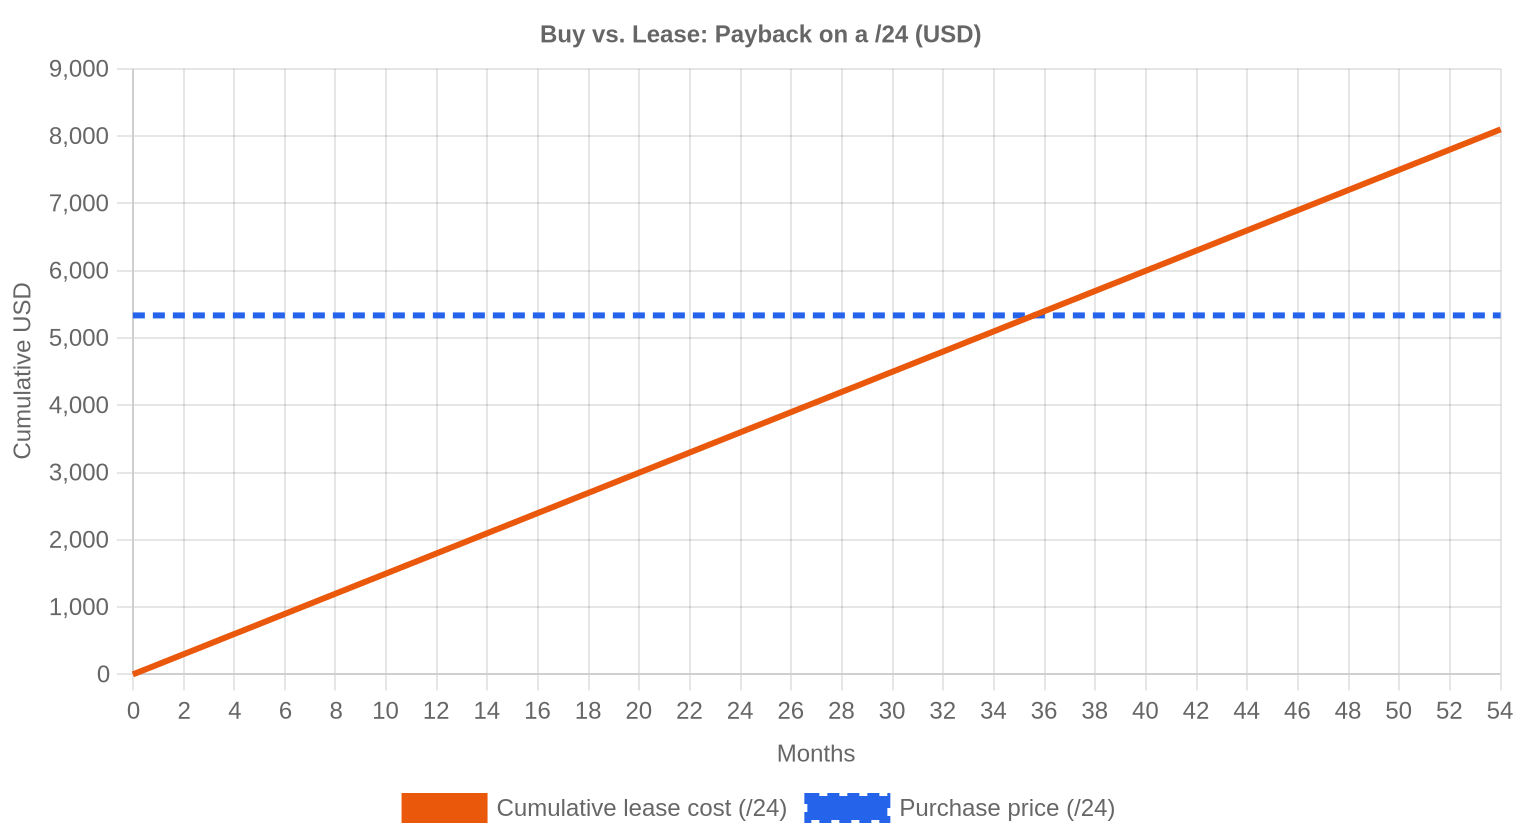
Die Kauf-Leasing-Analyse liefert im Oktober ein klares Signal: Bei einem Kaufpreis von $20,84 pro IP und einer monatlichen Leasingrate von $0,59 amortisiert sich der Kauf nach 35,6 Monaten — knapp drei Jahre. Unser Schwellenwert liegt bei 90 Monaten, was den Kauf deutlich vorteilhafter macht. Die implizite Jahresrendite von 33,7 % übertrifft praktisch jede konventionelle Anlageklasse. Für Unternehmen mit stabiler IP-Nutzung über drei Jahre hinaus ist der Kauf die rational überlegene Strategie. Die verbesserten LACNIC-Transferzeiten eröffnen eine zusätzliche Arbitragemöglichkeit: Wer bereit ist, 60 Geschäftstage Wartezeit zu akzeptieren, kann LACNIC-Blöcke zu $14,78 erwerben und in ARIN- oder RIPE-Raum überführen — ein Abschlag von 29 % gegenüber dem Marktmittel. Käufer, die kurzfristig Adressraum benötigen, sollten dagegen RIPE- oder ARIN-Blöcke mit sofortiger Verfügbarkeit bevorzugen.| /24 Kaufpreis | $5.335 |
| /24 Mietpreis | $150 / Mon. |
| Amortisationsdauer | 35,6 Mon. (3,0 J.) |
| Brutto-Jahresrendite | 33,7% |
Was das für Sie bedeutet
Käufer: Der Oktober bietet ein günstiges Einstiegsfenster. Die Preise liegen 13,1 % unter dem Vorjahresniveau, und die Jahresendprognose deutet auf Stabilität bei rund $20,40 hin. Wer /22-Blöcke sucht, sollte zeitnah handeln — der Dreimonats-Trend zeigt hier +13,7 %. LACNIC-Blöcke sind mit $14,78 attraktiv, sofern die Transferzeit von 6–8 Wochen akzeptabel ist.Verkäufer: Der Preisanstieg um 4,5 % gegenüber September bietet ein kurzfristiges Verkaufsfenster, aber der Jahrestrend bleibt negativ. Wer große Blöcke (/18 und größer) hält, erzielt im aktuellen Markt Preise um $14,25 pro IP — Tendenz leicht steigend (+5,6 % auf drei Monate). Ein Abwarten auf die $22-Marke erscheint angesichts der Prognose unrealistisch.
Leasingnehmer: Bei $0,59 pro IP und Monat bzw. $150 pro /24 bleibt Leasing für Nutzungshorizonte unter drei Jahren wirtschaftlich sinnvoll. Darüber hinaus überwiegen die Kaufvorteile deutlich.
Bestandshalter: IPv4-Blöcke erzielen eine implizite Rendite von 33,7 % p.a. durch Vermietung. Wer seine Bestände nicht operativ nutzt und nicht verkaufen möchte, sollte die Vermietung als Ertragsquelle in Betracht ziehen.
Verifizierte IPv4-Blöcke durchsuchenIPv4 verkaufen →
Blöcke mit verwaltetem Transfer listenIPv4 mieten →
Flexible kurzfristige KapazitätIPv4 vermieten →
Ungenutzte Blöcke in Einnahmen verwandeln
IPv4-Preise nach Blockgröße
Die Größenprämie für /24-Blöcke bleibt mit einem Median von $24,89 pro IP ausgeprägt — das sind 19 % über dem Marktdurchschnitt. /22-Blöcke liegen bei $20,06, /21-Blöcke sind mit $13 drastisch günstiger und verzeichnen einen Dreimonats-Rückgang von 23,5 %. Ab /18 aufwärts stabilisiert sich der Preis bei $14,25 pro IP. Der Spread zwischen der kleinsten und der größten handelbaren Einheit beträgt damit fast $15 pro IP — ein Zeichen für die hohe Fragmentierung des Marktes. Leasingraten variieren ebenfalls nach Blockgröße: /24 bei $0,59 pro IP, /21 bei $1,27, /20 bei $1,95.| Block | IPs | Kauf: /IP | Kauf: Gesamt | Leasing: /IP/Mo. | Leasing: Monatlich |
|---|---|---|---|---|---|
| /24 | 256 | $24.89 | $6,372 | $0.59 | $150 |
| /22 | 1,024 | $20.06 | $20,541 | $0.59 | $600 |
| /20 | 4,096 | $13.00 | $53,248 | $1.95 | $8,000 |
| /18-/16 | 16,384-65,536 | $14.25 | $233,472-933,888 | $0.59 | $9,599-38,398 |
IPv4-Preisgeschichte: 2011–2026
Seit der IANA-Erschöpfung 2011 hat der IPv4-Markt mehrere Zyklen durchlaufen. Die Preise stiegen von unter $5 pro IP auf ein Allzeithoch von über $30 Ende 2024, getrieben durch Cloud-Expansion und den Aufbau von KI-Infrastruktur. Die Einführung der AWS-Gebühr von $0,005 pro öffentliche IP-Adresse pro Stunde im Februar 2024 hatte eine doppelte Wirkung: Sie erhöhte die Kosten für IP-intensive Architekturen und motivierte gleichzeitig zur Rückgabe ungenutzter Blöcke. Aktuell befindet sich der Markt in einer Konsolidierungsphase bei $20–21, wobei eine Bifurkation zwischen kleinen, teuren Blöcken und günstigeren Großblöcken das Bild prägt.| Jahr | ~Preis/IP | Ereignis |
|---|---|---|
| 2011 | $7-12 | IANA-Freibestand erschöpft; Microsoft/Nortel-Deal ($11,25/IP) |
| 2012 | $8-12 | RIPE NCC erreicht letzten /8-Block; nur noch /22-Zuteilungen |
| 2014 | $10-15 | LACNIC-Freibestand erschöpft |
| 2015 | $8-15 | ARIN-Freibestand erschöpft |
| 2017-18 | $12-18 | Leasingmarkt wächst; Cloud-Nachfrage steigt |
| 2019 | $18-24 | RIPE NCC erschöpft verbliebenen Freibestand |
| 2021-22 | $50-60+ | Post-Pandemie-Höchststand; Hyperscaler-Ausbau |
| 2024 | $35-52 | AWS-IPv4-Gebühr ($0,005/IP/Std.); Großblock-Korrektur |
| 2025-26 | $18-45 | Marktspaltung; /16-Blöcke erstmals seit 2019 unter $20 |
Marktstruktur: Wer kauft und wer verkauft
Auf der Käuferseite dominieren weiterhin drei Gruppen: Cloud- und Hosting-Anbieter, die kontinuierlich Adressraum nachfragen; ISPs in Schwellenländern (insbesondere Brasilien), die ihre Netze ausbauen; und Unternehmen, die CGNAT-Probleme umgehen wollen. Auf der Verkäuferseite stammen Blöcke zunehmend aus Altbeständen europäischer und nordamerikanischer Institutionen — Universitäten, Behörden und Unternehmen nach Fusionen oder Insolvenzen. Der durchschnittliche Transaktionswert sank von $51.804 im September auf $39.896 im Oktober, was auf eine Verschiebung hin zu kleineren Einzelgeschäften hindeutet.IPv4 im Vergleich zu anderen Anlageklassen
Mit einer impliziten Jahresrendite von 33,7 % durch Vermietung übertrifft IPv4 als Anlageklasse die meisten traditionellen Investments deutlich: Gewerbeimmobilien liegen bei 5–8 % Bruttorendite, Unternehmensanleihen bei 4–6 %, und selbst der breite Aktienmarkt liefert langfristig 8–10 % p.a. Die Amortisation eines Kaufs innerhalb von drei Jahren bei gleichzeitiger Mietrendite macht IPv4 zu einer der wenigen digitalen Infrastruktur-Anlagen mit messbarer Cashflow-Qualität. Das Hauptrisiko bleibt die langfristige IPv6-Migration, die den Restwertverlauf über 10+ Jahre unsicher macht.| Anlageklasse | Typische Rendite | Liquidität | Hauptrisiko |
|---|---|---|---|
| IPv4 | 33,7% | Mittel | IPv6-Einführung, Blockqualität |
| Gewerbeimmobilien | 5-8% | Niedrig | Leerstand, Zinszyklus |
| Investment-Grade-Anleihen | 4-5% | Hoch | Duration, Kreditrisiko |
| S&P 500 | ~1,3% | Hoch | Marktvolatilität |
| Money Market / T-Bills | ~4-5% | Hoch | Zinszyklusänderungen |
IPv6 und warum IPv4 unverzichtbar bleibt
IPv6 wächst stetig — Google misst die weltweite Adoptionsrate bei rund 45 % — aber die operative Realität bleibt eine duale Infrastruktur. Zahllose Legacy-Systeme, VPN-Architekturen und Regulierungsanforderungen setzen IPv4-Konnektivität voraus. Die Koexistenz beider Protokolle wird sich mindestens über die nächsten zehn Jahre erstrecken, was den IPv4-Sekundärmarkt als funktionierenden Handelsplatz absichert.KI- und Cloud-Infrastrukturnachfrage
Der Aufbau von KI-Trainingsfarmen und Inferenz-Clustern treibt die Nachfrage nach IPv4-Blöcken auf zwei Ebenen: Erstens benötigen die Rechenzentren selbst öffentliche IP-Adressen für API-Endpunkte und Netzwerk-Management; zweitens erfordern die API-Gateways für KI-Dienste skalierbare, saubere Adressräume. Die 13 APNIC-Transaktionen im Oktober — überwiegend in Singapur, Hongkong und Bangladesch — dürften teilweise auf den KI-Infrastrukturausbau in Asien zurückzuführen sein. Der asiatisch-pazifische Raum bleibt der engste Markt mit den höchsten Preisen, was diese Nachfragekomponente widerspiegelt.Was den Wert eines IPv4-Blocks bestimmt
Die wichtigsten Werttreiber für einen IPv4-Block sind: Sauberkeit (keine Einträge auf Blacklists wie Spamhaus oder UCEProtect), Alter der Allokation (ältere Blöcke haben tendenziell weniger Reputationsprobleme), RIR-Zugehörigkeit (APNIC-Blöcke erzielen 22 % Aufschlag auf RIPE-Niveau) und Transferierbarkeit (RIPE-Blöcke unterliegen der 24-Monats-Haltefrist). Blöcke mit dokumentierter sauberer Nutzungshistorie und ohne BGP-Hijacking-Vorfälle erzielen regelmäßig Preise am oberen Ende der Spanne.Verkaufen oder Vermieten: Entscheidungsrahmen
Bei einem Kaufpreis von $20,84 und einer monatlichen Leasingrate von $0,59 pro IP liegt die Break-even-Schwelle bei knapp drei Jahren. Für Halter, die langfristig keine operative Nutzung planen, ist die Vermietung bei einer Rendite von 33,7 % p.a. die attraktivere Strategie — vorausgesetzt, der Verwaltungsaufwand für Mietermanagement und Blacklist-Monitoring bleibt tragbar. Wer hingegen an sinkende Preise glaubt und steuerliche Gründe für eine Realisierung hat, findet im aktuellen Markt ausreichend Liquidität für einen zügigen Verkauf.| /24 Kaufpreis | $5.335 |
| /24 Mietpreis | $150 / Mon. |
| Amortisationsdauer | 35,6 Mon. (3,0 J.) |
| Brutto-Jahresrendite | 33,7% |
RIPE NCC 24-Monats-Transferbeschränkung
Die 24-Monats-Haltefrist des RIPE NCC für übertragene Blöcke verknappt das effektiv handelbare Angebot im europäischen Raum erheblich. Blöcke, die 2025 erworben wurden, können frühestens 2027 weiterveräußert werden — das bindet Kapital und reduziert die Umlaufgeschwindigkeit. Für Käufer bedeutet dies: RIPE-Blöcke sind tendenziell teurer als ARIN-Äquivalente, weil das Wiederverkaufsrisiko in den Preis eingepreist wird — ein Effekt, der sich im Oktober mit einem RIPE-Durchschnitt von $22,09 vs. ARIN $20,30 klar zeigt.Transaktionsgrößenverteilung
80 % der Transaktionen (84 von 105) fielen in die Kategorie unter $50.000, machten aber nur 30 % des Gesamtvolumens aus ($1,26 Mio.). Die 17 Geschäfte im Bereich $50.000–$250.000 trugen mit $2,30 Mio. den Löwenanteil bei. Vier Transaktionen im Bereich $250.000–$1 Mio. summierten sich auf $2,05 Mio. — Geschäfte über $1 Mio. gab es im Oktober nicht, was den Trend zu kleineren, fragmentierteren Transaktionen unterstreicht. Der durchschnittliche Geschäftswert sank von $51.804 im September auf $39.896.Top-Handelsländer
Die USA dominieren den Markt mit 32 Transaktionen — getrieben durch Hosting-Anbieter, Cloud-Reseller und BEAD-vorbereitende ISPs. Brasilien folgt mit 13 Transaktionen als größter Einzelmarkt in Lateinamerika, wo die Breitbandexpansion in ländlichen Gebieten die Nachfrage treibt. Großbritannien (8) und Spanien (7) bilden den europäischen Kern, wobei Spaniens ungewöhnlich hohe Aktivität auf Konsolidierung im lokalen Telekommunikationsmarkt hindeutet.BEAD-Breitbandprogramm
Das US-BEAD-Programm mit einem Volumen von rund $42 Mrd. wird ab 2027 spürbare Auswirkungen auf den IPv4-Markt haben. ISPs, die ländliche Breitbandversorgung aufbauen, benötigen typischerweise /20- bis /18-Blöcke — exakt das Segment, in dem das Angebot ohnehin dünn ist und nur vier Transaktionen im Oktober stattfanden. Die Vorbereitungskäufe haben bereits begonnen, was den Dreimonats-Anstieg von 5,6 % bei /18–/16-Blöcken mit erklären dürfte.Hyperscaler-IPv4-Bestände
Die großen Cloud-Anbieter — AWS, Azure, Google Cloud — halten zusammen geschätzte 100+ Millionen IPv4-Adressen, geben aber kaum Blöcke an den Sekundärmarkt ab. Ihre Strategie, IPv4 intern zu recyceln und gleichzeitig externe Nutzungsgebühren zu erheben, reduziert das verfügbare Angebot auf dem freien Markt. Die AWS-Gebühr von $3,60 pro IP und Monat setzt zudem einen impliziten Preisanker, der die Leasingraten am Sekundärmarkt nach oben beeinflusst.Makroökonomische Bedingungen und Marktauswirkungen
Steigende IT-Budgets im Enterprise-Segment und die anhaltende Expansion von Cloud-Diensten stützen die IPv4-Nachfrage, obwohl das Zinsniveau in den USA und Europa weiterhin restriktiv ist. Hohe Kapitalkosten dämpfen spekulative Käufe, was den Preisrückgang im Jahresvergleich von 13,1 % mit erklärt. Die Seitwärtsbewegung um $20 reflektiert ein Gleichgewicht zwischen operativer Nachfrage und dem Rückzug rein finanzieller Investoren aus dem Markt.Modellaktualisierung & Kalibrierung
Wir haben unsere früheren Prognosen mit den tatsächlichen Marktergebnissen abgeglichen und das Modell für diesen Bericht neu kalibriert. Das aktualisierte Modell gewichtet jüngere Preisbewegungen stärker, passt die Prognoseintervalle dynamisch an die aktuellen Marktbedingungen an und korrigiert systematische Verzerrungen aus früheren Prognosen. Die nachfolgende Grafik und Tabelle zeigen den Vergleich zwischen unseren Prognosen und den tatsächlichen Ergebnissen.
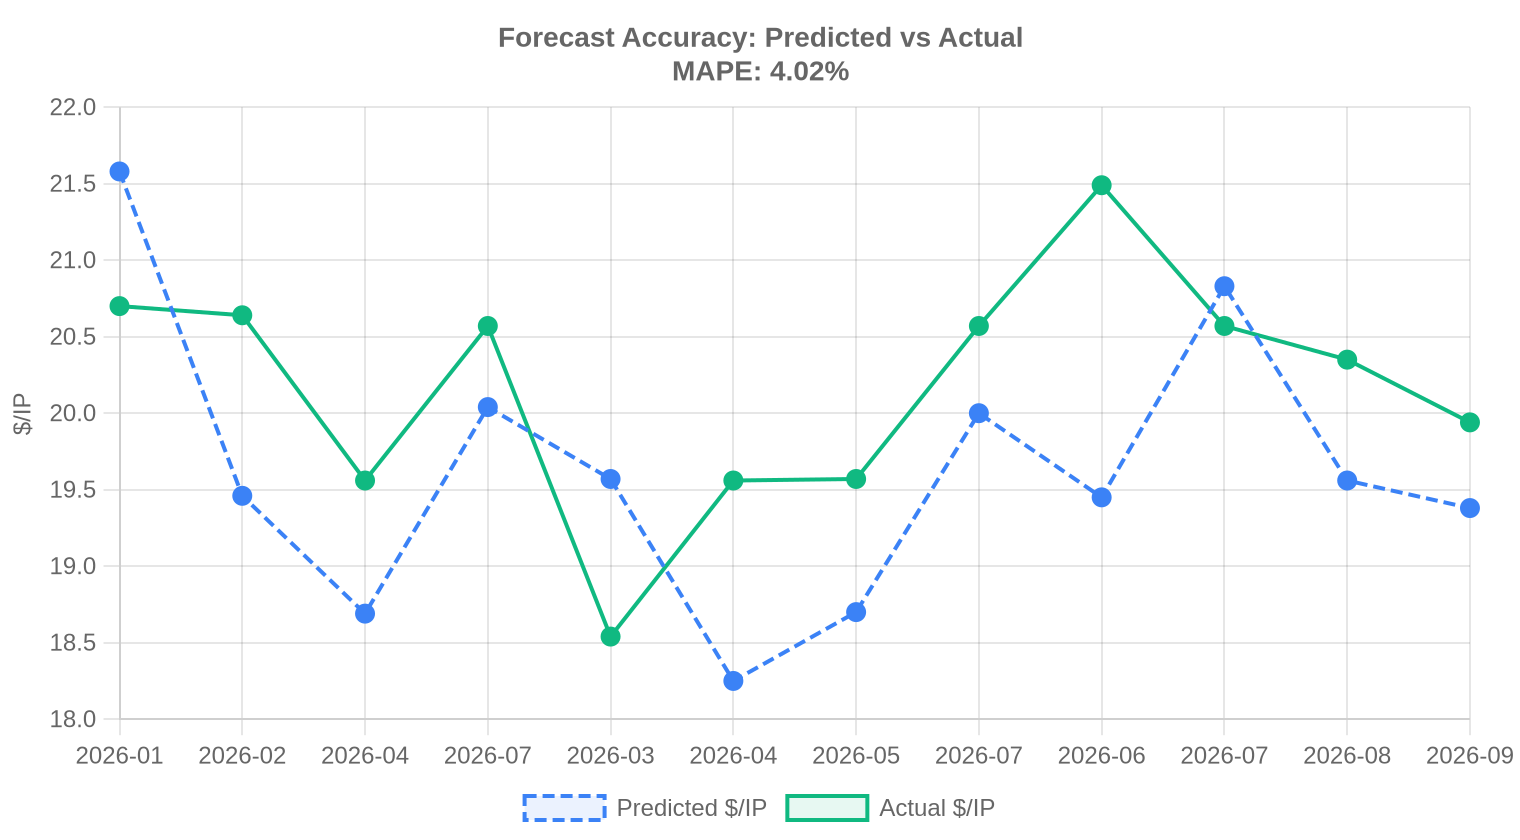
| Berichtsperiode | Zielmonat | Prognose | Tatsächlich | Abweichung |
|---|---|---|---|---|
| 2026-04 | 2026-05 | $19 | $20 | -4% |
| 2026-Q2 | 2026-07 | $20 | $21 | -3% |
| 2026-05 | 2026-06 | $19 | $21 | -9% |
| 2026-06 | 2026-07 | $21 | $21 | +1% |
| 2026-07 | 2026-08 | $20 | $20 | -4% |
| 2026-08 | 2026-09 | $19 | $20 | -3% |
Methodik
Die Zahlen basieren auf abgeschlossenen IPv4Center-Markttransaktionen und RIR-Transferstatistiken. Preise sind in US-Dollar pro IP-Adresse. Die Prognosen stammen von einem KI-Modell, das jede Blockgrößenklasse und jedes RIR-Segment separat (mit ausreißerbereinigten Medianen) sowie bekannte Marktfaktoren auswertet; sie sind Schätzungen, keine Garantien.
Datenquellen
- Hilco Streambank — Abgeschlossene Auktionstransaktionen
- RIPE NCC — Inter-RIR- und Intra-RIR-Transferstatistiken
- ARIN — Nordamerikanische Transferberichte und Wartelistendaten
- APNIC — Asien-Pazifik-Transferaufzeichnungen
- LACNIC — Lateinamerika- und Karibik-Transferdaten
- IPv4Center.com — Eigene Marktplatz-Transaktions- und Leasingpreisdaten
Dieser Bericht wird automatisch und ausschließlich zu Informationszwecken erstellt und stellt keine Finanzberatung dar.