12 Min. Lesezeit
Dieser Bericht analysiert den IPv4-Transfermarkt für 3. Quartal 2026 auf Basis abgeschlossener IPv4Center-Markttransaktionen und offizieller RIR-Transferdaten.
Zusammenfassung
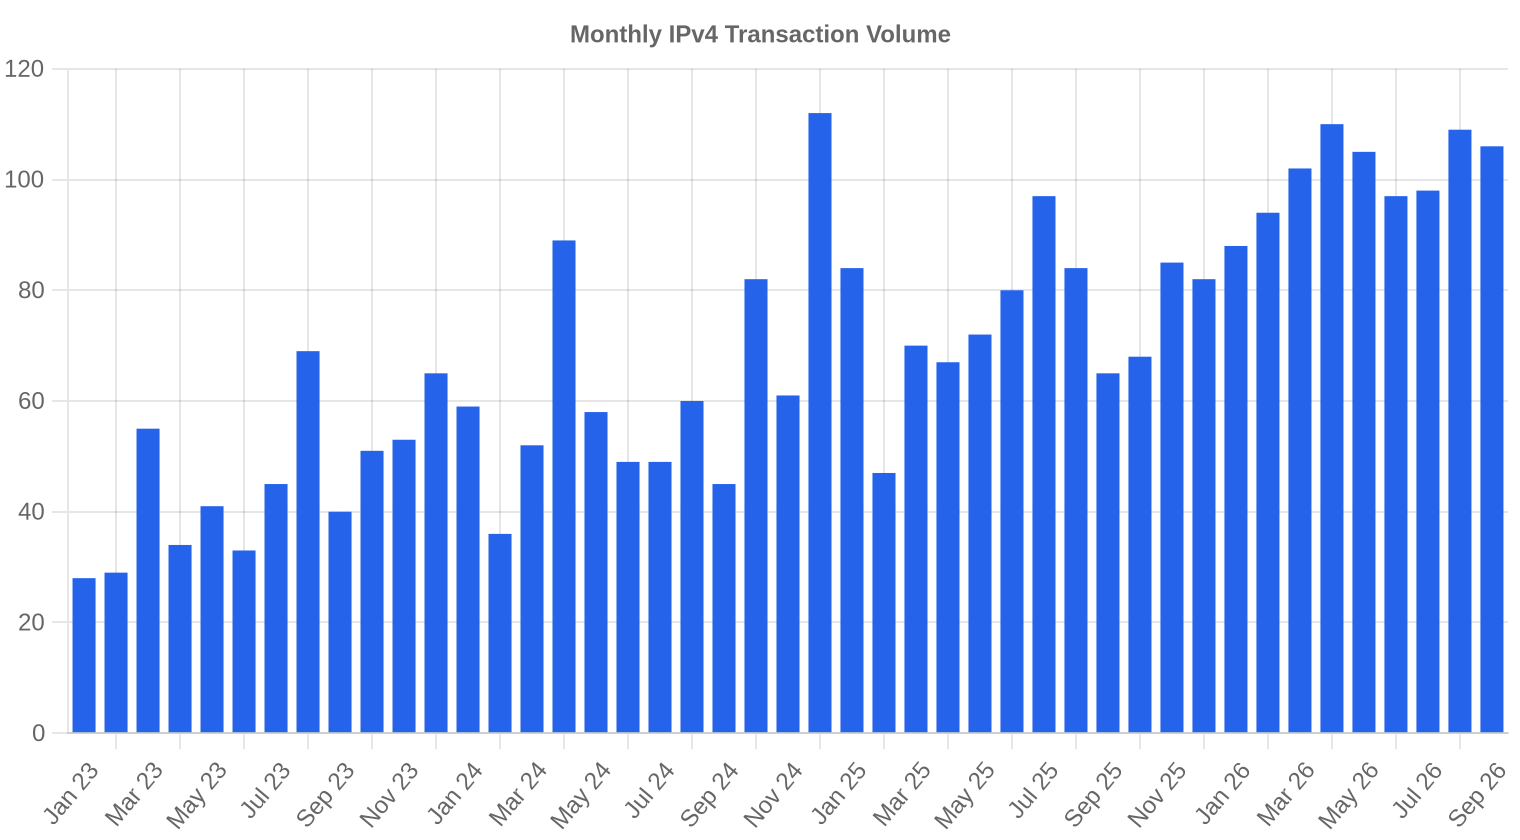
Der IPv4-Markt hat sich im 3. Quartal 2026 bei einem Durchschnittspreis von $20,28 pro Adresse stabilisiert — ein marginaler Anstieg von $0,12 (+0,6 %) gegenüber dem 2. Quartal 2026. Insgesamt wechselten 1.246.464 Adressen in 313 Transaktionen den Besitzer, bei einem Gesamtvolumen von $17,7 Mio. Die Transaktionszahl stieg um 30 % gegenüber dem Vorquartal, was auf eine deutliche Belebung der Handelsaktivität hinweist. Im Jahresvergleich liegt das Preisniveau allerdings 23 % unter dem 3. Quartal 2025 — der strukturelle Preisrückgang seit den Höchstständen setzt sich damit fort, wenn auch in abflachendem Tempo. Parallel dazu verbessert sich die Liquidität im LACNIC-Segment: Marktbeobachtungen deuten darauf hin, dass mindestens 15 /16-Blöcke aus LACNIC-Beständen in Richtung ARIN, RIPE und APNIC transferiert werden, wobei erste Abschlüsse innerhalb von rund 60 Arbeitstagen gemeldet werden.Marktüberblick
| Transaktionen | 313 |
| Gehandelte IP-Adressen | 1.246.464 |
| Geschätzter Marktwert | $17.710.210 |
| Durchschnittspreis / IP | $20,28 |
| Medianpreis / IP | $19,30 |
| RIR-Transfers | 850 |
Jahresvergleich
| Kennzahl | Dieser Zeitraum | Vorjahr (Q3 2025) | Veränderung |
|---|---|---|---|
| Transaktionen | 313 | 246 | +27,2% |
| Gehandelte IP-Adressen | 1.246.464 | 1.391.360 | -10,4% |
| Geschätzter Marktwert | $17.710.210 | $25.327.061 | -30,1% |
| Durchschnittspreis / IP | $20,28 | $26,33 | -23,0% |
| RIR-Transfers | 850 | 2.192 | -61,2% |
Preisdynamik
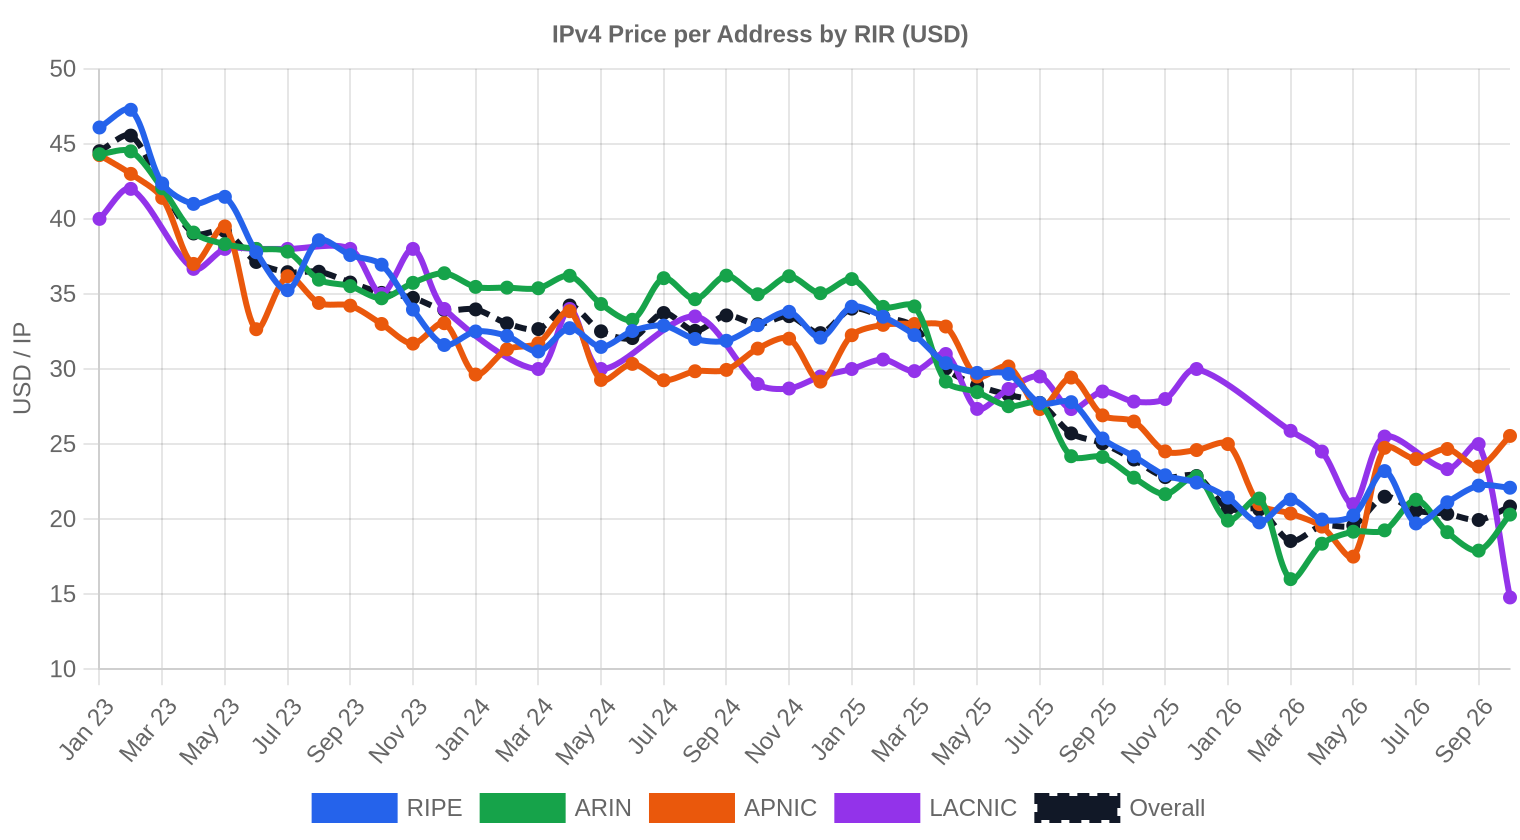
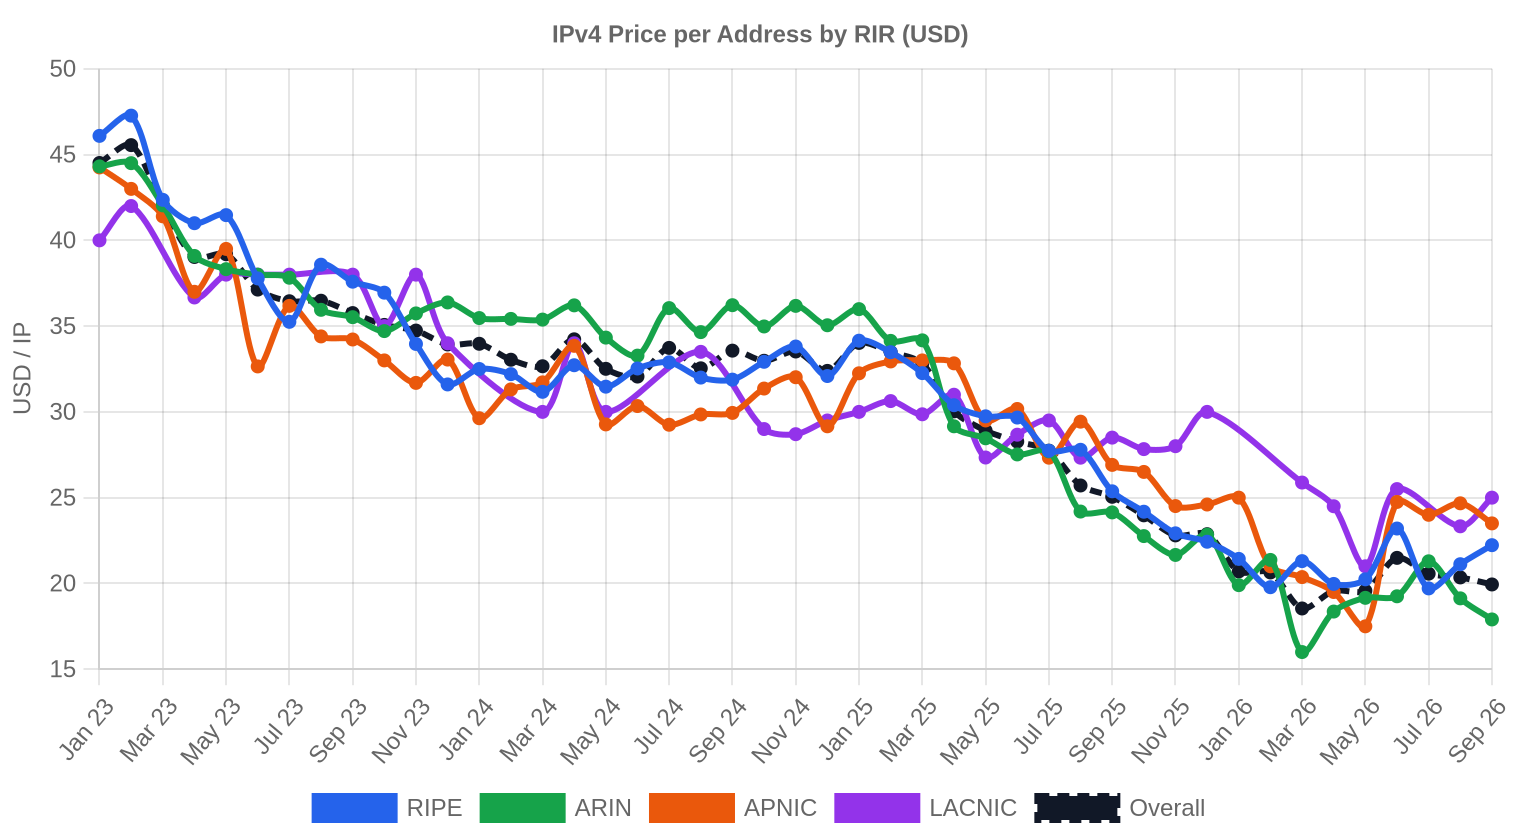
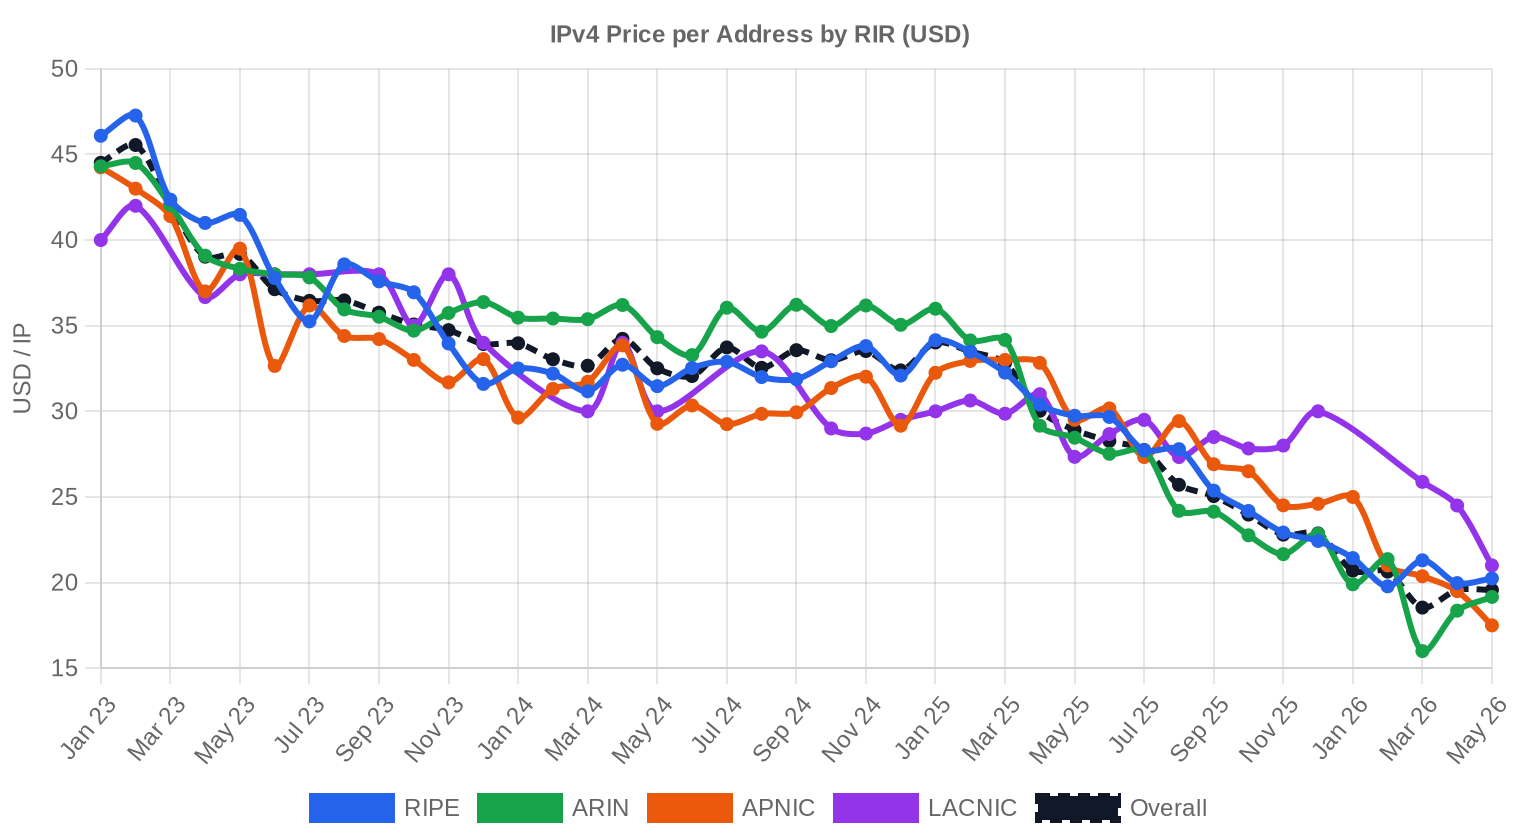
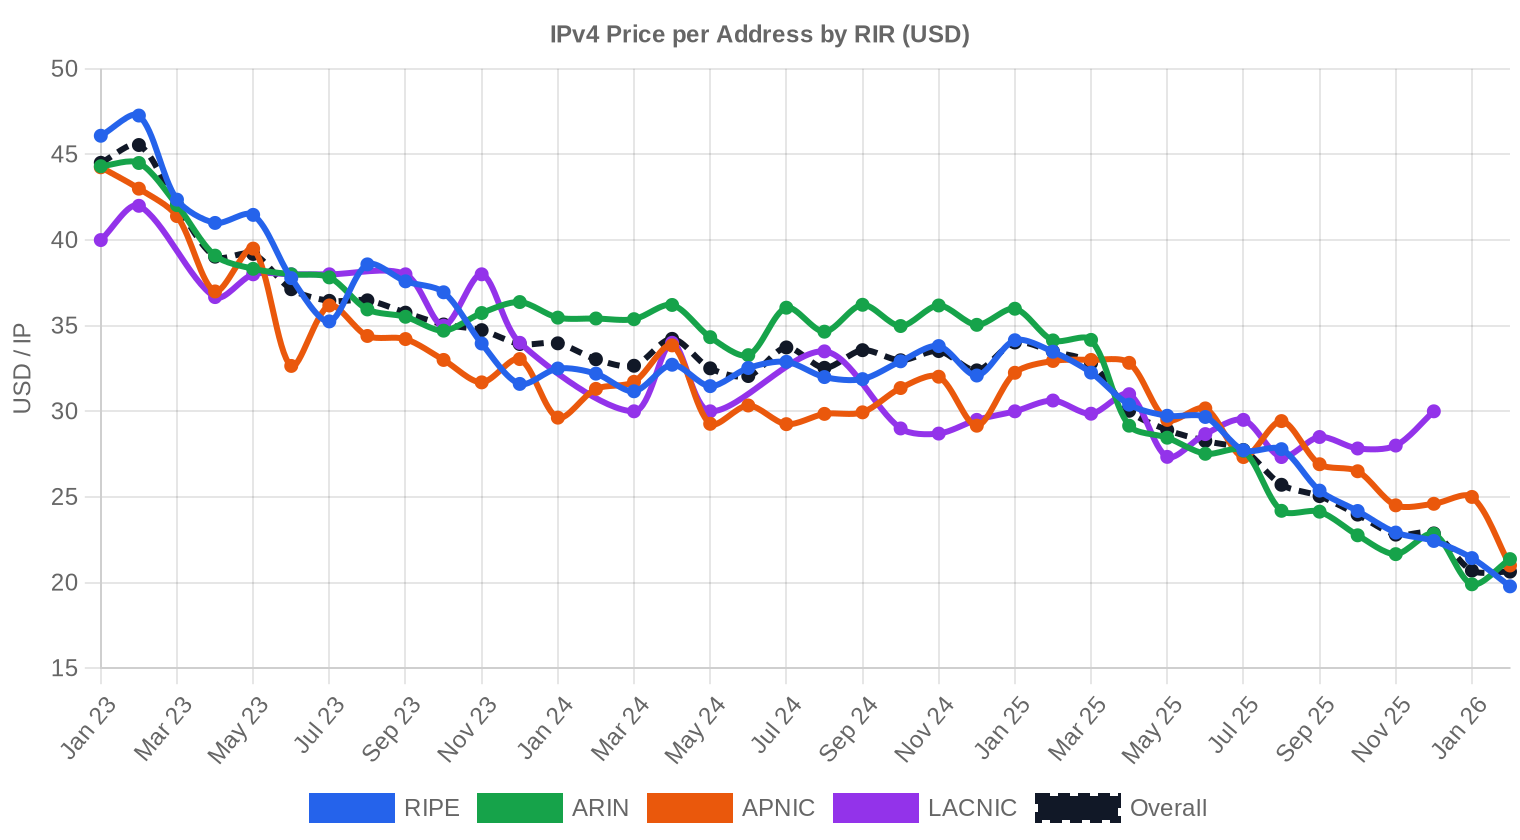
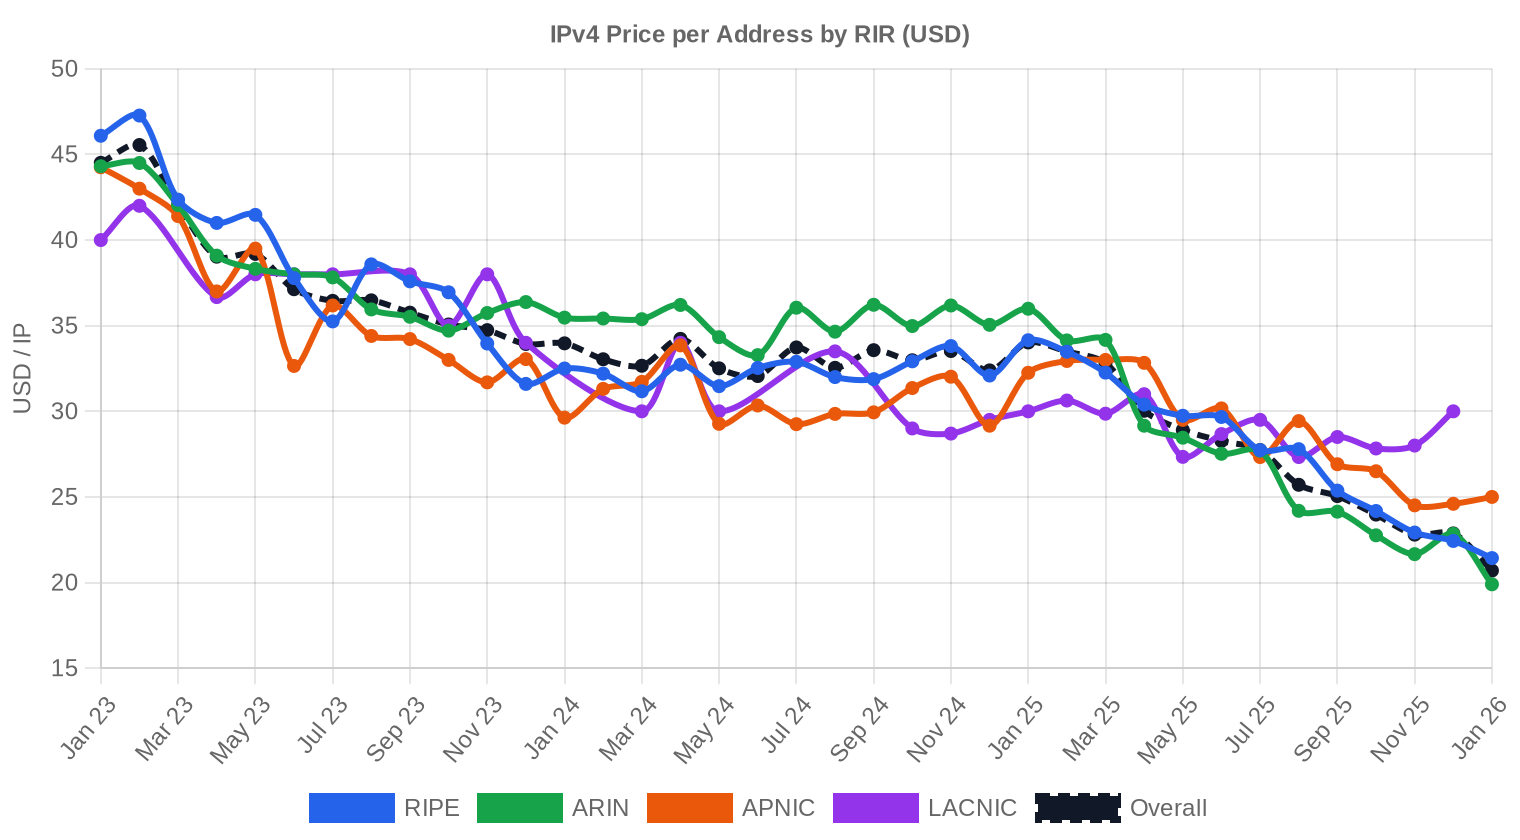
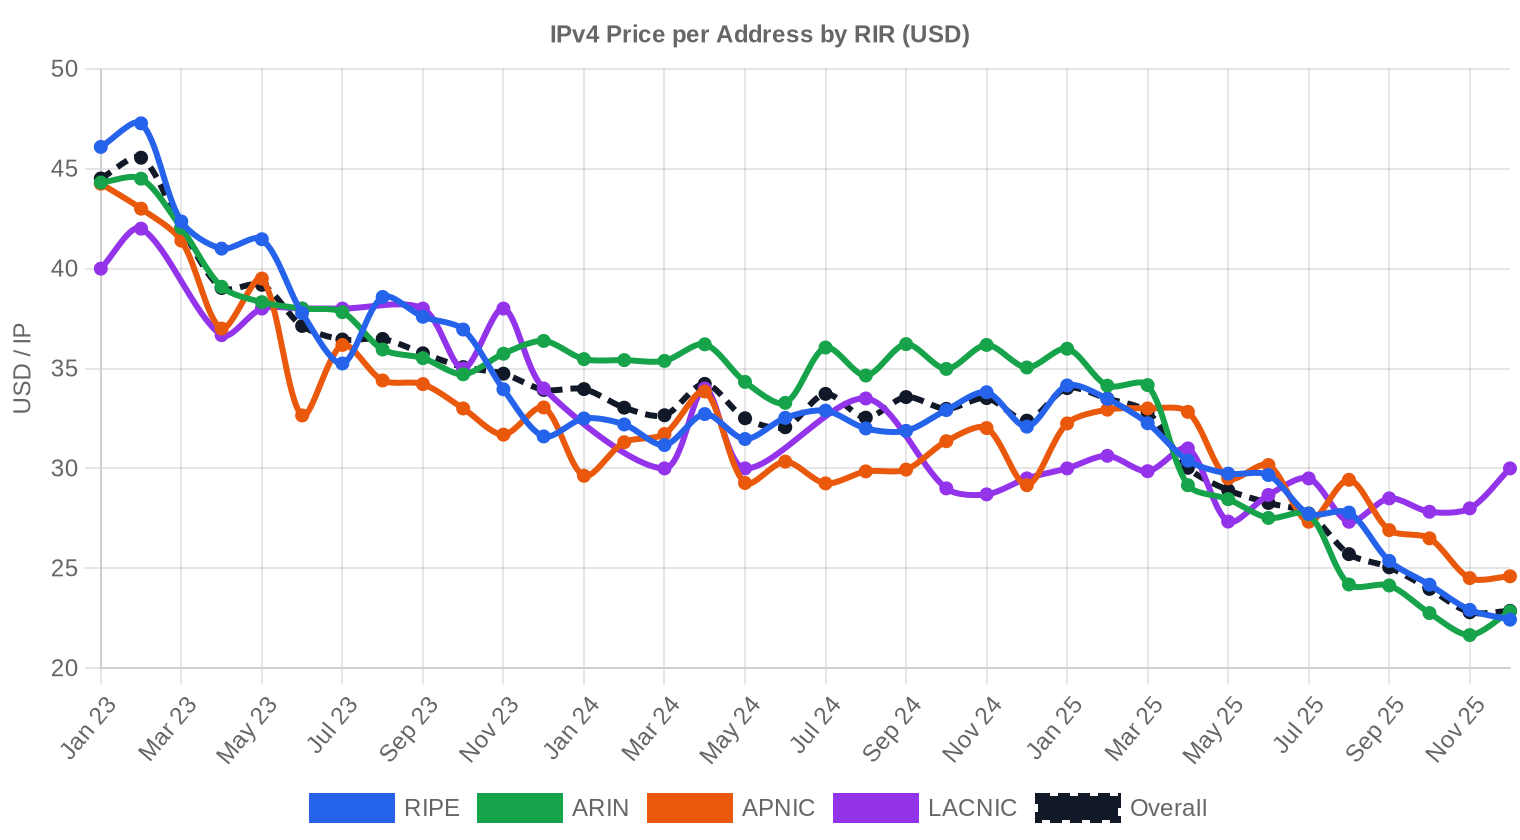
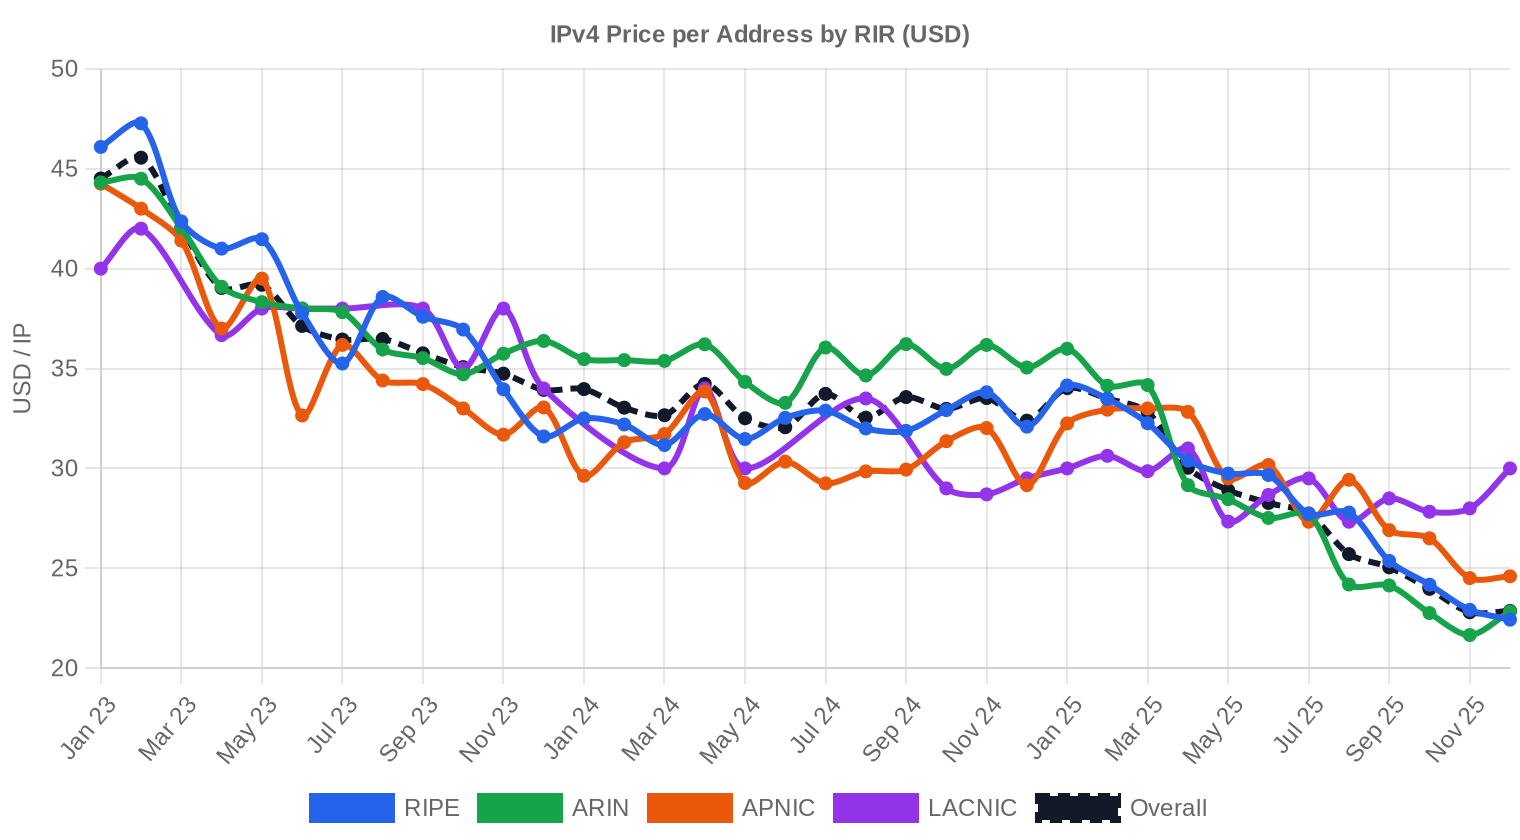
Die Preisspanne reichte im Quartal von $10 bis $40 pro IP — eine erhebliche Bandbreite, die vor allem durch Blockgrößen und RIR-Zugehörigkeit getrieben wird. Der Median lag bei $19,30 und damit knapp unter dem arithmetischen Mittel von $20,28, was auf eine leichte Rechtsschiefe durch hochpreisige Kleintransaktionen hindeutet. Der volumengewichtete Durchschnitt fiel mit $14,21 deutlich niedriger aus — ein klares Signal, dass die großen Transaktionen zu erheblichen Abschlägen geschlossen wurden. Gegenüber dem Vorquartal bewegte sich der Durchschnittspreis um $0,12 (+0,6 %) nach oben, was eher als Seitwärtsbewegung denn als echte Erholung zu werten ist. Der Regressionstrend zeigt leicht aufwärts, aber ohne Überzeugung: Die Preisfindung hat sich in einem Band zwischen $19 und $21 eingependelt.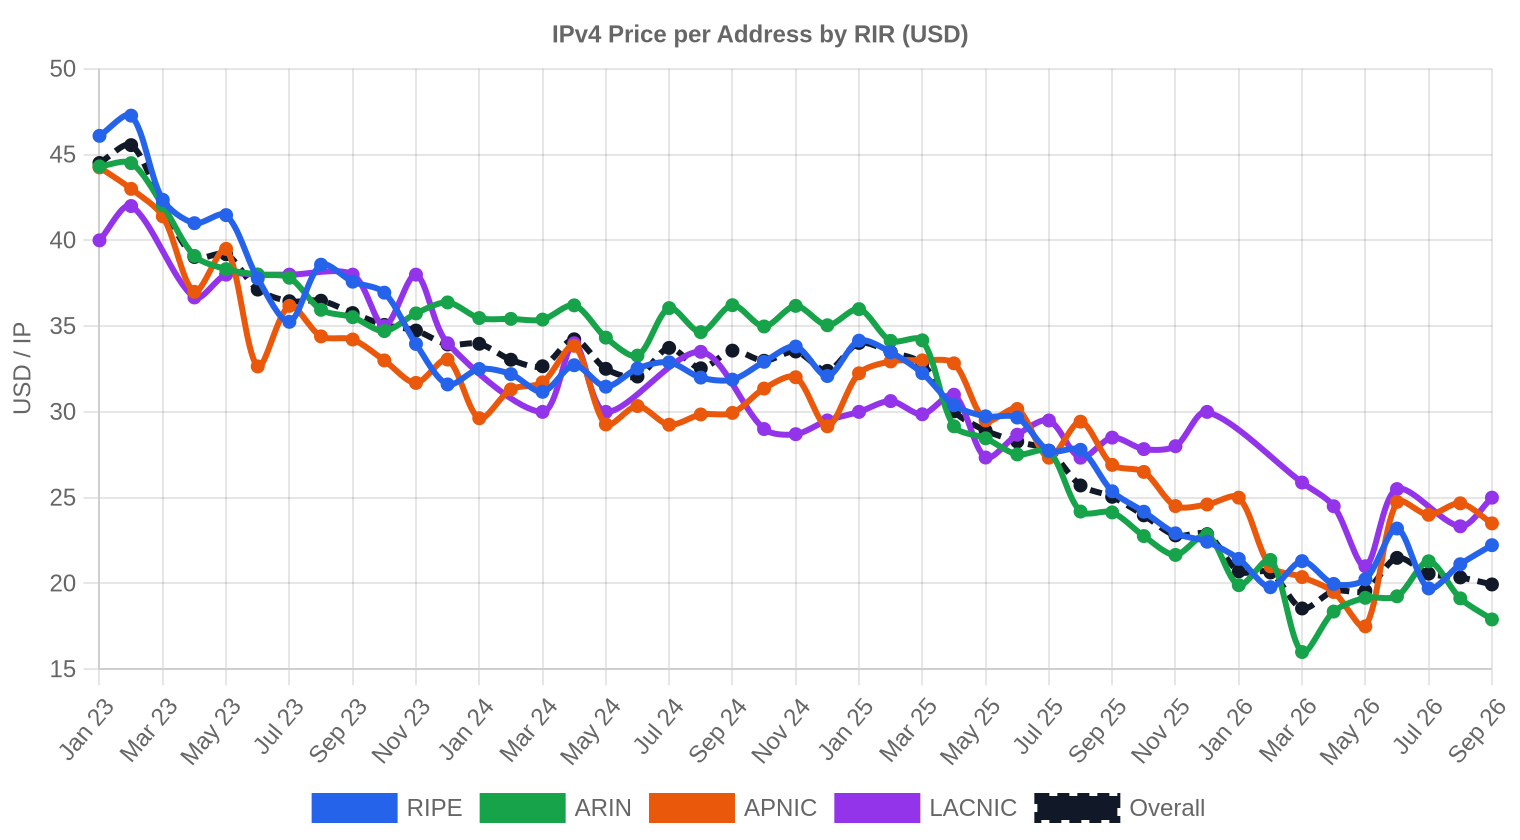
Preise nach RIR
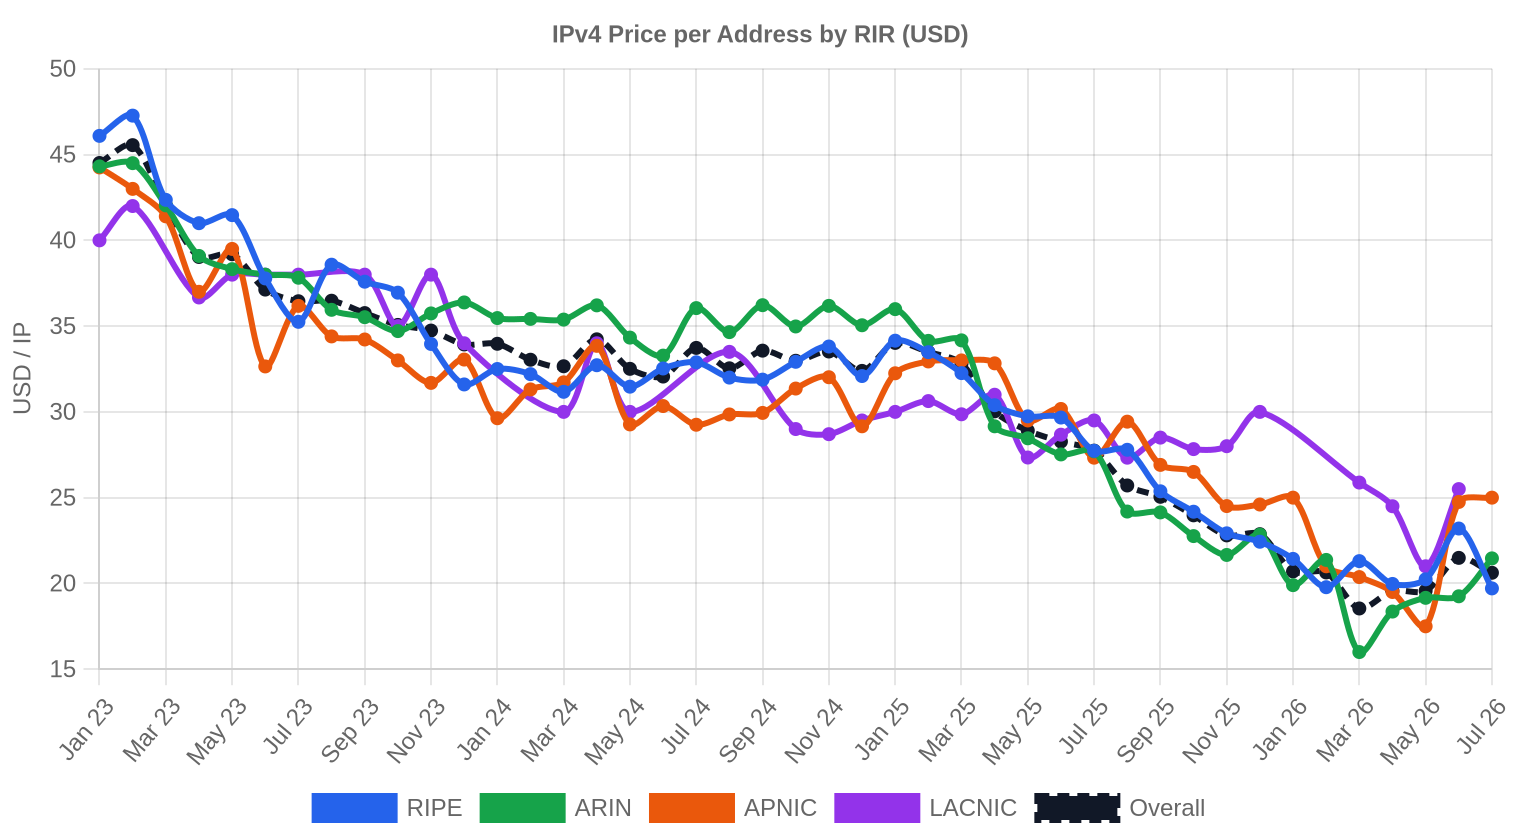
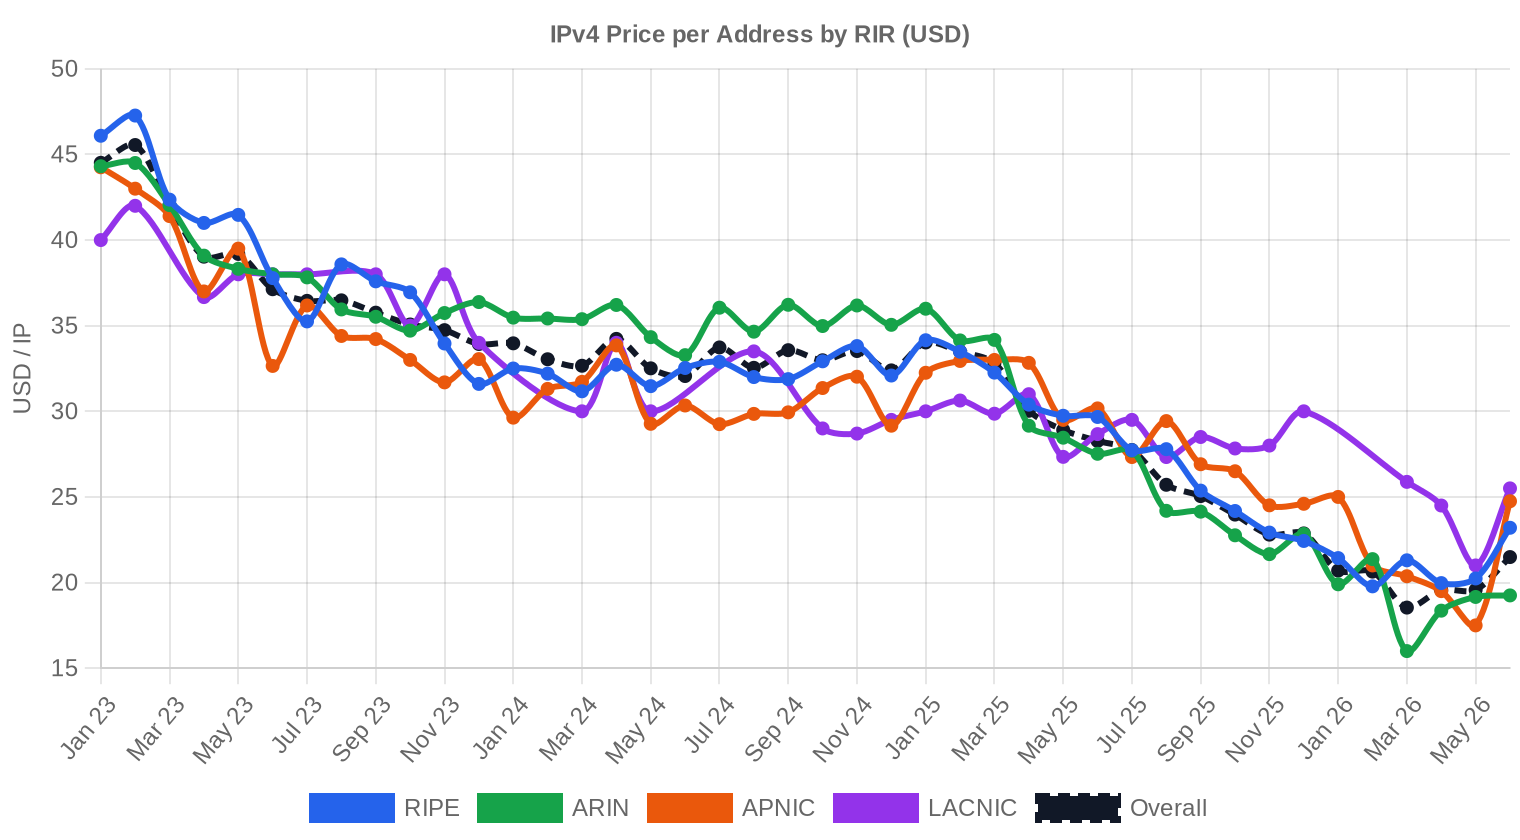
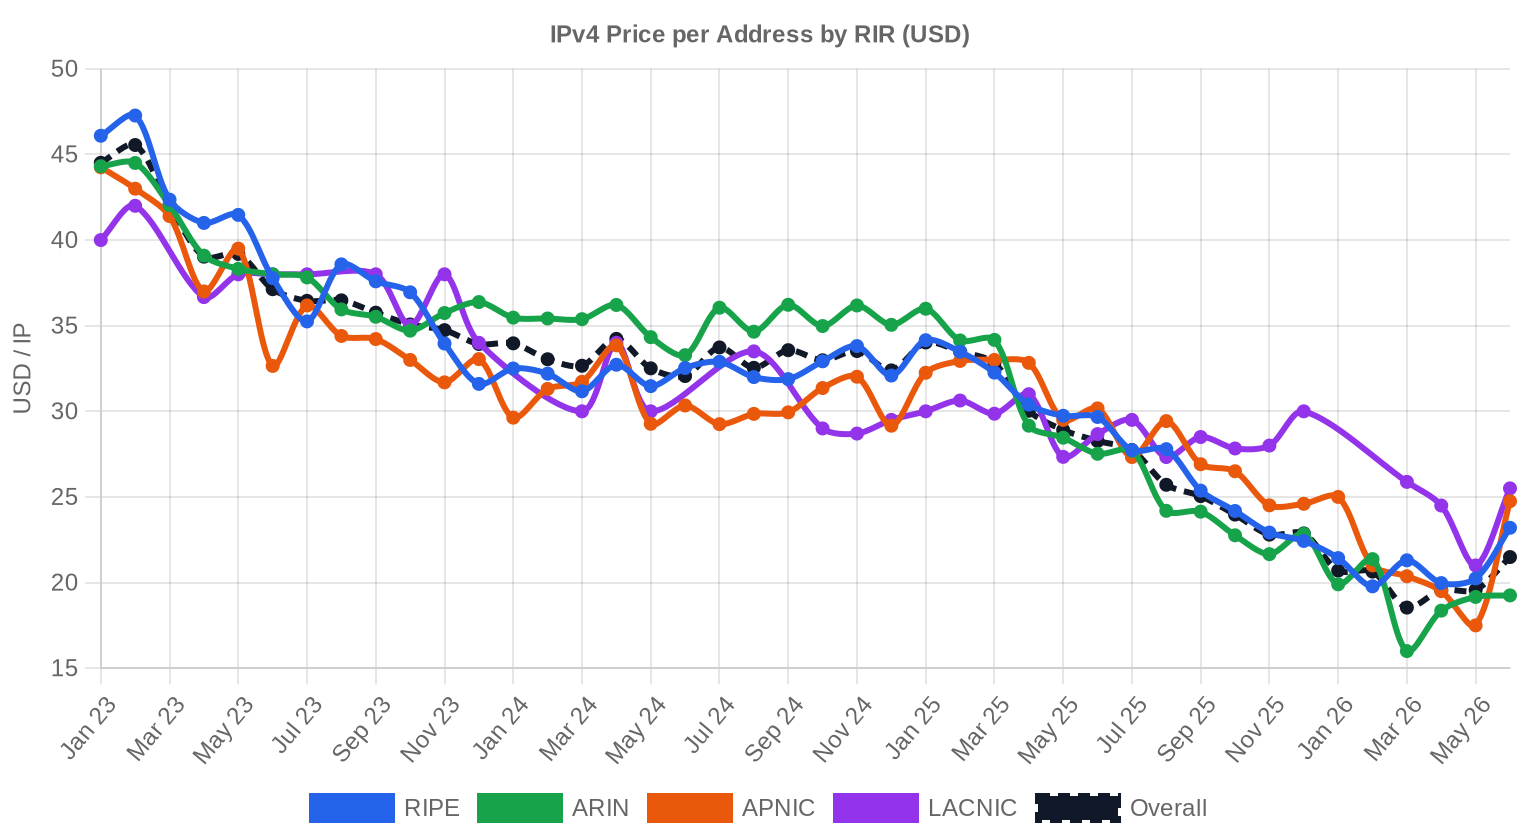
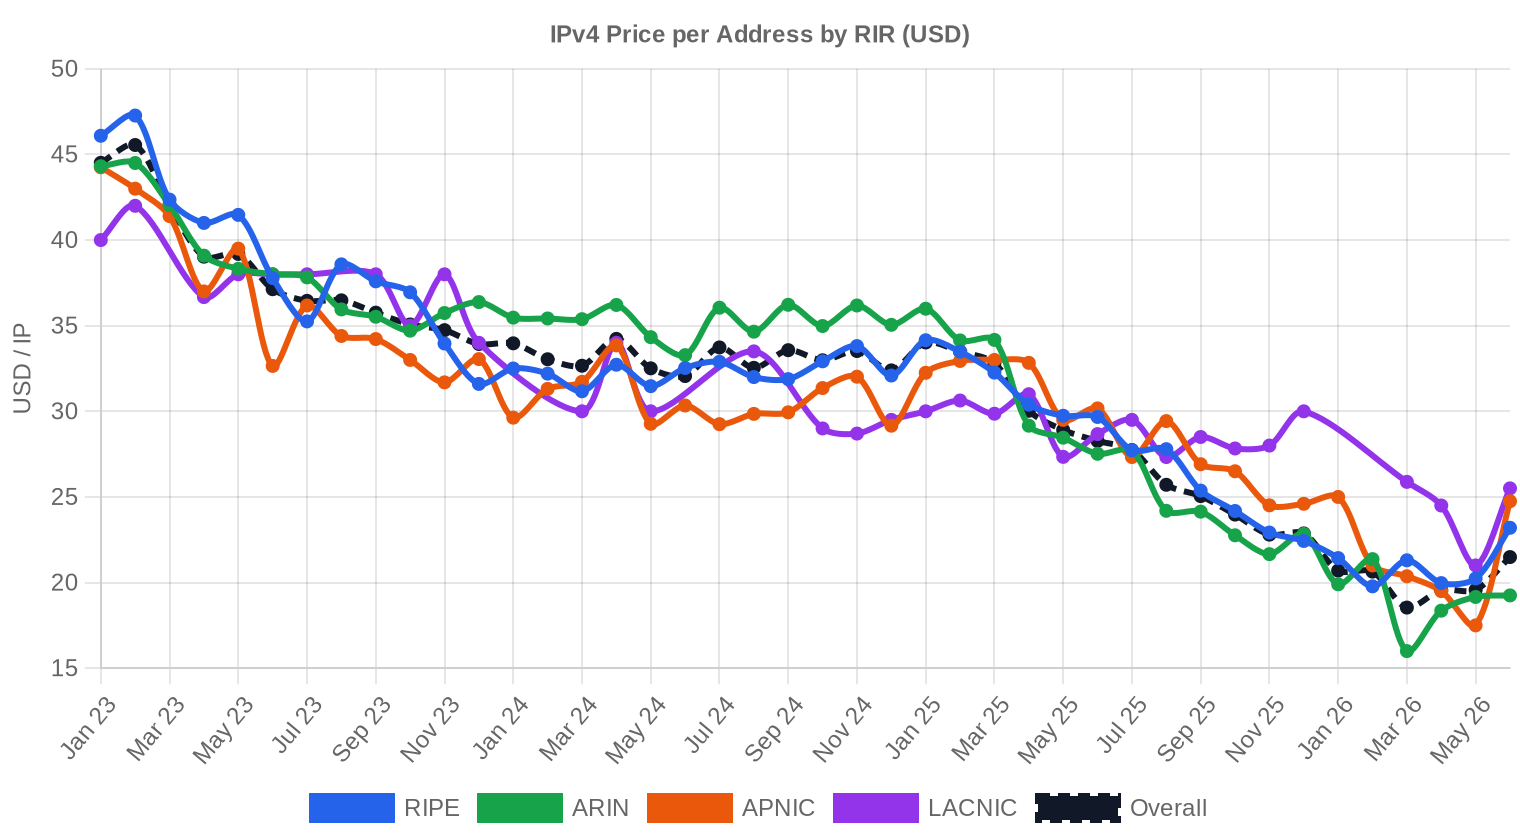
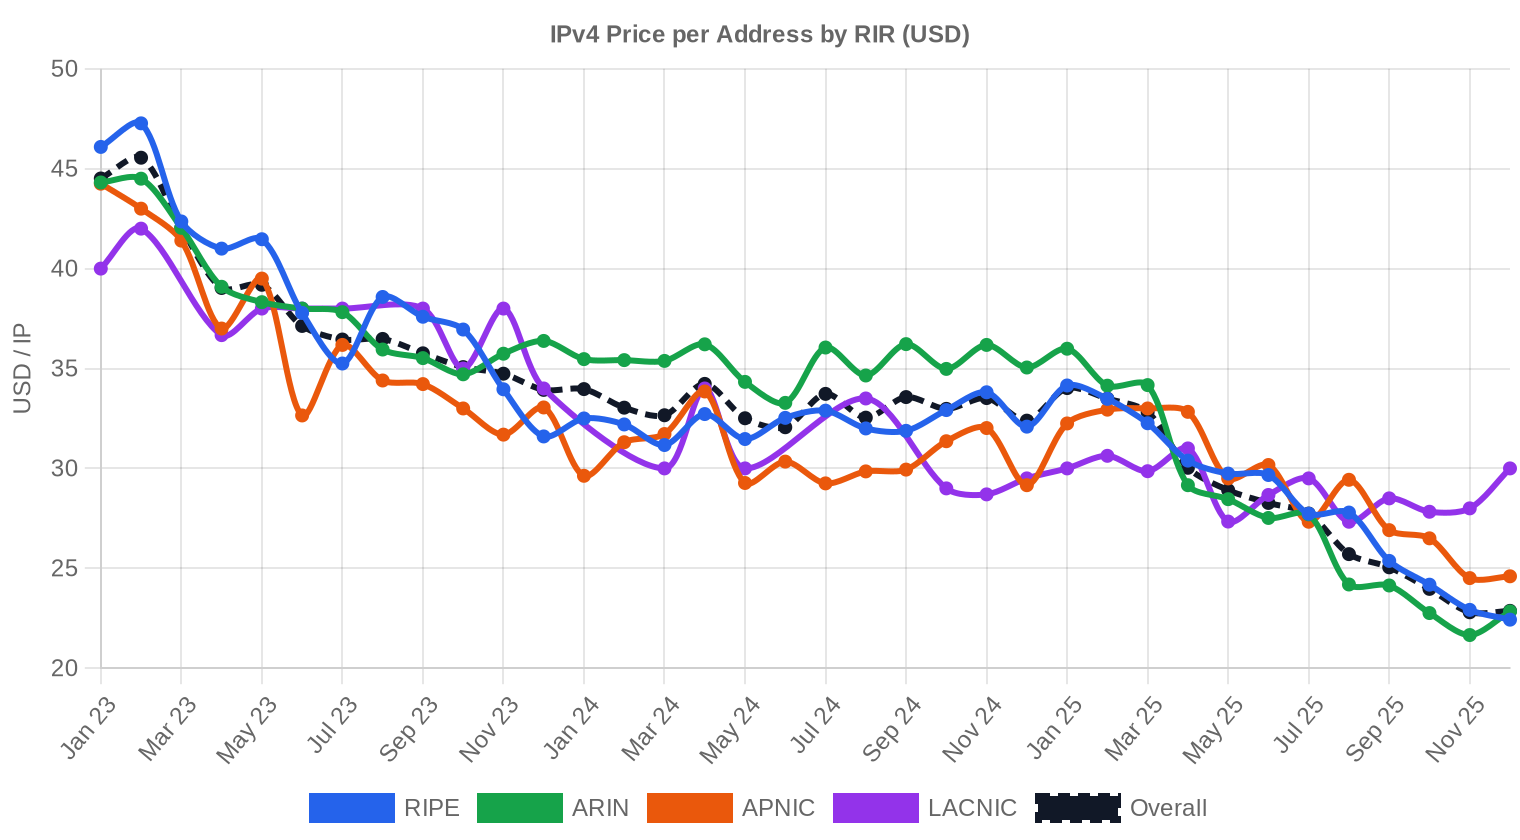
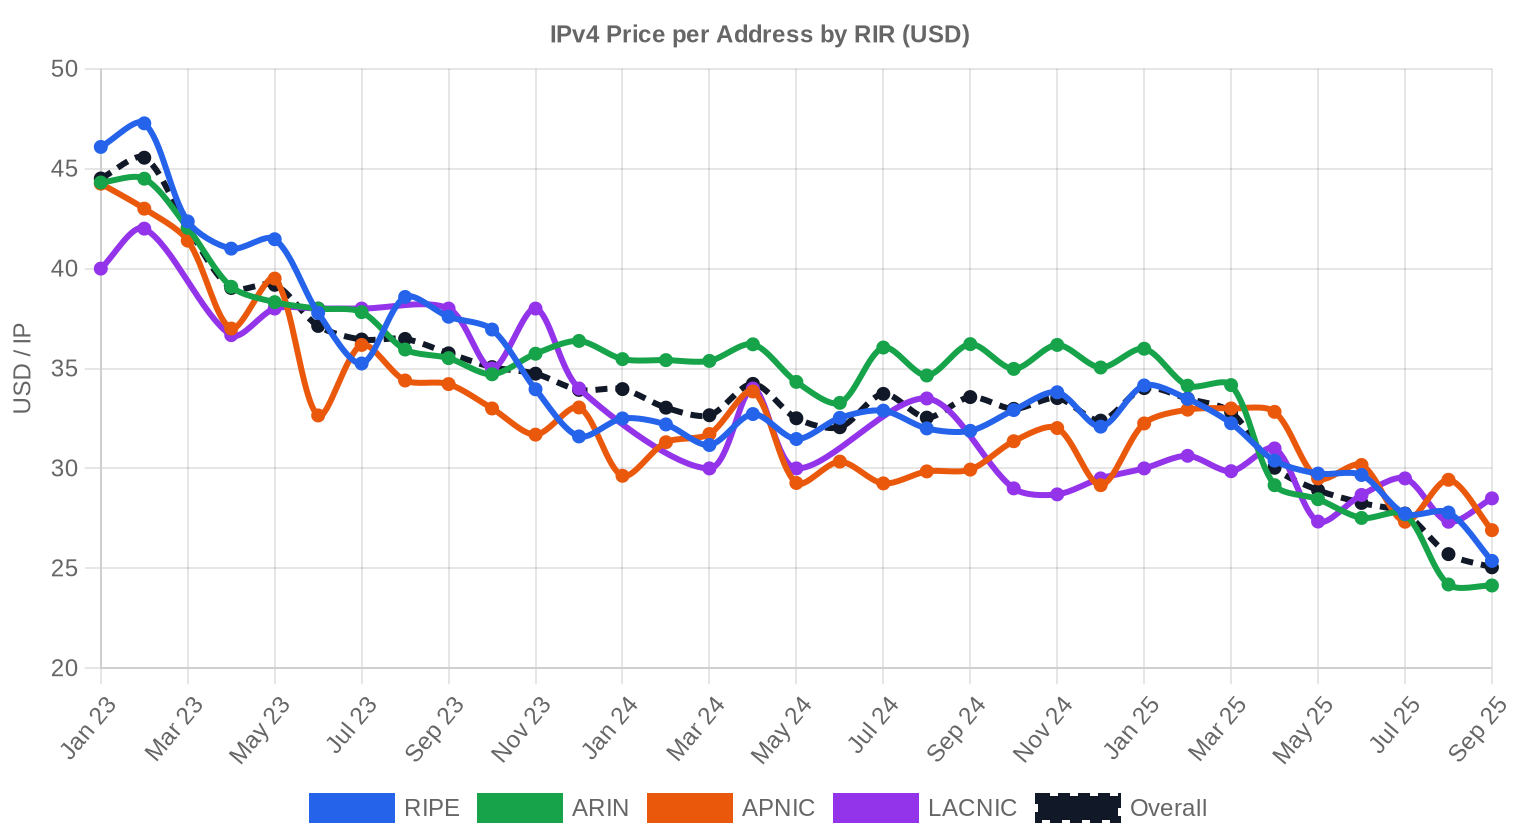
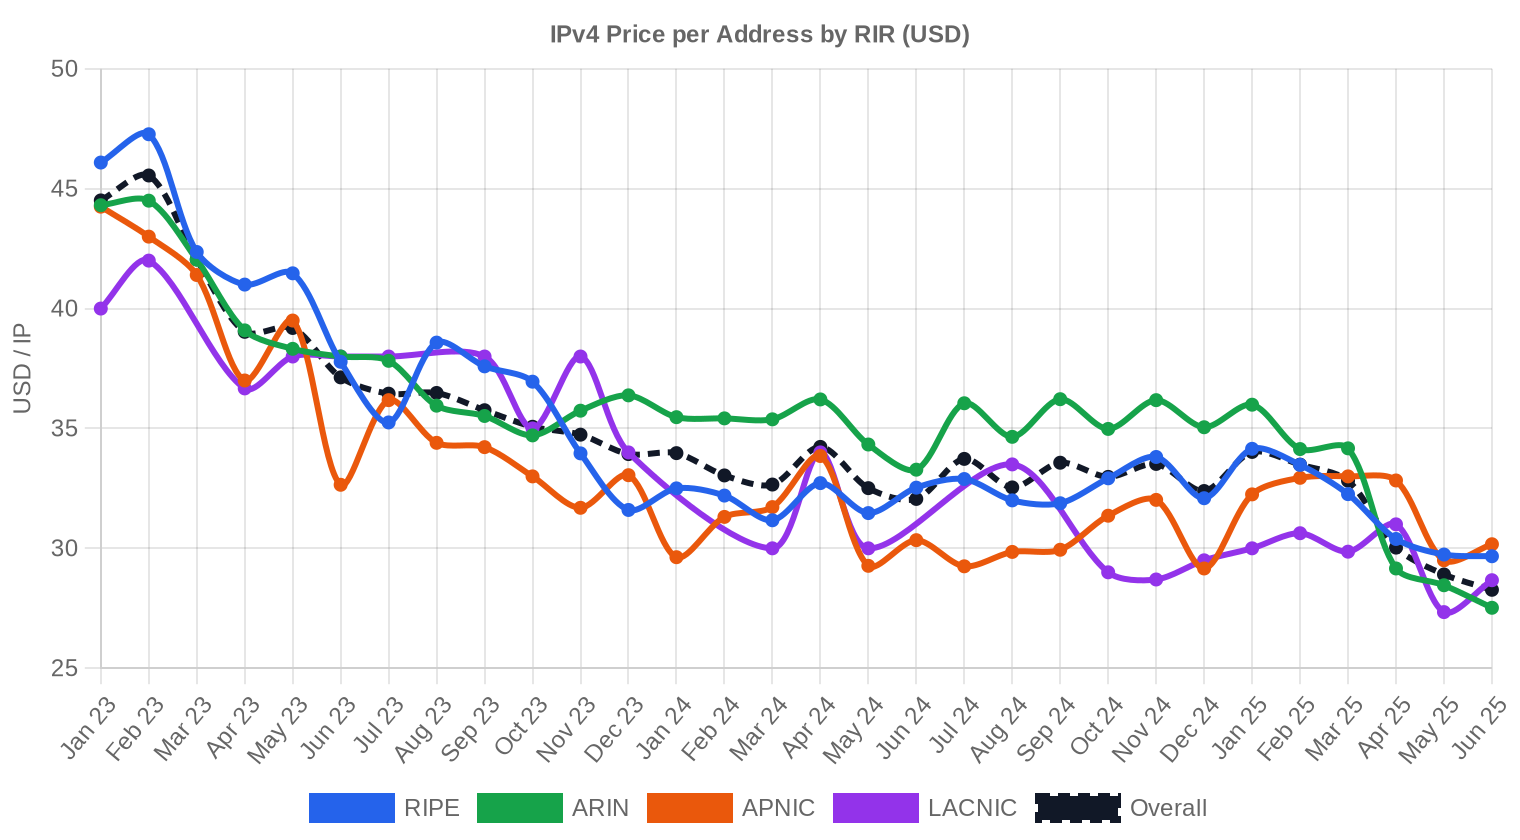
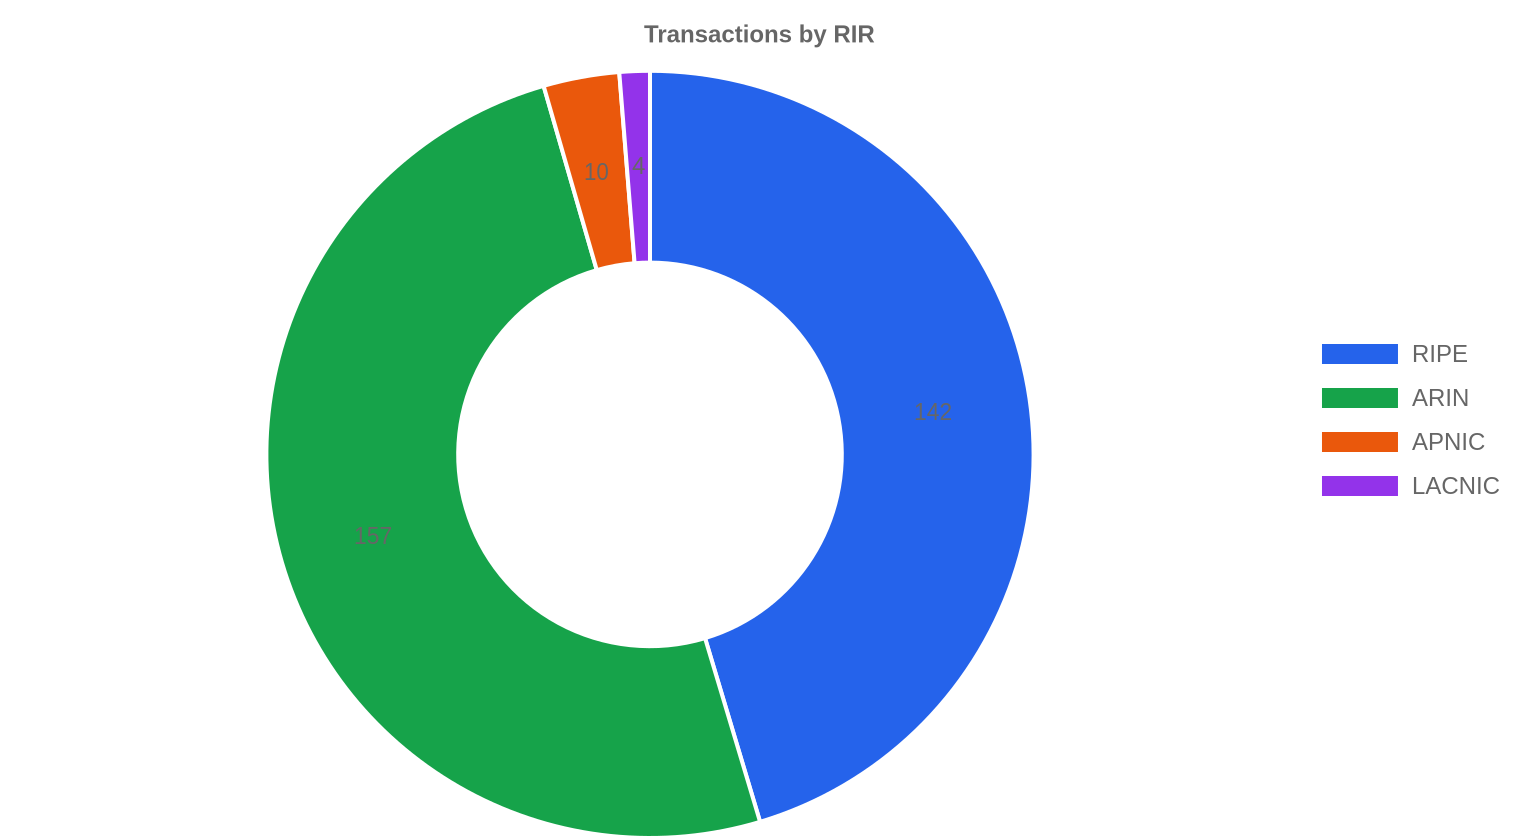
ARIN dominierte das Quartal sowohl nach Transaktionsanzahl (50,2 % aller Abschlüsse) als auch nach IP-Volumen (65,5 % aller gehandelten Adressen). Die durchschnittliche Blockgröße bei ARIN-Transaktionen lag deutlich höher, was den niedrigeren volumengewichteten Preis von $13,16 erklärt. APNIC und LACNIC zeigten die höchsten Stückpreise — bei jeweils marginaler Transaktionszahl, weshalb diese Werte als Orientierung, nicht als belastbare Marktpreise zu verstehen sind. Bemerkenswert ist die sich verbessernde Transfer-Geschwindigkeit bei LACNIC-Beständen: Berichte aus dem Maklermarkt deuten auf Zielzeiten von 6 bis 8 Wochen für Kreuztransfers hin, was den historischen Preisabschlag auf LACNIC-Blöcke perspektivisch verringern dürfte.ARIN: $19,34/IP über 157 Transaktionen (65,5 % des IP-Volumens). Volumengewichtet $13,16. Spanne $10–$40.
RIPE: $20,97/IP über 142 Transaktionen (33,8 % des IP-Volumens). Volumengewichtet $16,08. Spanne $13–$38.
APNIC: $23,95/IP über 10 Transaktionen (0,4 % des IP-Volumens). Volumengewichtet $22,67. Spanne $20–$26.
LACNIC: $23,75/IP über 4 Transaktionen (0,2 % des IP-Volumens). Volumengewichtet $23,44. Spanne $22–$25.
AFRINIC: Keine Transaktionen im Berichtszeitraum.
| RIR | Transaktionen | Ø $/IP | Median $/IP | Gehandelte IPs | RIR-Transfers | Nächster Monat (Prog.) | Jahresende (Prog.) |
|---|---|---|---|---|---|---|---|
| RIPE | 142 | $20,97 | $20,00 | 421.888 | 321 | $21,50 | $21,00 |
| ARIN | 157 | $19,34 | $18,75 | 816.896 | 529 | $17,00 | $17,00 |
| APNIC | 10 | $23,95 | $24,25 | 5.376 | 0 | $24,00 | $24,00 |
| LACNIC | 4 | $23,75 | $24,00 | 2.304 | 0 | $25,00 | $24,50 |
Transaktionsvolumen
Angebot & Blockgrößen
/24-Blöcke dominierten mit 97 Transaktionen (31 % aller Abschlüsse) erneut das Geschehen — Standardblockgröße für kleinere ISPs und Unternehmen, die Reputationsmanagement priorisieren. Die /22-Segmente (52 Transaktionen) und /23-Segmente (50 Transaktionen) folgten dicht, wobei /22-Blöcke mit einem Preisanstieg von 11,8 % im Quartalsvergleich auffällig nachgefragt wurden. Großblöcke ab /18 blieben mit 16 Transaktionen eine Nische — aber genau hier liegt das Volumen, das den volumengewichteten Durchschnitt drückt.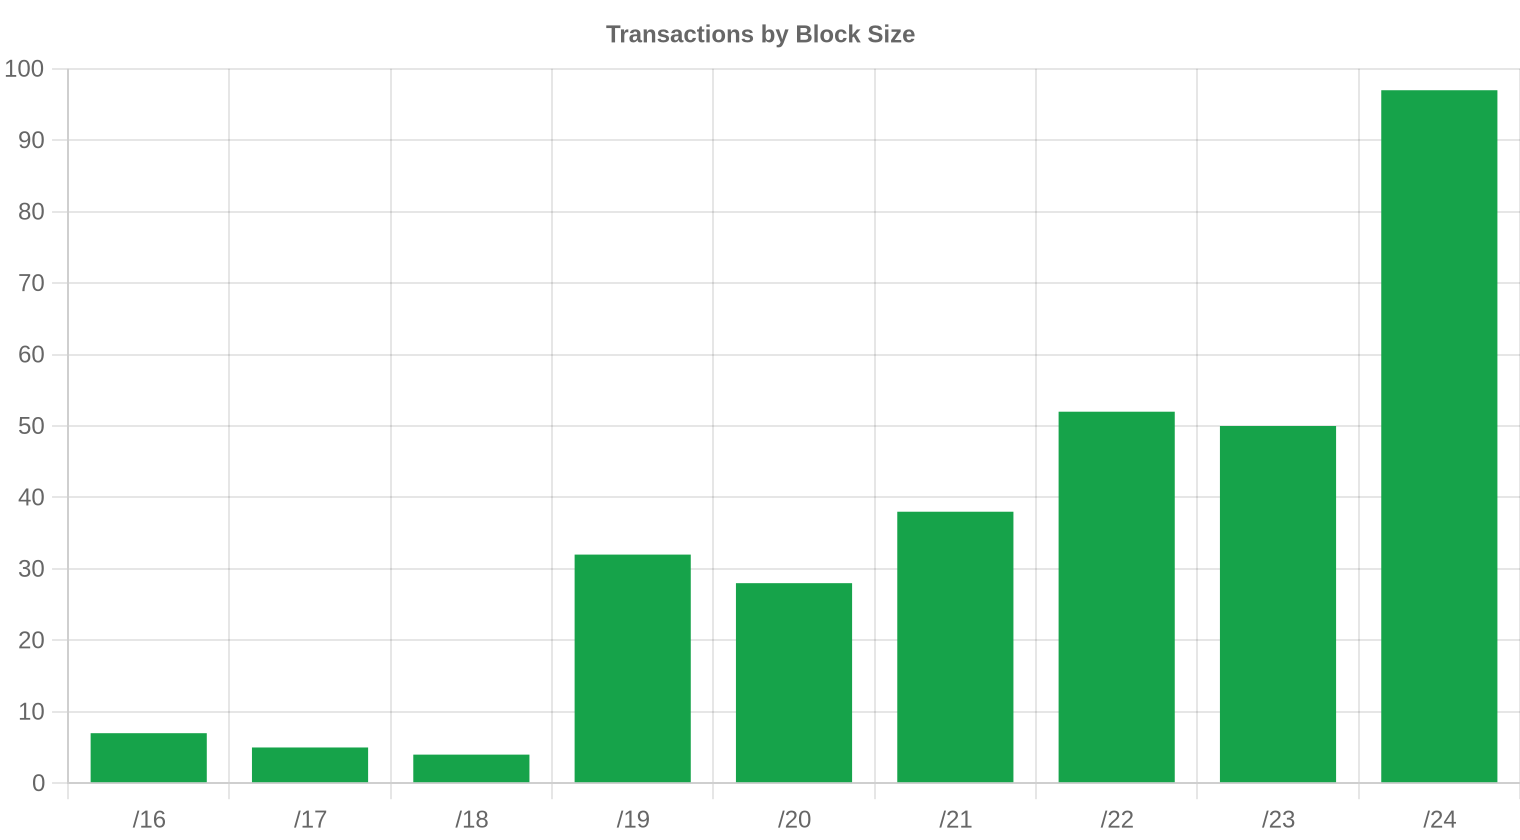
Geografische Aktivität
Die USA führten die Länderstatistik mit 129 Transaktionen an, gefolgt von Großbritannien (47) und Kanada (24). Spanien (13), Schweden (11) und Irland (8) zeigten solide europäische Aktivität. Deutschland war mit lediglich 2 Transaktionen im Quartal auffällig unterrepräsentiert — ein Bild, das sich seit mehreren Quartalen wiederholt und auf geringe Verkaufsbereitschaft deutscher Halter hindeutet.Registry-Transferaktivität
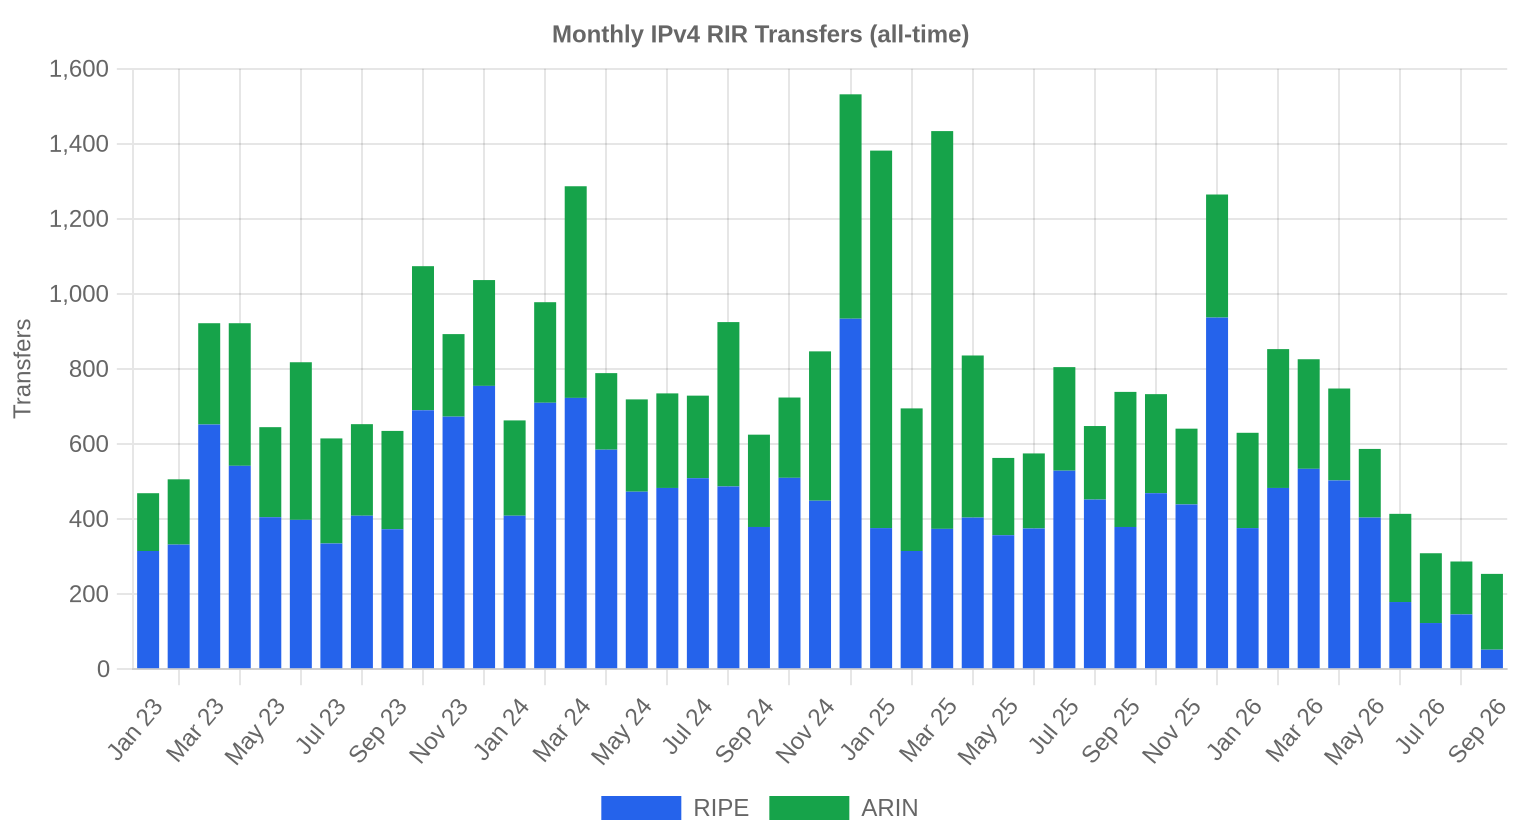
Die RIR-Transferstatistiken verzeichneten insgesamt 850 offizielle Transfers im 3. Quartal 2026. ARIN führte mit 529 Transfers, RIPE folgte mit 321. Die Differenz zwischen offiziellen Transfers (850) und Markttransaktionen (313) erklärt sich durch interne Umstrukturierungen, konzerninterne Übertragungen und Transfers ohne Kaufpreiserfassung.Langfristige Transfertrends
Über den gesamten Beobachtungszeitraum von 45 Monaten wurden 34.966 offizielle RIR-Transfers registriert. Der Spitzenmonat war Dezember 2024 — typischerweise getrieben durch Jahresendtransaktionen und steuerliche Optimierung. RIPE dominiert den langfristigen Transferanteil mit 59,3 %, ARIN kommt auf 40,7 %. Die monatlichen Transferzahlen haben sich seit dem Höchststand normalisiert, bewegen sich aber auf stabilem Niveau.| RIR | RIR-Transfers |
|---|---|
| RIPE | 20.736 |
| ARIN | 14.230 |
| RIR-Transfers | 34.966 |
Ausblick & Prognose
Jede Blockgrößenklasse und jeden RIR separat mit unserem KI-Modell prognostizierend:
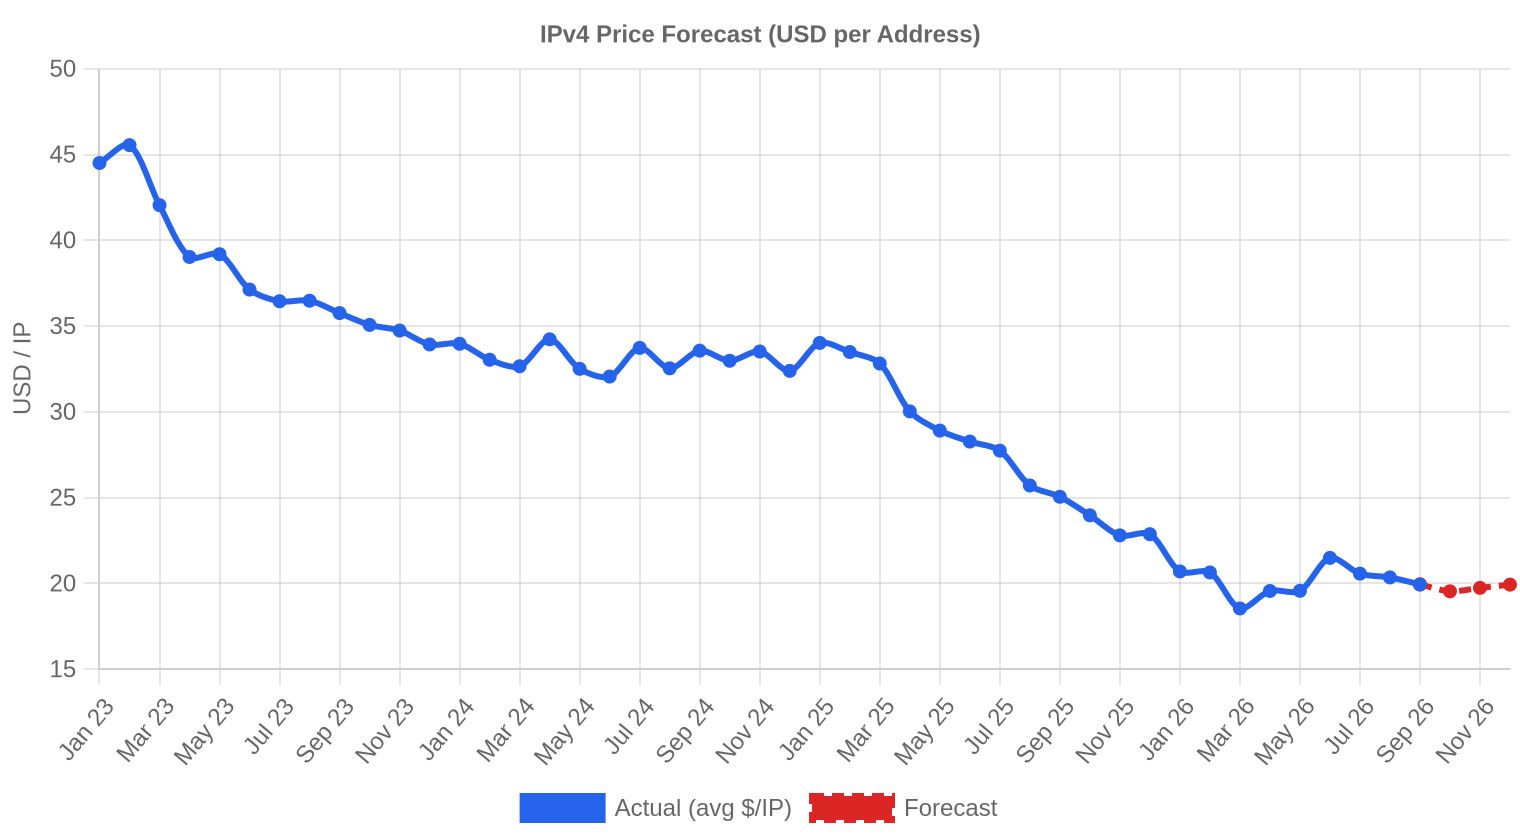
Der durchschnittliche Preis pro IP wird bis Dezember 2026 voraussichtlich $19,93 erreichen, mit einer Schätzung von $19,93 pro IP für den nächsten Monat.
- RIPE: voraussichtlich $21,50 pro IP im nächsten Monat, mit Tendenz zu $21,00 bis Dezember 2026.
- ARIN: voraussichtlich $17,00 pro IP im nächsten Monat, mit Tendenz zu $17,00 bis Dezember 2026.
- APNIC: voraussichtlich $24,00 pro IP im nächsten Monat, mit Tendenz zu $24,00 bis Dezember 2026.
- LACNIC: voraussichtlich $25,00 pro IP im nächsten Monat, mit Tendenz zu $24,50 bis Dezember 2026.
- AFRINIC: unzureichende Daten für eine verlässliche Prognose.
Prognose nach Blockgröße
| Block | Aktuell $/IP | Nächster Monat | Jahresende | Konfidenz |
|---|---|---|---|---|
| /24 | $25,00 | $25,00 (0,0%) | $25,00 (0,0%) | hoch |
| /23 | $22,00 | $21,50 (-2,3%) | $21,00 (-4,5%) | mittel |
| /22 | $19,00 | $19,00 (0,0%) | $19,50 (+2,6%) | mittel |
| /21 | $17,60 | $17,00 (-3,4%) | $17,00 (-3,4%) | mittel |
| /20 | $15,50 | $15,50 (0,0%) | $15,50 (0,0%) | mittel |
| /19 | $13,50 | $13,50 (0,0%) | $13,50 (0,0%) | mittel |
| /18-/16 | $13,50 | $13,00 (-3,7%) | $13,00 (-3,7%) | niedrig |
| /15-up | $10,00 | $10,00 (0,0%) | $10,00 (0,0%) | niedrig |
Redaktion: Kaufen oder Mieten?
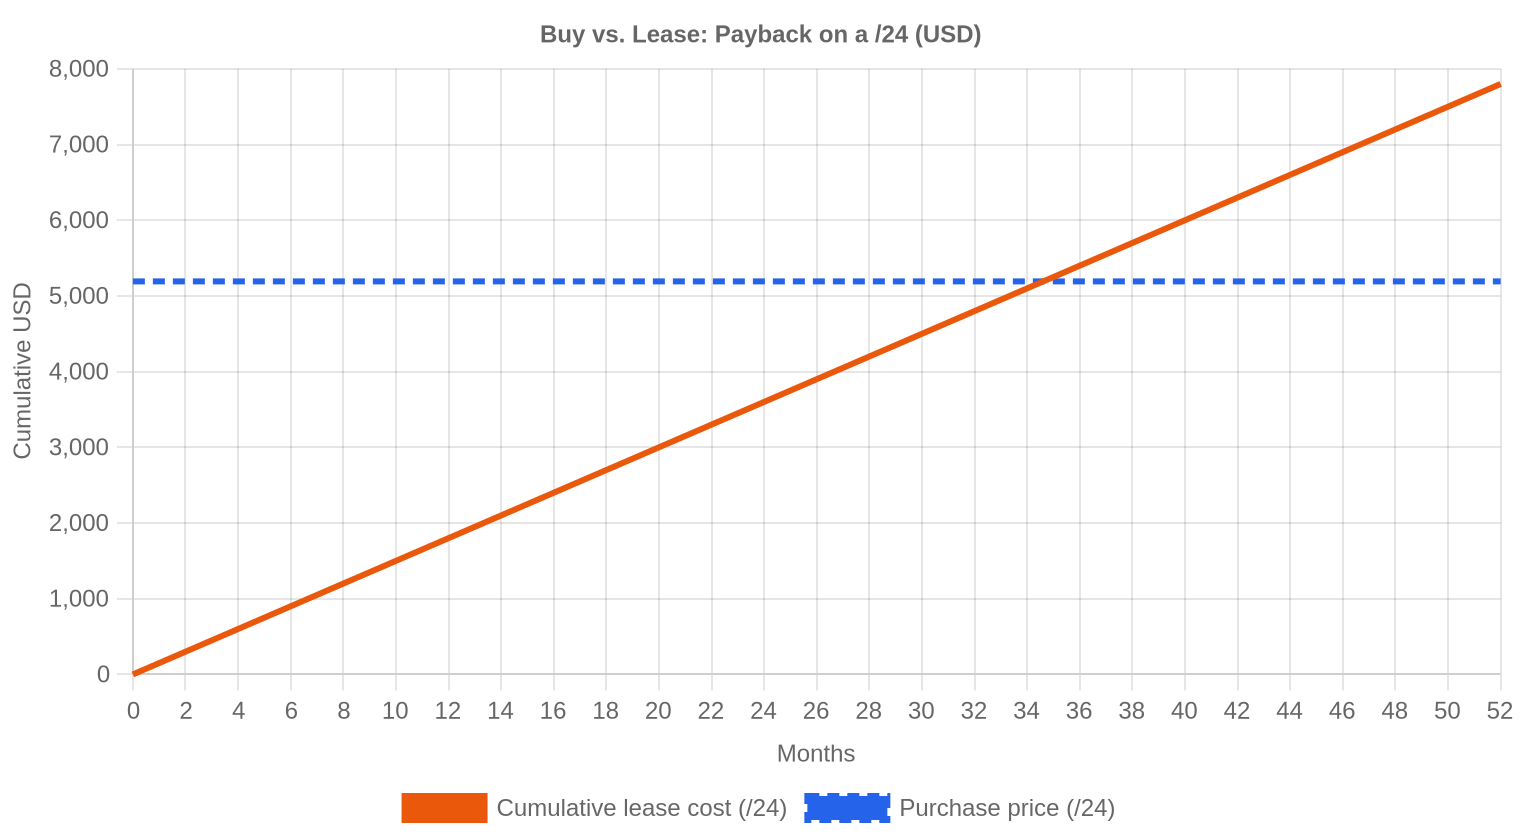
Die Kauf-gegen-Leasing-Rechnung fällt im 3. Quartal 2026 eindeutig zugunsten des Kaufs aus. Bei einem Kaufpreis von $20,28/IP und einer monatlichen Leasingrate von $0,59/IP amortisiert sich der Kauf nach 34,6 Monaten — knapp unter drei Jahren. Die implizite Jahresrendite liegt bei 34,7 %. Für einen /24-Block bedeutet das: Kaufpreis rund $5.192, monatliche Leasingkosten $150. Wer Adressen länger als 35 Monate benötigt, verschenkt beim Leasing erhebliches Kapital. Allerdings: Die Preise liegen 23 % unter Vorjahr. Käufer, die auf weitere Rückgänge spekulieren, könnten versucht sein, zunächst zu leasen und bei Erreichen der $18-Marke zuzuschlagen. Das Risiko dabei ist, dass die Seitwärtsbewegung anhält und die Leasingkosten den möglichen Preisvorteil auffressen.| /24 Kaufpreis | $5.192 |
| /24 Mietpreis | $150 / Mon. |
| Amortisationsdauer | 34,6 Mon. (2,9 J.) |
| Brutto-Jahresrendite | 34,7% |
Was das für Sie bedeutet
Käufer: Das Preisniveau hat sich stabilisiert. Wer kurzfristig Bedarf hat, findet im ARIN-Segment die günstigsten Konditionen bei hoher Verfügbarkeit. /22-Blöcke sind mit +11,8 % im Quartal überdurchschnittlich nachgefragt — wer hier zugreifen will, sollte nicht auf weitere Abschläge warten.Verkäufer: Die durchschnittliche Transaktionsgröße sank von $69.704 im Vorquartal auf $56.582 — der Markt fragmentiert sich weiter in kleinere Abschlüsse. Großblockverkäufer müssen mit volumengewichteten Preisen um $14 rechnen, nicht mit den im Marktdurchschnitt ausgewiesenen $20. Wer LACNIC-Bestände hält, profitiert von den sich verkürzenden Transferzeiten und sollte prüfen, ob ein Kreuztransfer nach ARIN oder RIPE den Blockwert steigert.
Leasingnehmer: Bei $0,59/IP monatlich und einem Amortisationszeitraum von unter drei Jahren lohnt sich Leasing nur für kurzfristigen Bedarf unter 35 Monaten oder für Nutzer, die Kapitalbindung vermeiden müssen.
Bestandshalter: Die Jahresrendite von 34,7 % bei Vermietung ist attraktiv, aber nur realistisch bei hoher Auslastung. Der Marktpreis liegt 23 % unter Vorjahr — ein Verkauf jetzt sichert das aktuelle Niveau ab, bevor potenzielle weitere Rückgänge eintreten.
Verifizierte IPv4-Blöcke durchsuchenIPv4 verkaufen →
Blöcke mit verwaltetem Transfer listenIPv4 mieten →
Flexible kurzfristige KapazitätIPv4 vermieten →
Ungenutzte Blöcke in Einnahmen verwandeln
IPv4-Preise nach Blockgröße
/24-Blöcke werden aktuell bei einem Medianpreis von $25/IP gehandelt, zeigten aber mit −3,8 % im Quartalsvergleich leichte Schwäche. /22-Blöcke ($19/IP Median) und /23-Blöcke ($22/IP Median) verzeichneten dagegen deutliche Preisanstiege von 11,8 % bzw. 10 %. Großblöcke ab /18 bis /16 handeln bei $13,50/IP — ein Abschlag von 46 % gegenüber /24-Blöcken. Die Leasing-Daten zeigen eine klare Größenstaffelung: /24-Blöcke bei $0,59/IP monatlich, /21-Blöcke bei $1,27/IP, /20-Blöcke bei $1,95/IP — wobei die höheren Pro-IP-Leasingpreise bei größeren Blöcken auf spezialisierte Nutzungsszenarien hindeuten.| Block | IPs | Kauf: /IP | Kauf: Gesamt | Leasing: /IP/Mo. | Leasing: Monatlich |
|---|---|---|---|---|---|
| /24 | 256 | $25.00 | $6,400 | $0.59 | $150 |
| /22 | 1,024 | $19.00 | $19,456 | $0.59 | $600 |
| /20 | 4,096 | $15.50 | $63,488 | $1.95 | $8,000 |
| /18-/16 | 16,384-65,536 | $13.50 | $221,184-884,736 | $0.59 | $9,599-38,398 |
IPv4-Preisgeschichte: 2011–2026
Seit der IANA-Erschöpfung 2011 stiegen IPv4-Preise nahezu kontinuierlich — von unter $5/IP auf den Höchststand von über $60/IP Mitte 2023 für /24-Blöcke in bestimmten RIR-Regionen. Der Wendepunkt kam mit der Ankündigung von AWS, ab Februar 2024 $0,005 pro öffentliche IPv4-Adresse pro Stunde zu berechnen, was die Rückgabe ungenutzter Blöcke beschleunigte und das Angebot spürbar erhöhte. Seitdem hat sich der Markt in zwei Segmente gespalten: Kleinstblöcke (/24, /23) mit Premiumpreisen und Großblöcke (/18 und größer) mit erheblichen Mengenrabatten. Der aktuelle Durchschnitt von $20,28 liegt auf einem Niveau, das zuletzt Anfang 2022 gesehen wurde.| Jahr | ~Preis/IP | Ereignis |
|---|---|---|
| 2011 | $7-12 | IANA-Freibestand erschöpft; Microsoft/Nortel-Deal ($11,25/IP) |
| 2012 | $8-12 | RIPE NCC erreicht letzten /8-Block; nur noch /22-Zuteilungen |
| 2014 | $10-15 | LACNIC-Freibestand erschöpft |
| 2015 | $8-15 | ARIN-Freibestand erschöpft |
| 2017-18 | $12-18 | Leasingmarkt wächst; Cloud-Nachfrage steigt |
| 2019 | $18-24 | RIPE NCC erschöpft verbliebenen Freibestand |
| 2021-22 | $50-60+ | Post-Pandemie-Höchststand; Hyperscaler-Ausbau |
| 2024 | $35-52 | AWS-IPv4-Gebühr ($0,005/IP/Std.); Großblock-Korrektur |
| 2025-26 | $18-45 | Marktspaltung; /16-Blöcke erstmals seit 2019 unter $20 |
Marktstruktur: Wer kauft und wer verkauft
Die Käuferseite wird von Cloud-Dienstleistern, Hosting-Unternehmen und regionalen ISPs dominiert, die für Netzwerkexpansion und IPv4-Reputationsmanagement frische Blöcke benötigen. Auf der Verkäuferseite treten zunehmend Legacy-Halter auf, die ungenutzten Adressraum monetarisieren — begünstigt durch den AWS-Effekt, der die Haltekosten sichtbar gemacht hat. Insolvenzverkäufe und Unternehmensrestrukturierungen liefern sporadisch größere Blöcke in den Markt.IPv4 im Vergleich zu anderen Anlageklassen
Mit einer impliziten Jahresrendite von 34,7 % bei Vermietung übertrifft IPv4-Adressraum die meisten traditionellen Anlageklassen erheblich — Gewerbeimmobilien liegen bei 5–8 %, Staatsanleihen bei 3–4 %, Dividendenaktien bei 2–5 %. Allerdings fehlt IPv4 die Liquidität etablierter Märkte, und der Preisrückgang von 23 % im Jahresvergleich zeigt, dass Kapitalverluste die Mietrendite schnell auffressen können. Als Anlageklasse eignet sich IPv4 für spezialisierte Investoren mit Marktkenntnis und operativer Fähigkeit zur Vermietung — nicht als passives Vehikel.| Anlageklasse | Typische Rendite | Liquidität | Hauptrisiko |
|---|---|---|---|
| IPv4 | 34,7% | Mittel | IPv6-Einführung, Blockqualität |
| Gewerbeimmobilien | 5-8% | Niedrig | Leerstand, Zinszyklus |
| Investment-Grade-Anleihen | 4-5% | Hoch | Duration, Kreditrisiko |
| S&P 500 | ~1,3% | Hoch | Marktvolatilität |
| Money Market / T-Bills | ~4-5% | Hoch | Zinszyklusänderungen |
IPv6 und warum IPv4 unverzichtbar bleibt
IPv6-Deployment-Raten steigen global weiter, erreichen aber in vielen Unternehmensnetzen keine kritische Masse. Solange Legacy-Anwendungen, Compliance-Anforderungen und Endgeräte-Kompatibilität IPv4 voraussetzen, bleibt die Nachfrage strukturell intakt. Die Koexistenz beider Protokolle wird den IPv4-Markt auf absehbare Zeit — mindestens fünf bis zehn weitere Jahre — stützen.KI- und Cloud-Infrastrukturnachfrage
Der Ausbau von KI-Infrastruktur — Trainingszentren, Inferenz-Farmen, API-Gateways — erzeugt zusätzlichen Bedarf an öffentlichen IPv4-Adressen, insbesondere für nach außen gerichtete Dienste und Load-Balancing. Große KI-Betreiber greifen bevorzugt auf /20- und /19-Blöcke zurück, was die stabilen Preise in diesem Segment bei $13,50–$15,50/IP teilweise erklärt. Ob dieser Nachfrageimpuls ausreicht, um den generellen Preisrückgang aufzuhalten, bleibt abzuwarten — bislang wirkt er eher stabilisierend als preistreibend.Was den Wert eines IPv4-Blocks bestimmt
Die wichtigsten Werttreiber eines IPv4-Blocks sind Sauberkeit (keine Einträge auf Sperrlisten), Allokationsalter (ältere Blöcke haben tendenziell bessere Reputation), RIR-Zugehörigkeit (RIPE und ARIN erzielen die höchste Liquidität) und Transferierbarkeit (LACNIC-Blöcke wurden historisch mit Abschlag gehandelt, was sich durch verkürzte Transferzeiten ändern könnte). Käufer sollten vor jeder Transaktion eine gründliche Sperrlisten-Prüfung durchführen — kontaminierte Blöcke können Monate brauchen, bis sie rehabilitiert sind.Verkaufen oder Vermieten: Entscheidungsrahmen
Verkaufen empfiehlt sich bei Blöcken, die der Halter nicht operativ nutzen kann und bei denen keine Leasinginfrastruktur vorhanden ist — der Einmalerlös bei $20,28/IP ist sofort verfügbar. Leasing ist attraktiver für Halter mit technischer Kapazität: $0,59/IP monatlich generiert bei einem /22-Block rund $7.200 Jahresertrag. Bei einem Kaufpreisäquivalent von rund $19.500 für denselben Block ergibt sich eine Amortisation des Leasings nach 2,7 Jahren — danach reiner Ertrag, solange der Block gehalten wird.| /24 Kaufpreis | $5.192 |
| /24 Mietpreis | $150 / Mon. |
| Amortisationsdauer | 34,6 Mon. (2,9 J.) |
| Brutto-Jahresrendite | 34,7% |
RIPE NCC 24-Monats-Transferbeschränkung
Die 24-Monats-Haltefrist des RIPE NCC für transferierte Blöcke bindet einen erheblichen Teil des Angebots und verhindert kurzfristigen Handel. Diese Regelung stützt die RIPE-Preise — im Quartal lag der RIPE-Durchschnitt bei $20,97 gegenüber $19,34 bei ARIN, wo keine vergleichbare Sperre existiert. Für Käufer bedeutet die Regel eine Kapitalbindung von mindestens zwei Jahren, was in die Kalkulation einfließen muss.Transaktionsgrößenverteilung
237 der 313 Transaktionen (75,7 %) lagen unter $50.000 — ein klares Bild der Fragmentierung in Kleintransaktionen. Das mittlere Segment ($50.000–$250.000) umfasste 60 Abschlüsse mit einem Gesamtwert von $7,6 Mio. Die 7 Großtransaktionen über $1 Mio. vereinten mit $9,3 Mio. mehr als die Hälfte des Gesamtvolumens auf sich — ein Muster, das den starken Einfluss weniger Großabschlüsse auf den volumengewichteten Durchschnitt erklärt.Top-Handelsländer
Die USA dominieren den IPv4-Handel mit 129 Transaktionen (41 %) — getrieben durch die Tiefe des ARIN-Marktes und den anhaltenden Bedarf von Cloud- und Hosting-Anbietern. Großbritannien folgt mit 47 Transaktionen als stärkster europäischer Markt, begünstigt durch London als Knotenpunkt für Rechenzentren und Finanzdienstleister. Kanada (24), Spanien (13) und Schweden (11) runden die obere Rangliste ab.BEAD-Breitbandprogramm
Das US-BEAD-Programm mit einem Volumen von rund $42 Mrd. wird in den kommenden Quartalen die Nachfrage nach IPv4-Blöcken im mittleren Segment (/20 bis /22) weiter anheizen, da neu angebundene ländliche Netze öffentliche Adressen benötigen. Der Effekt dürfte sich vor allem im ARIN-Segment zeigen, wo bereits 65,5 % des IP-Volumens gehandelt werden. Für Verkäufer mittlerer Blöcke könnte das BEAD-Programm die Preise in diesem Segment stabilisieren oder leicht anheben.Hyperscaler-IPv4-Bestände
Die großen Cloud-Anbieter — AWS, Microsoft, Google — halten zusammen geschätzte 100+ Millionen IPv4-Adressen. AWS' Entscheidung, öffentliche IPv4-Nutzung seit 2024 zu bepreisen, hat die Rückgabewelle bei ungenutzten Adressen ausgelöst und das Marktangebot spürbar erhöht. Ob weitere Hyperscaler ähnliche Preismodelle einführen, bleibt einer der wichtigsten Angebotstreiber für den Markt.Makroökonomische Bedingungen und Marktauswirkungen
Das Zinsumfeld hat sich 2026 leicht entspannt, was die Finanzierungskosten für größere IPv4-Transaktionen senkt und Kapital für digitale Infrastrukturinvestitionen freisetzt. IT-Budgets zeigen sich stabil, mit Schwerpunkten auf Cloud-Migration und Netzwerksicherheit. Der Rückgang der durchschnittlichen Transaktionsgröße von $69.704 auf $56.582 deutet allerdings darauf hin, dass Käufer vorsichtiger agieren und kleinere Positionen bevorzugen.Modellaktualisierung & Kalibrierung
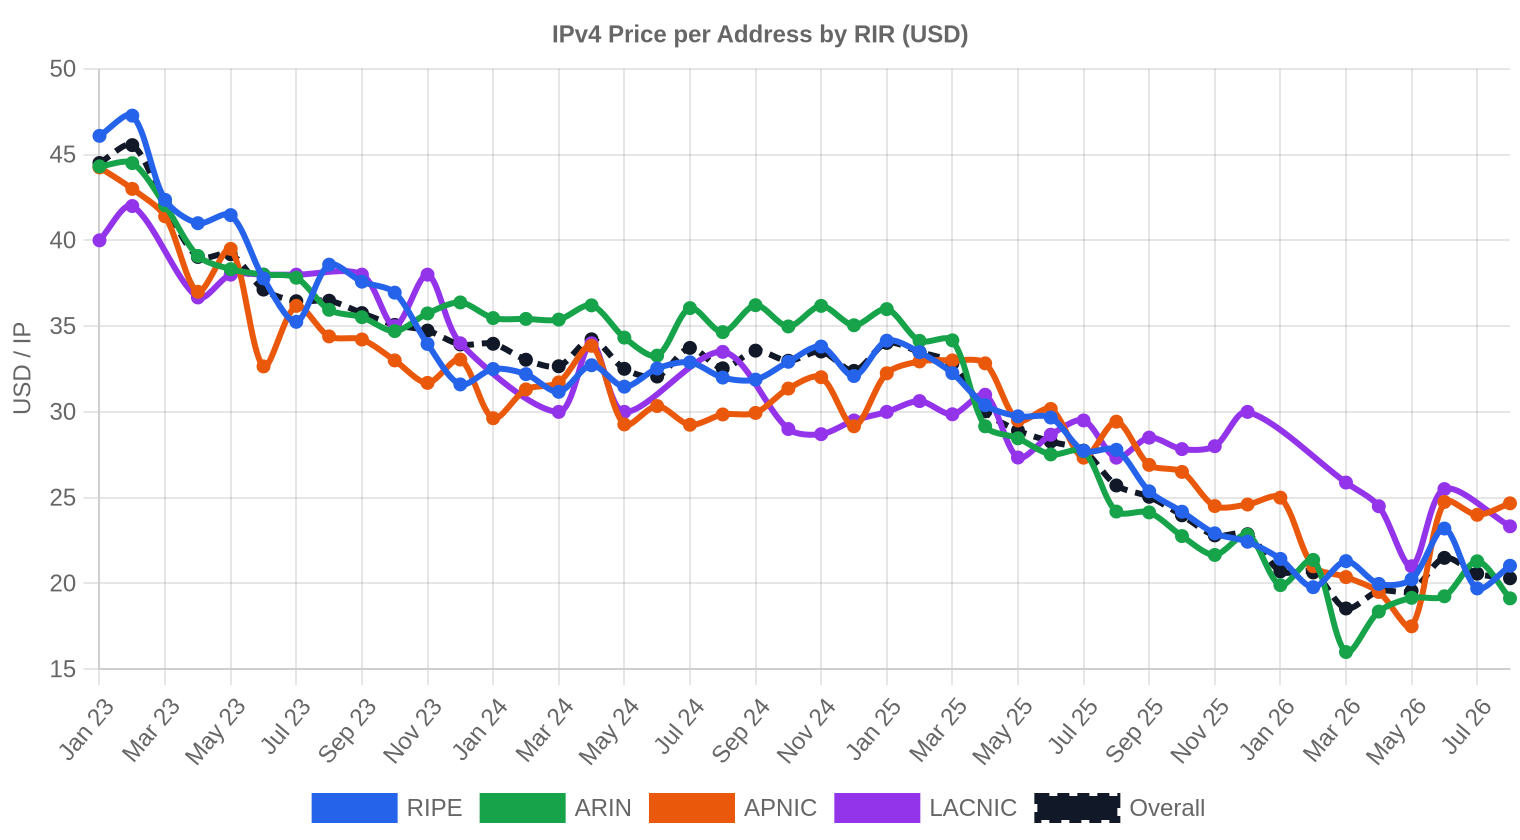
Wir haben unsere früheren Prognosen mit den tatsächlichen Marktergebnissen abgeglichen und das Modell für diesen Bericht neu kalibriert. Das aktualisierte Modell gewichtet jüngere Preisbewegungen stärker, passt die Prognoseintervalle dynamisch an die aktuellen Marktbedingungen an und korrigiert systematische Verzerrungen aus früheren Prognosen. Die nachfolgende Grafik und Tabelle zeigen den Vergleich zwischen unseren Prognosen und den tatsächlichen Ergebnissen.
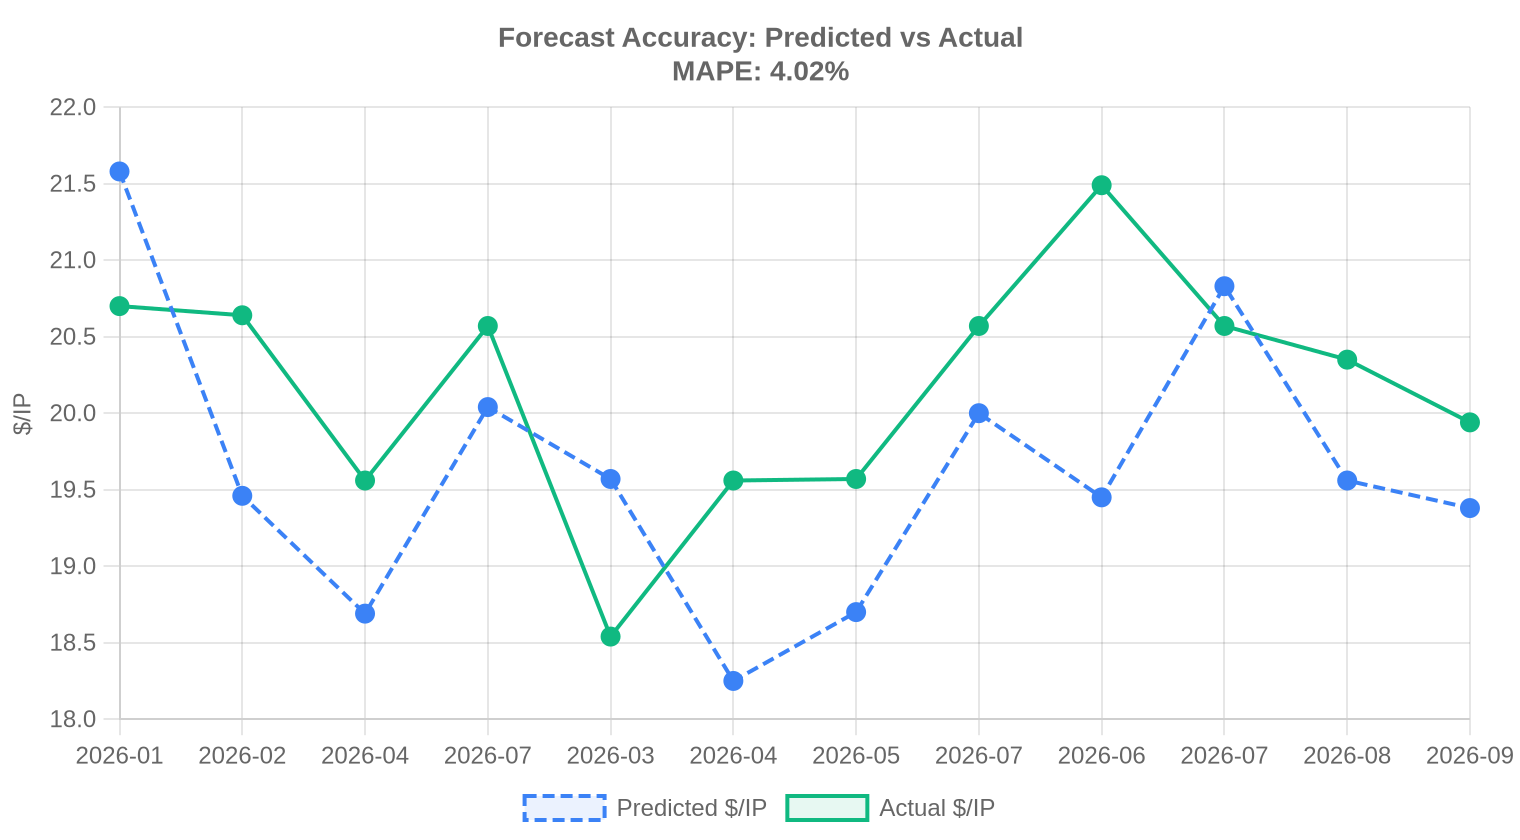
| Berichtsperiode | Zielmonat | Prognose | Tatsächlich | Abweichung |
|---|---|---|---|---|
| 2026-04 | 2026-05 | $19 | $20 | -4% |
| 2026-Q2 | 2026-07 | $20 | $21 | -3% |
| 2026-05 | 2026-06 | $19 | $21 | -9% |
| 2026-06 | 2026-07 | $21 | $21 | +1% |
| 2026-07 | 2026-08 | $20 | $20 | -4% |
| 2026-08 | 2026-09 | $19 | $20 | -3% |
Methodik
Die Zahlen basieren auf abgeschlossenen IPv4Center-Markttransaktionen und RIR-Transferstatistiken. Preise sind in US-Dollar pro IP-Adresse. Die Prognosen stammen von einem KI-Modell, das jede Blockgrößenklasse und jedes RIR-Segment separat (mit ausreißerbereinigten Medianen) sowie bekannte Marktfaktoren auswertet; sie sind Schätzungen, keine Garantien.
Datenquellen
- Hilco Streambank — Abgeschlossene Auktionstransaktionen
- RIPE NCC — Inter-RIR- und Intra-RIR-Transferstatistiken
- ARIN — Nordamerikanische Transferberichte und Wartelistendaten
- APNIC — Asien-Pazifik-Transferaufzeichnungen
- LACNIC — Lateinamerika- und Karibik-Transferdaten
- IPv4Center.com — Eigene Marktplatz-Transaktions- und Leasingpreisdaten
Dieser Bericht wird automatisch und ausschließlich zu Informationszwecken erstellt und stellt keine Finanzberatung dar.