16 min de lecture
Ce rapport analyse le marché des transferts IPv4 pour 3ᵉ trimestre 2026, en s'appuyant sur les transactions finalisées de la place de marché IPv4Center et les registres officiels de transferts des RIR.
Résumé
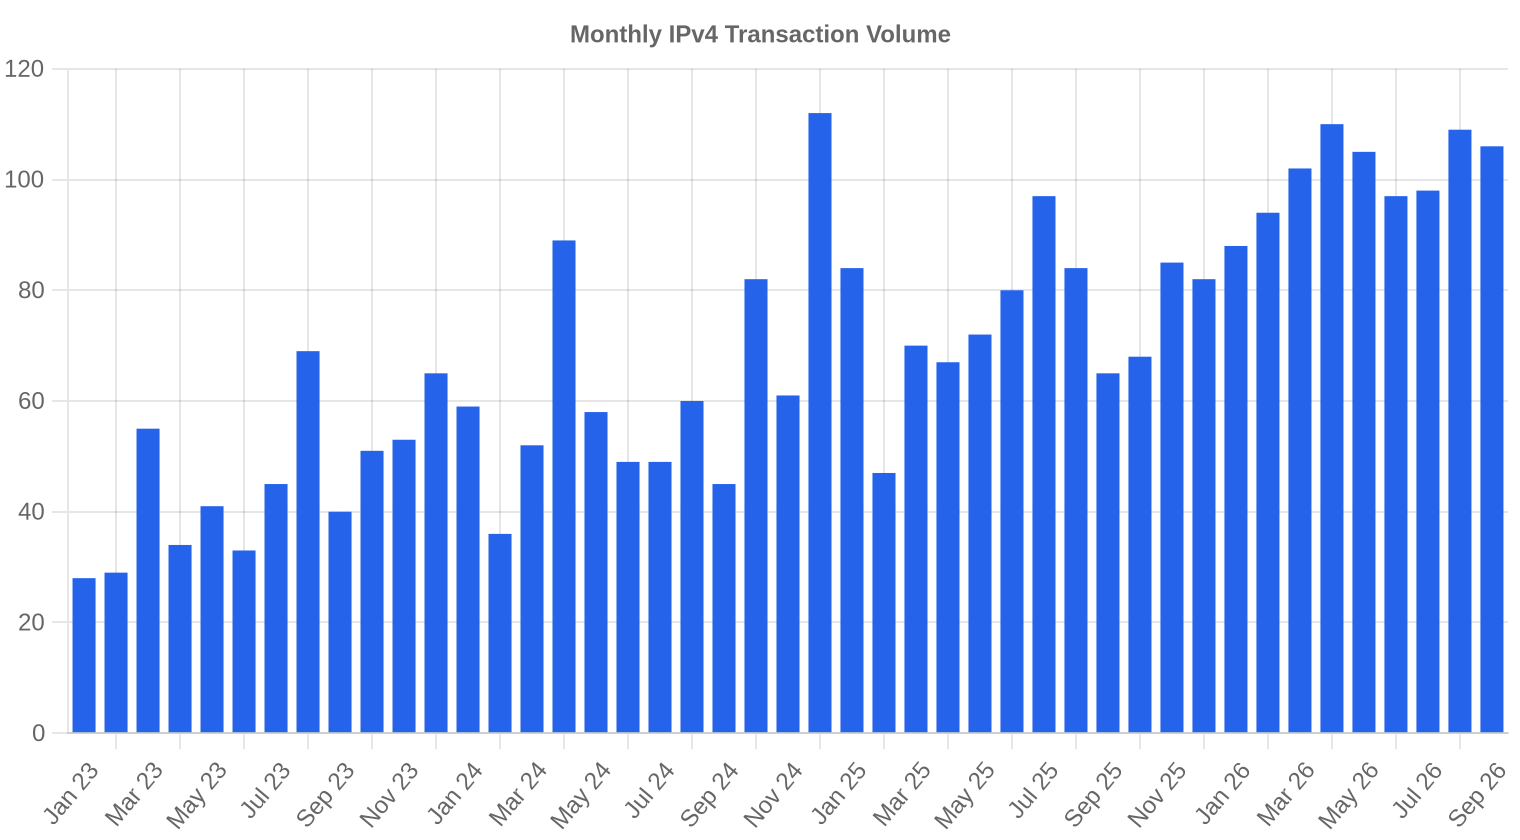
Le marché IPv4 a traité 313 transactions au 3ᵉ trimestre 2026, portant sur 1 246 464 adresses pour une valeur totale de $17,7 millions. Le prix moyen par IP s'établit à $20,28, en hausse de $0,12 (+0,6 %) par rapport au 2ᵉ trimestre 2026. La tendance trimestrielle est donc légèrement haussière, mais le recul annuel reste massif : -23 % par rapport au 3ᵉ trimestre 2025. Le volume de transactions progresse de 30 % sur le trimestre, signe d'un marché qui retrouve de la liquidité après une année de correction brutale. L'amélioration signalée des délais de transfert inter-RIR depuis LACNIC — avec des premiers dossiers bouclés en 60 jours ouvrés et un objectif de 6 à 8 semaines — contribue à fluidifier les échanges sur les gros blocs.Aperçu du Marché
| Transactions | 313 |
| Adresses IP Échangées | 1 246 464 |
| Valeur de Marché Estimée | $17 710 210 |
| Prix Moyen / IP | $20,28 |
| Prix Médian / IP | $19,30 |
| Transferts RIR | 850 |
Comparaison d'une Année sur l'Autre
| Indicateur | Cette période | Un an plus tôt (Q3 2025) | Variation |
|---|---|---|---|
| Transactions | 313 | 246 | +27,2% |
| Adresses IP Échangées | 1 246 464 | 1 391 360 | -10,4% |
| Valeur de Marché Estimée | $17 710 210 | $25 327 061 | -30,1% |
| Prix Moyen / IP | $20,28 | $26,33 | -23,0% |
| Transferts RIR | 850 | 2 192 | -61,2% |
Dynamique des Prix
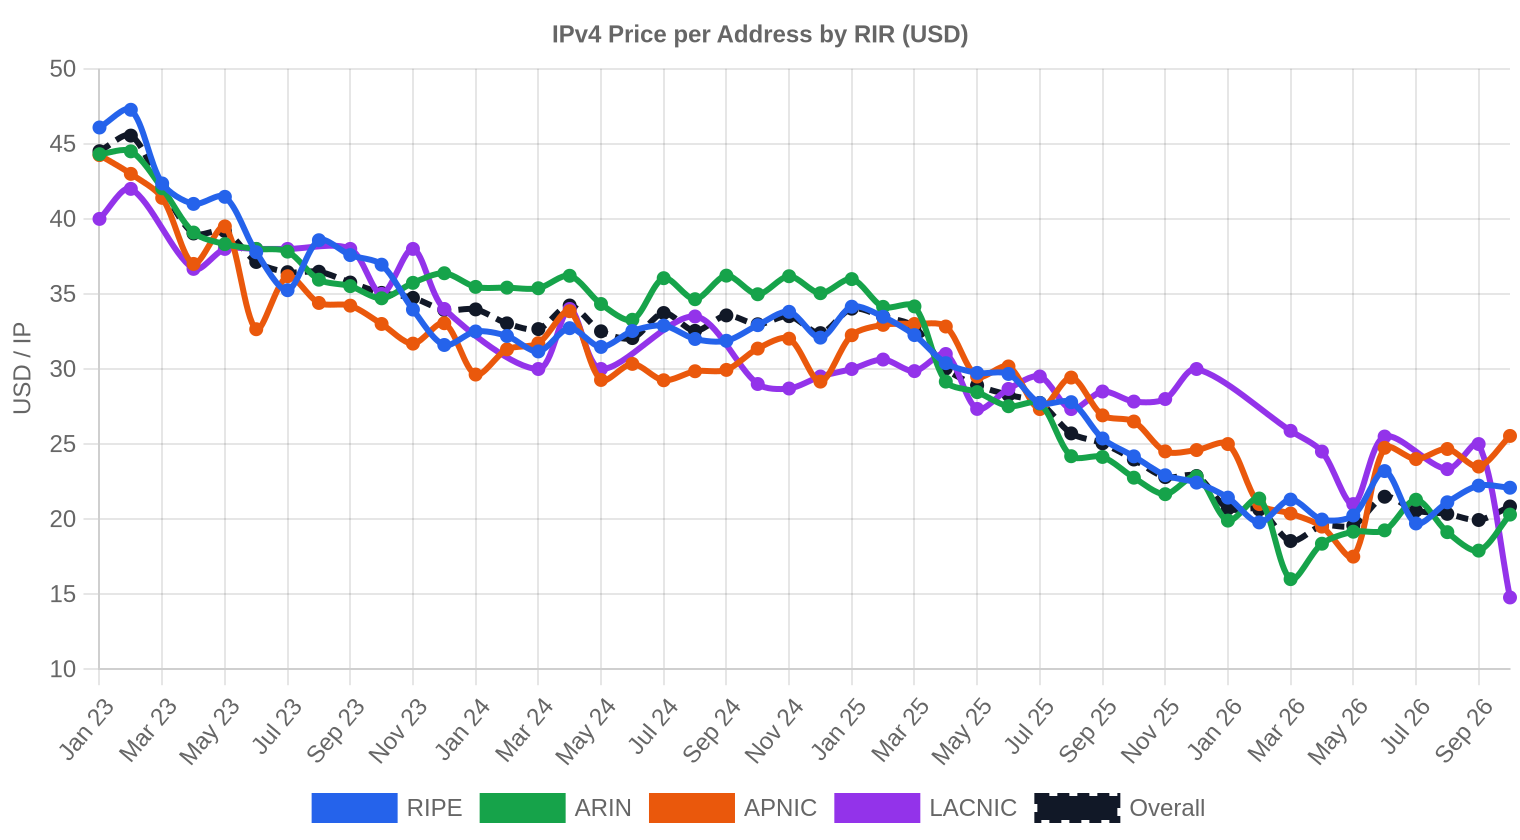
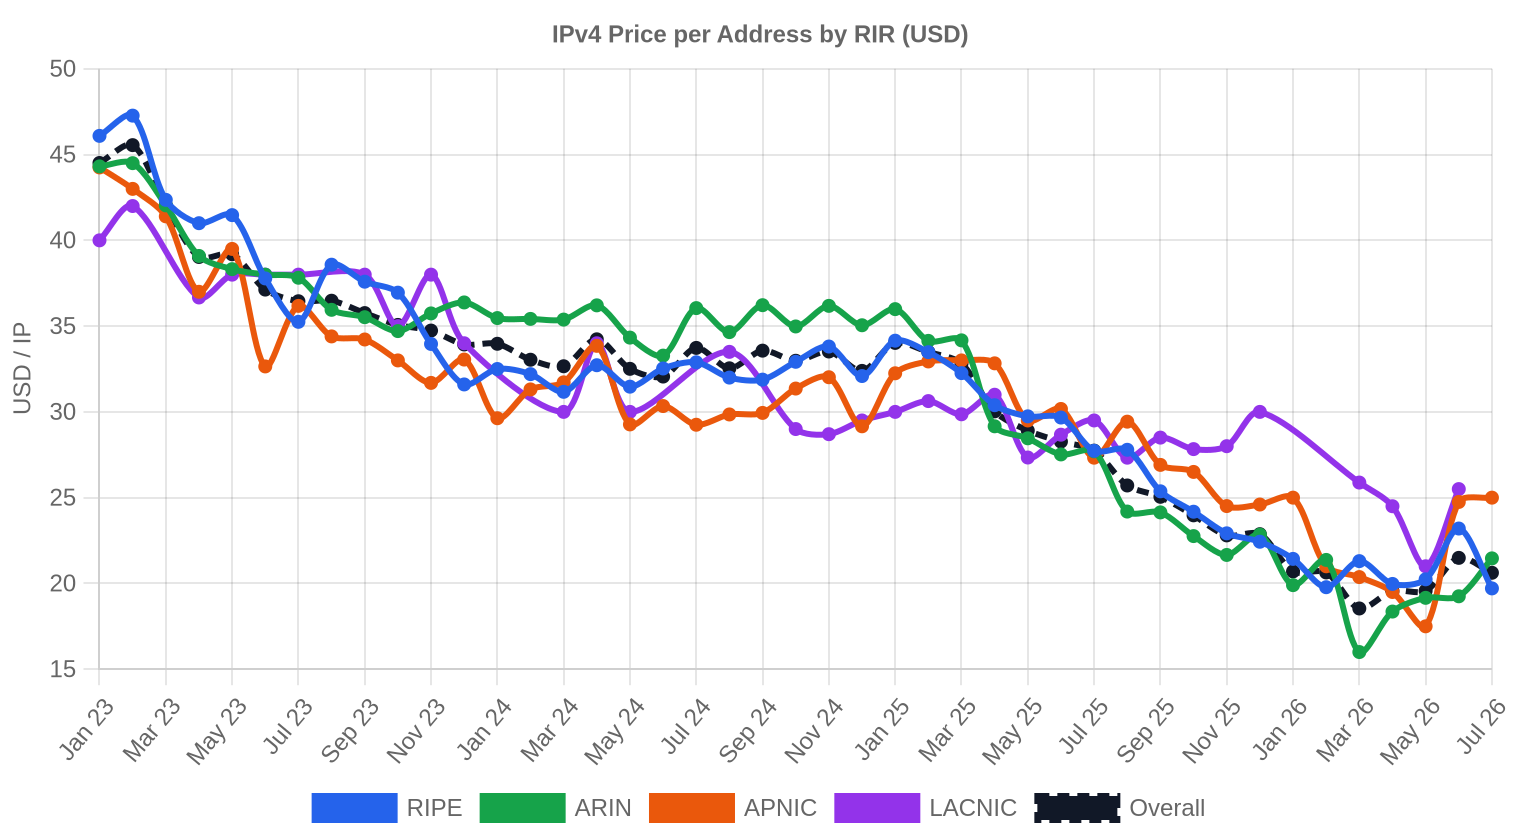
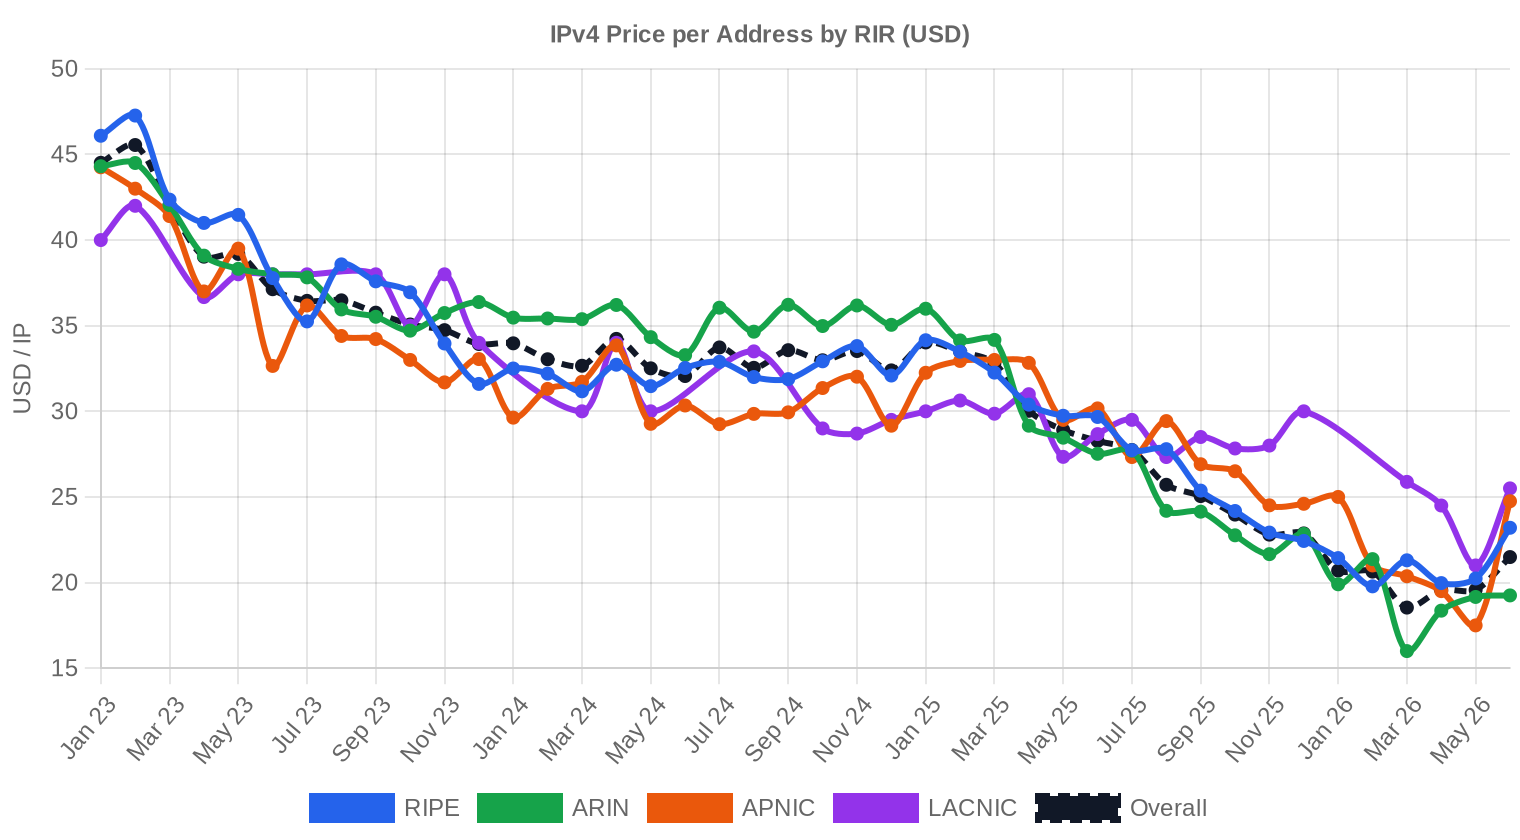
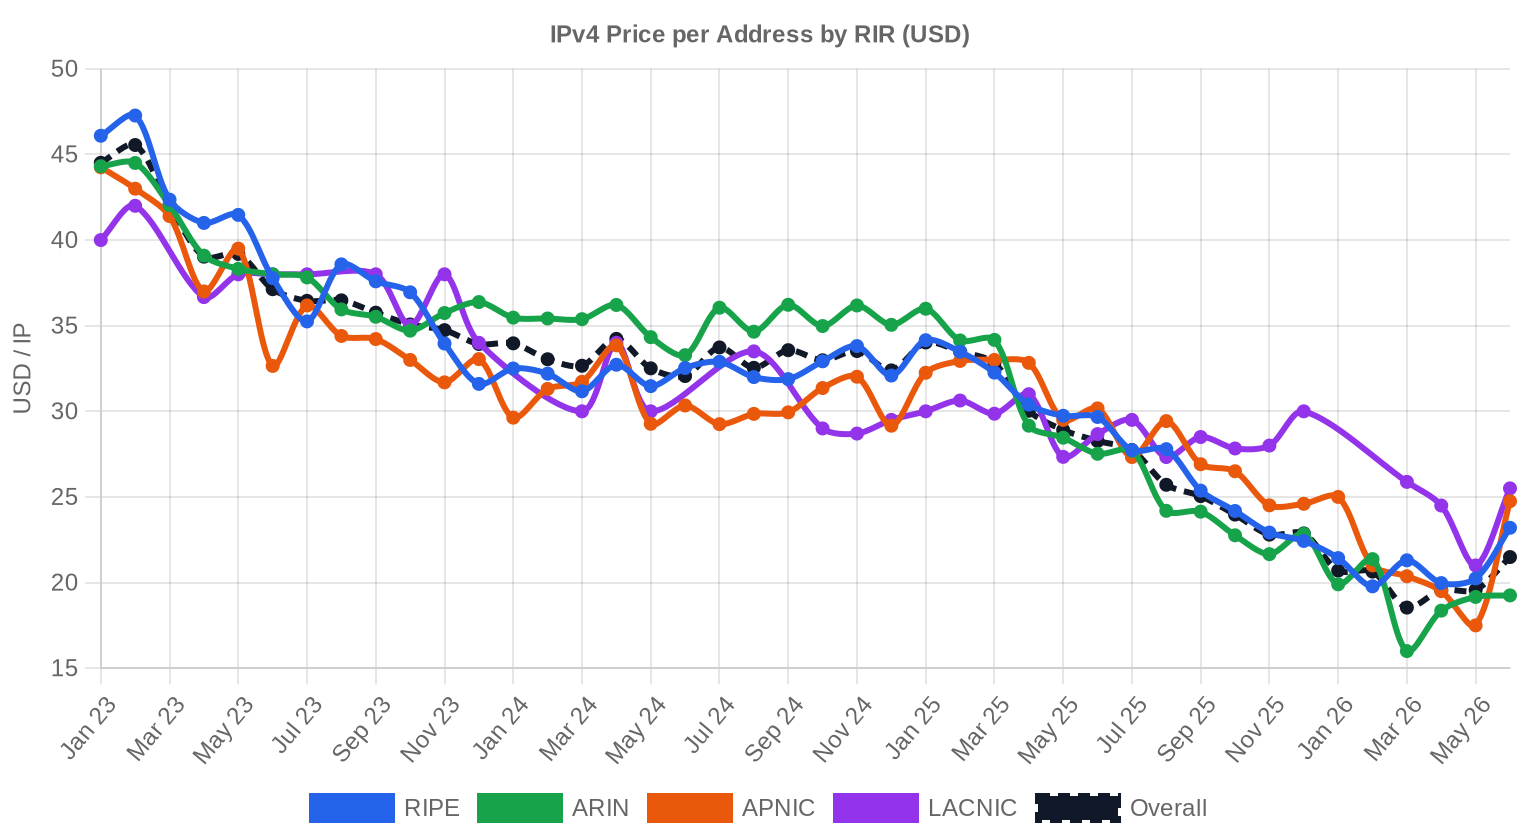
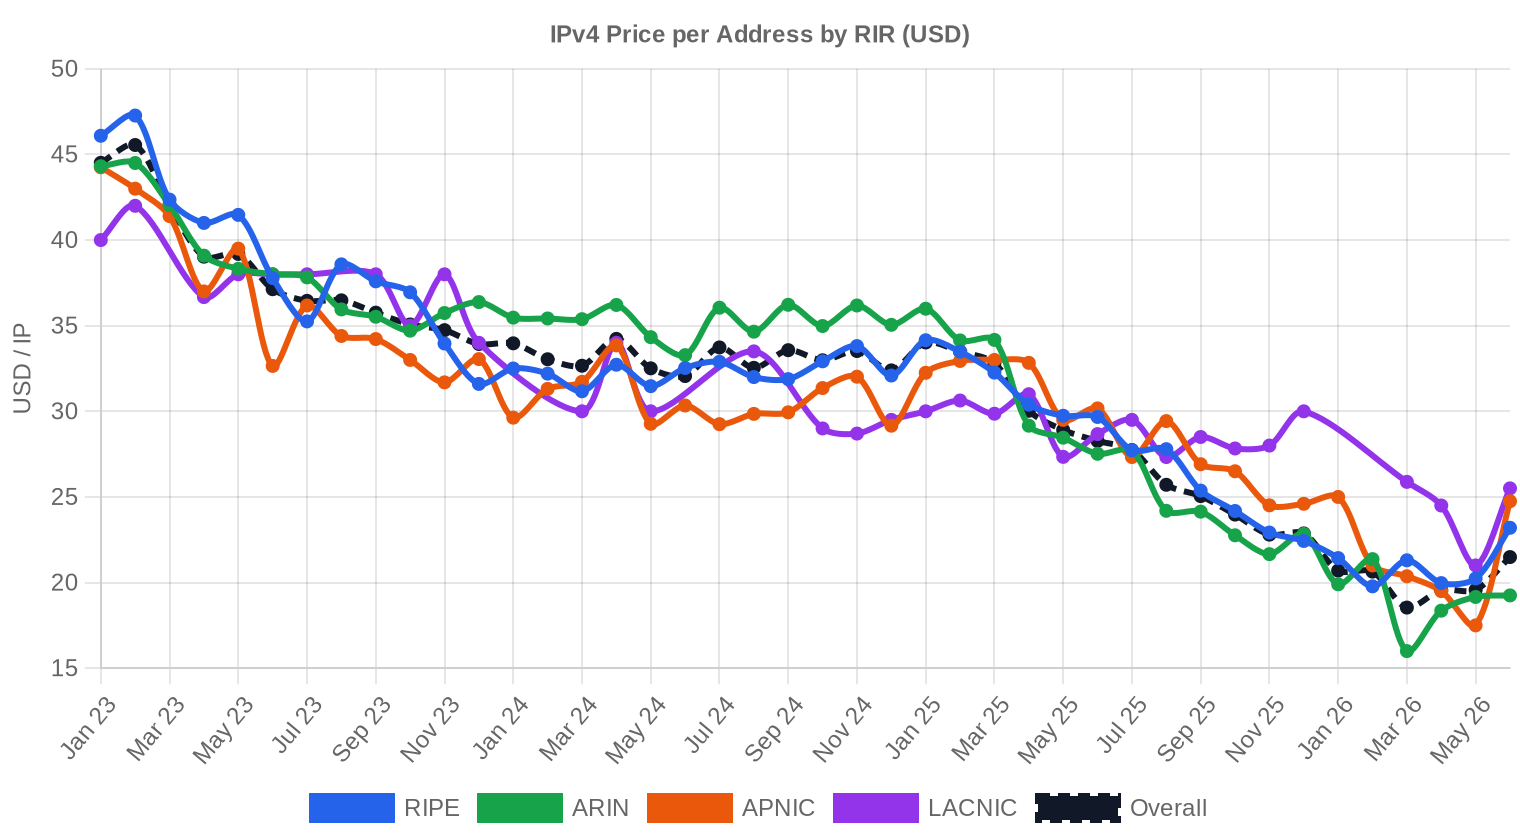
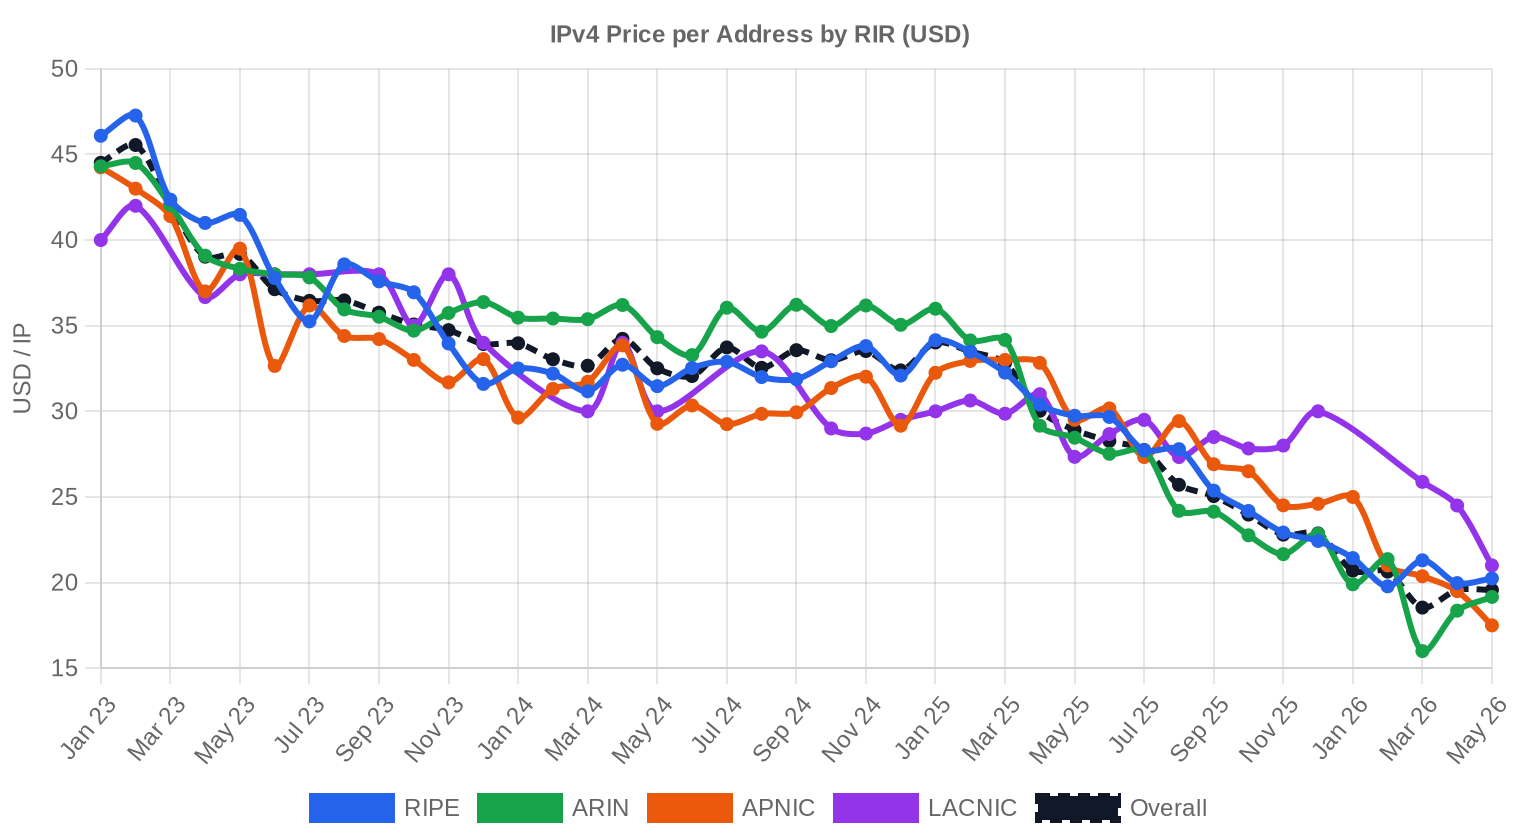
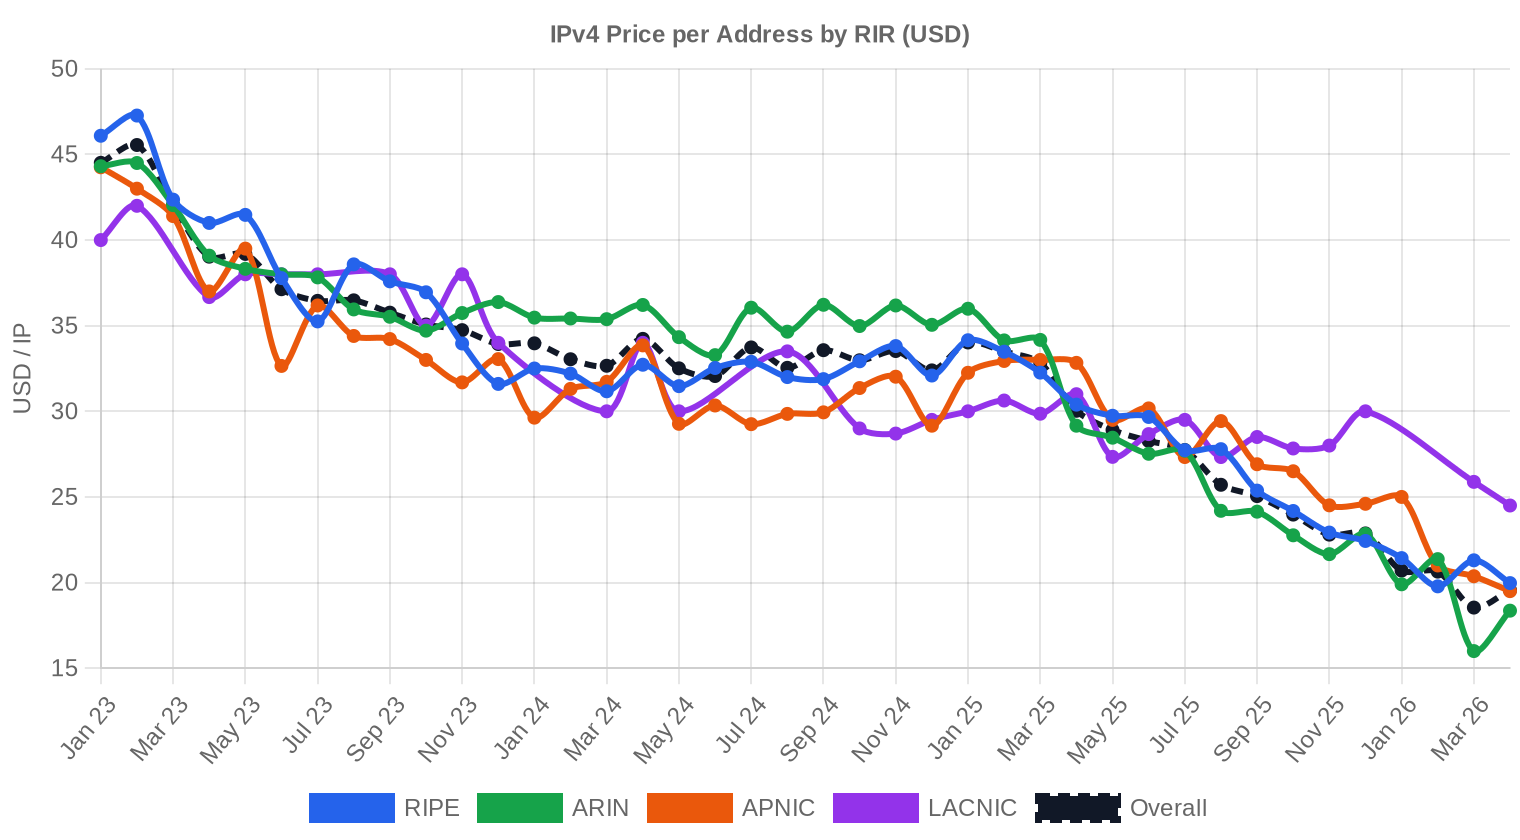
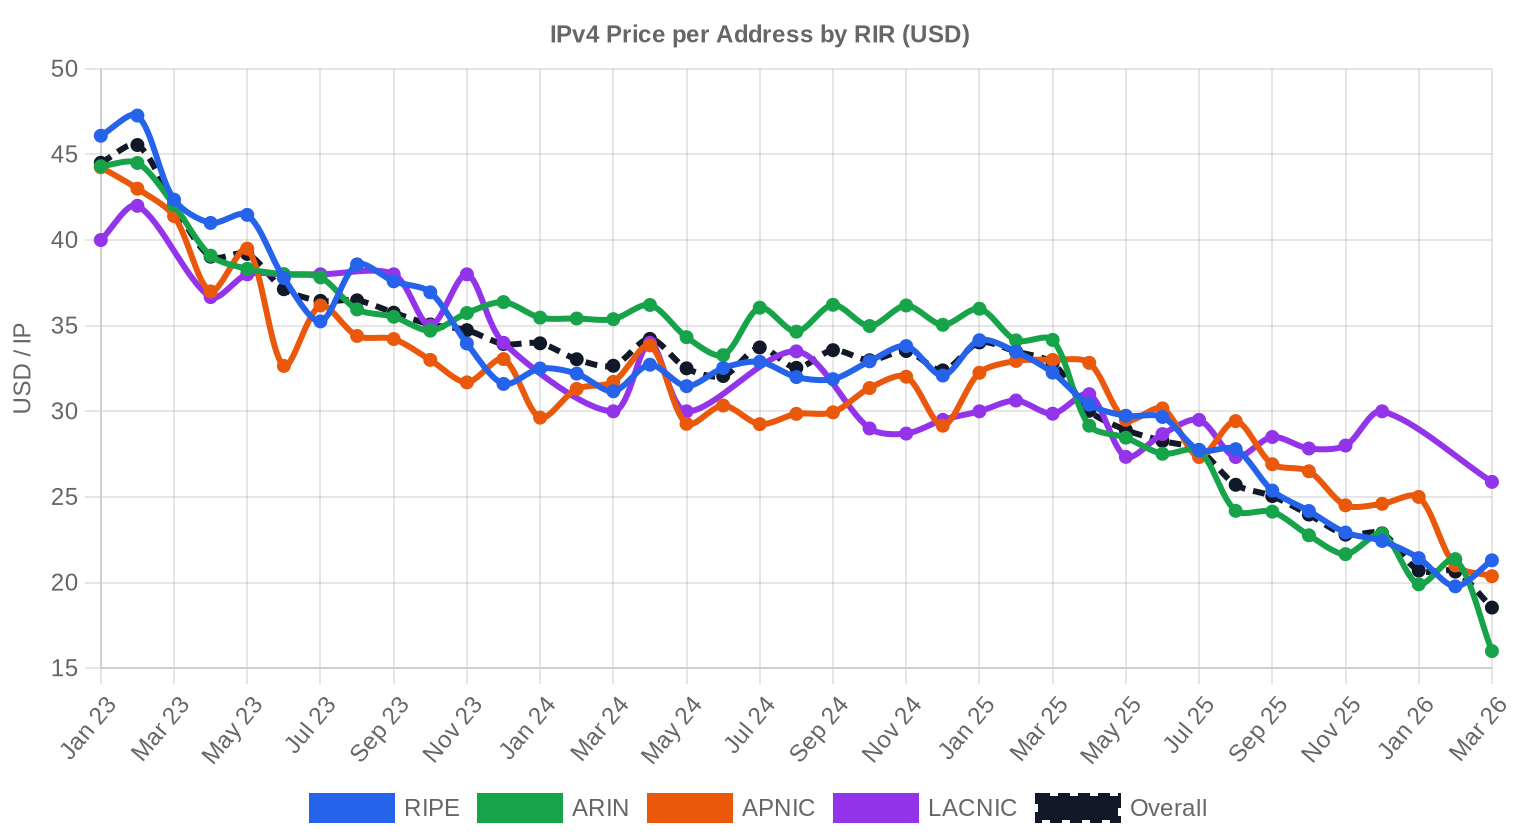
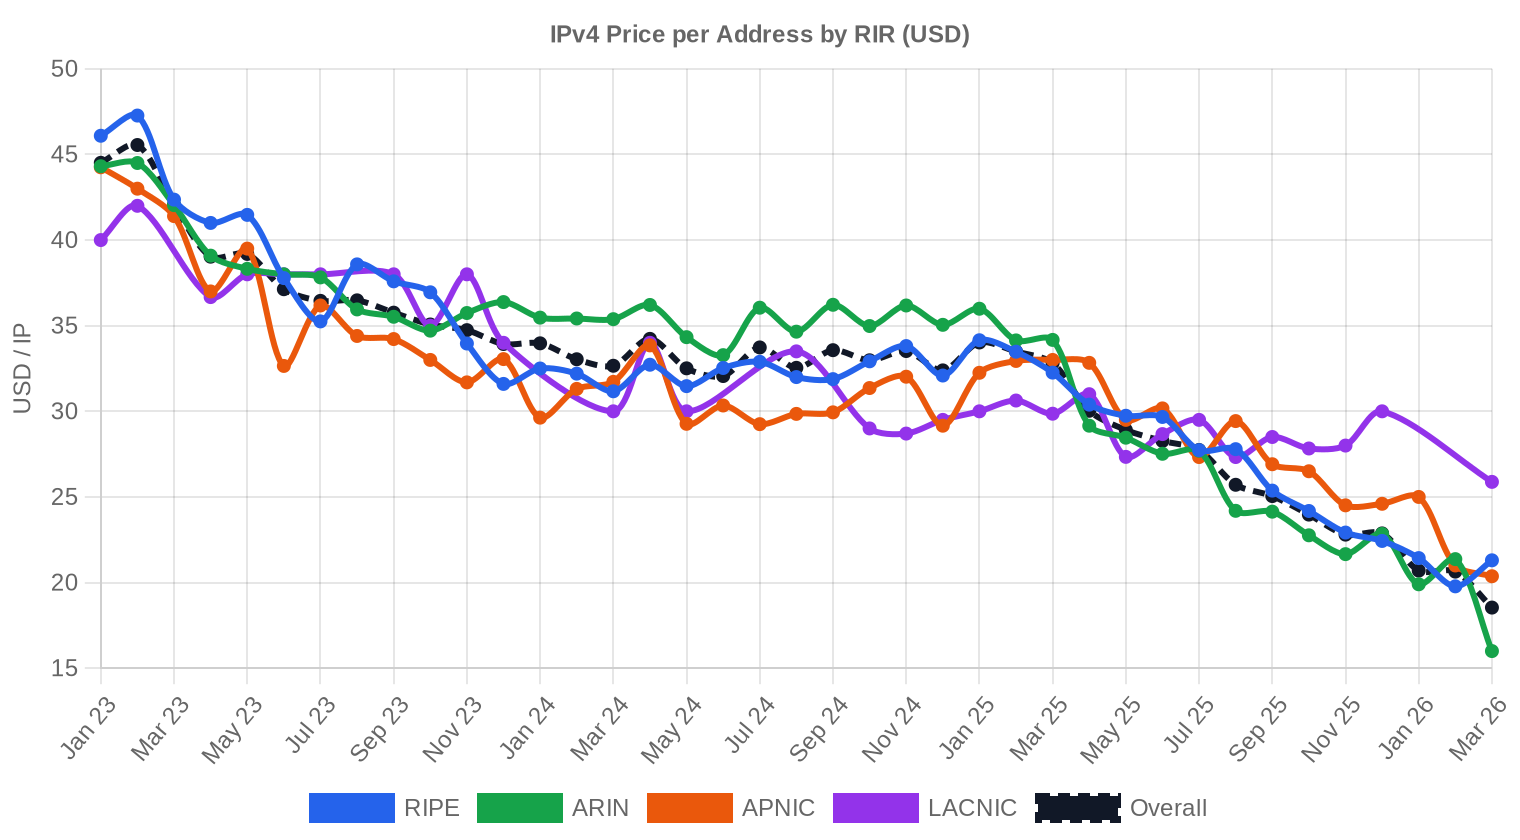
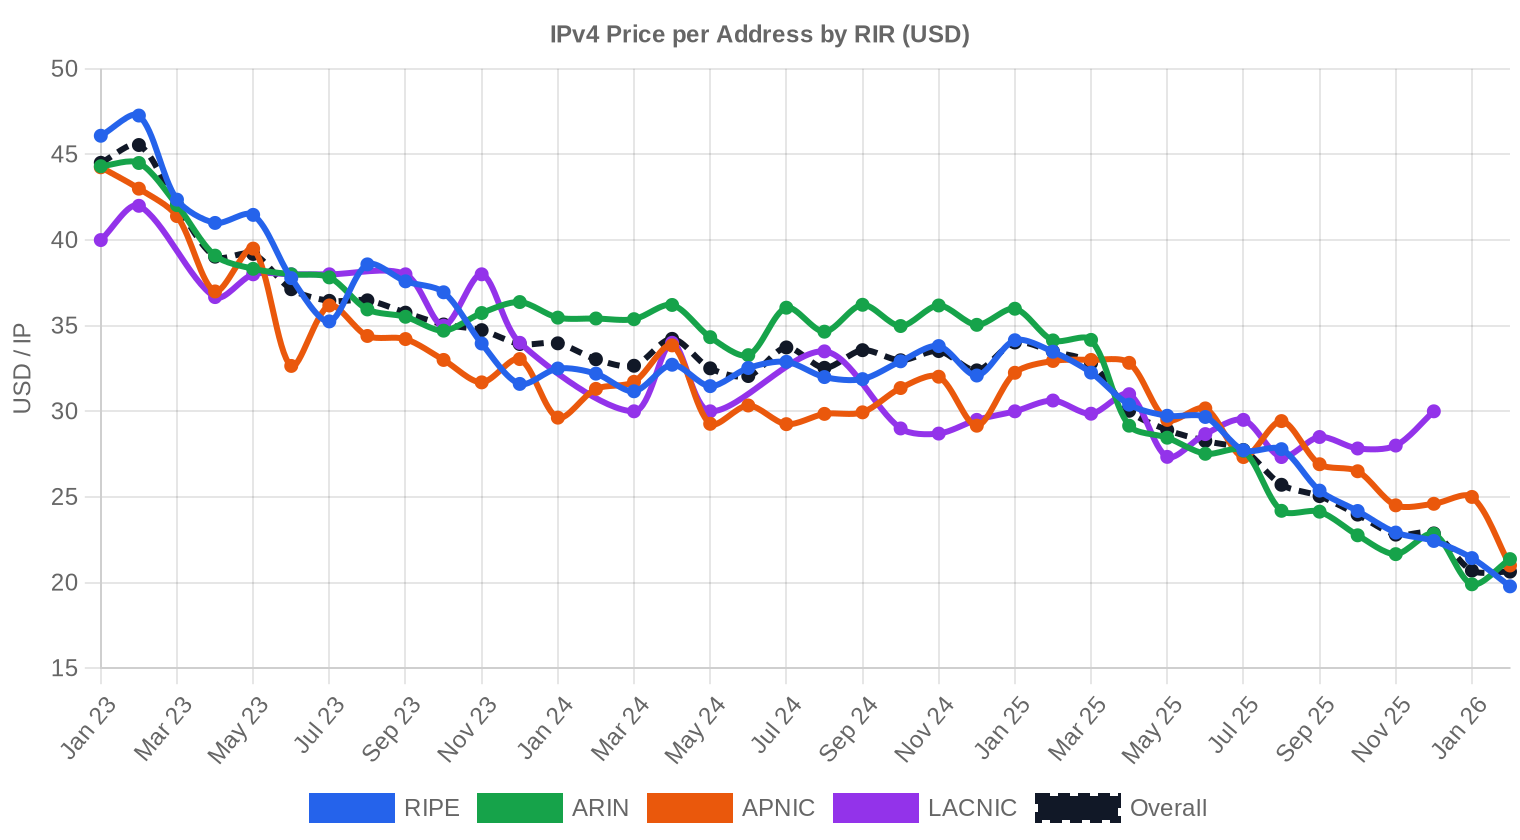
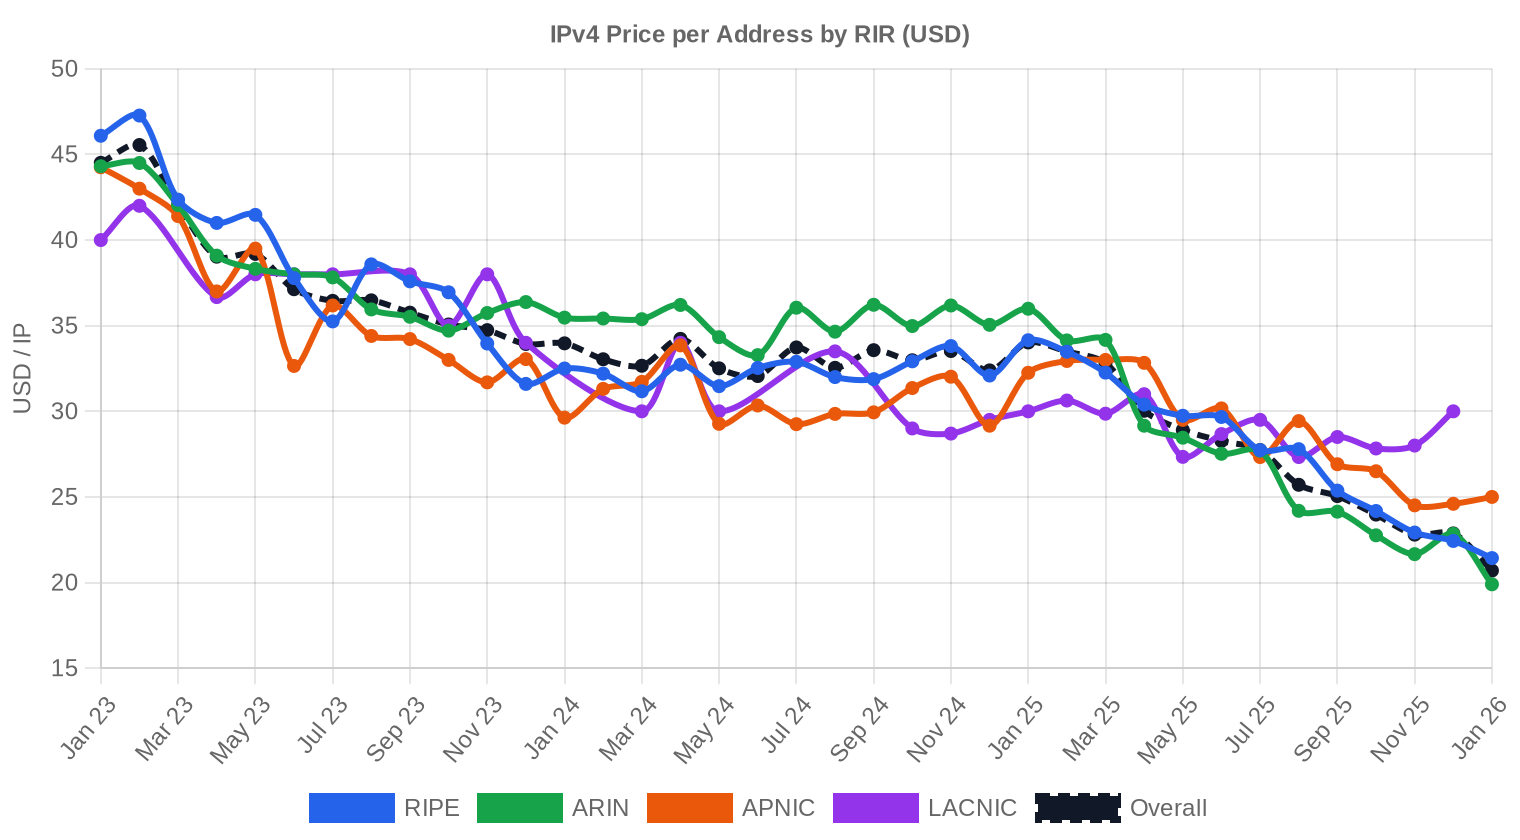
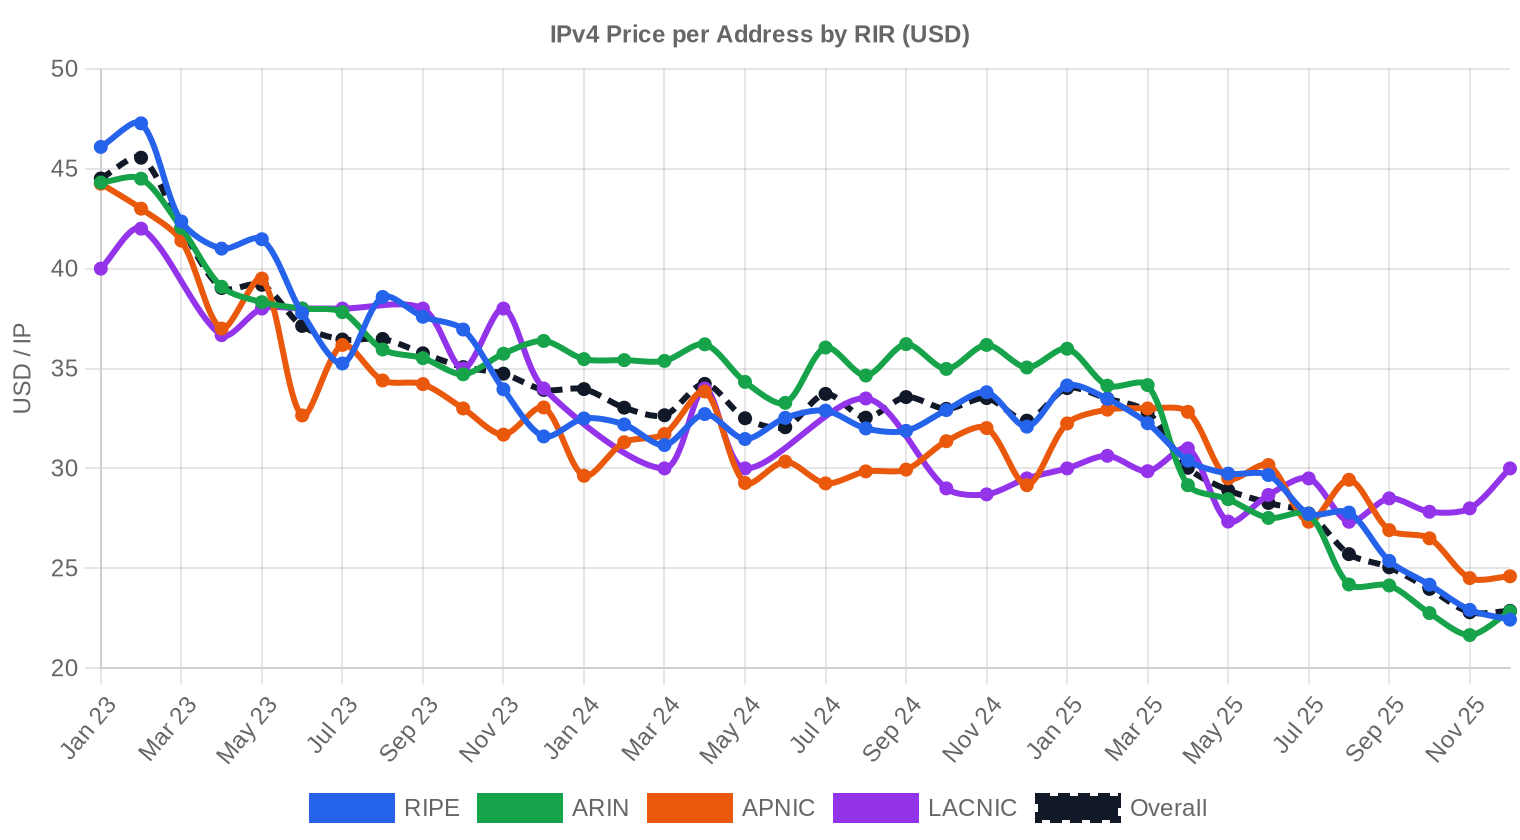
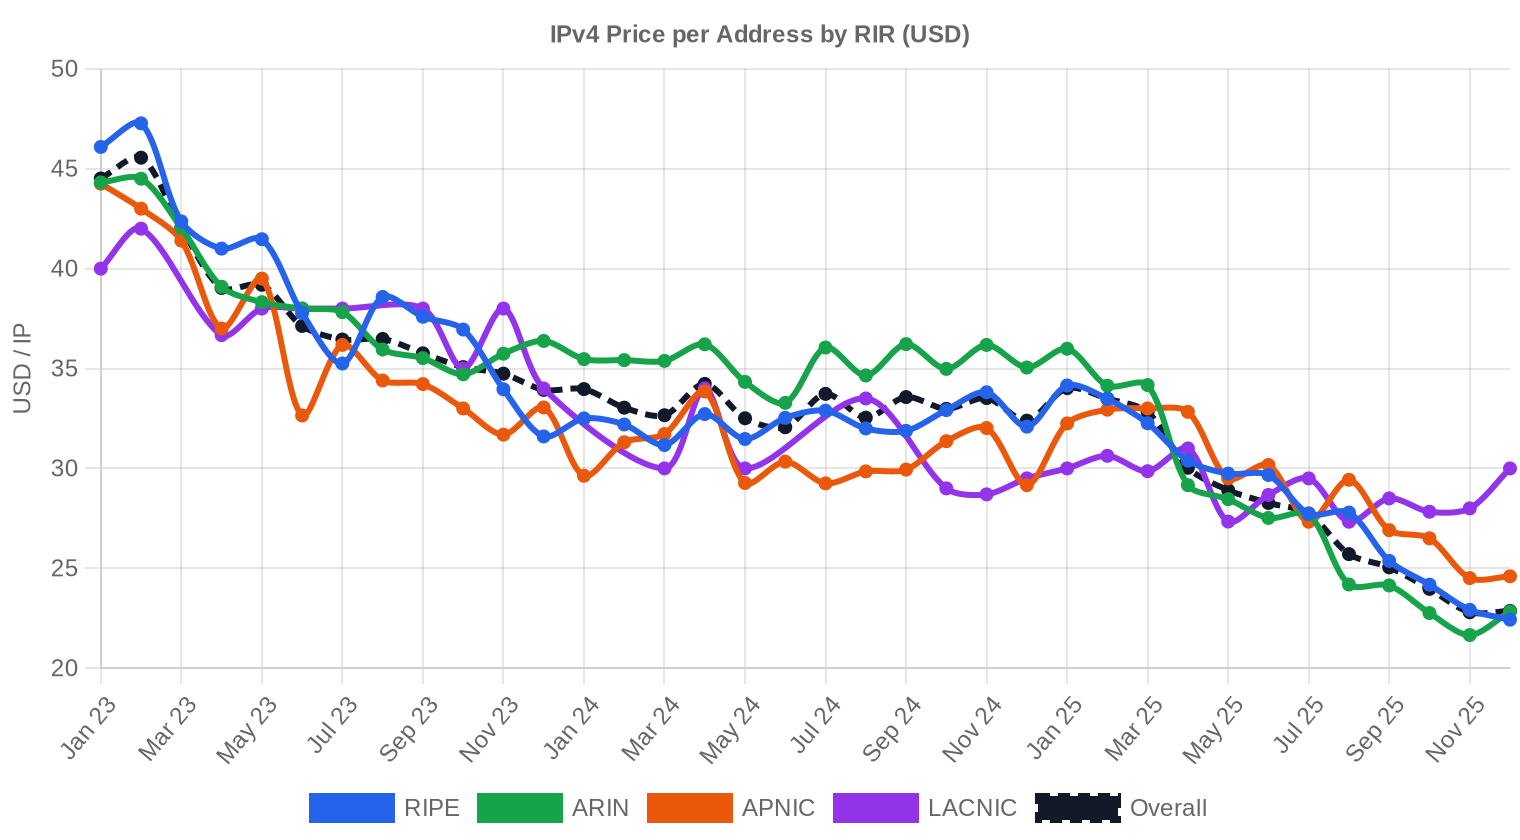
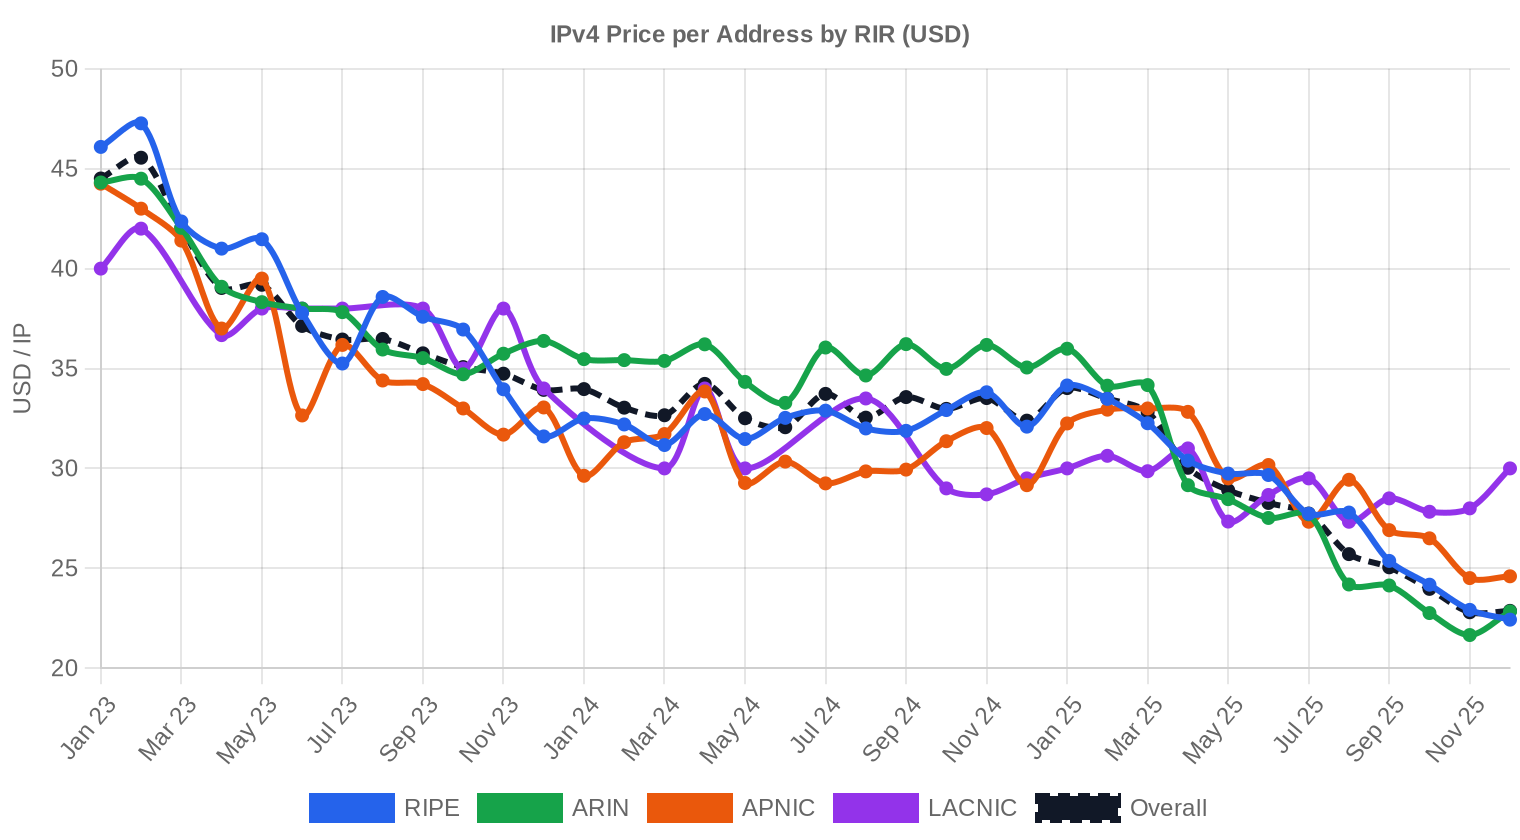
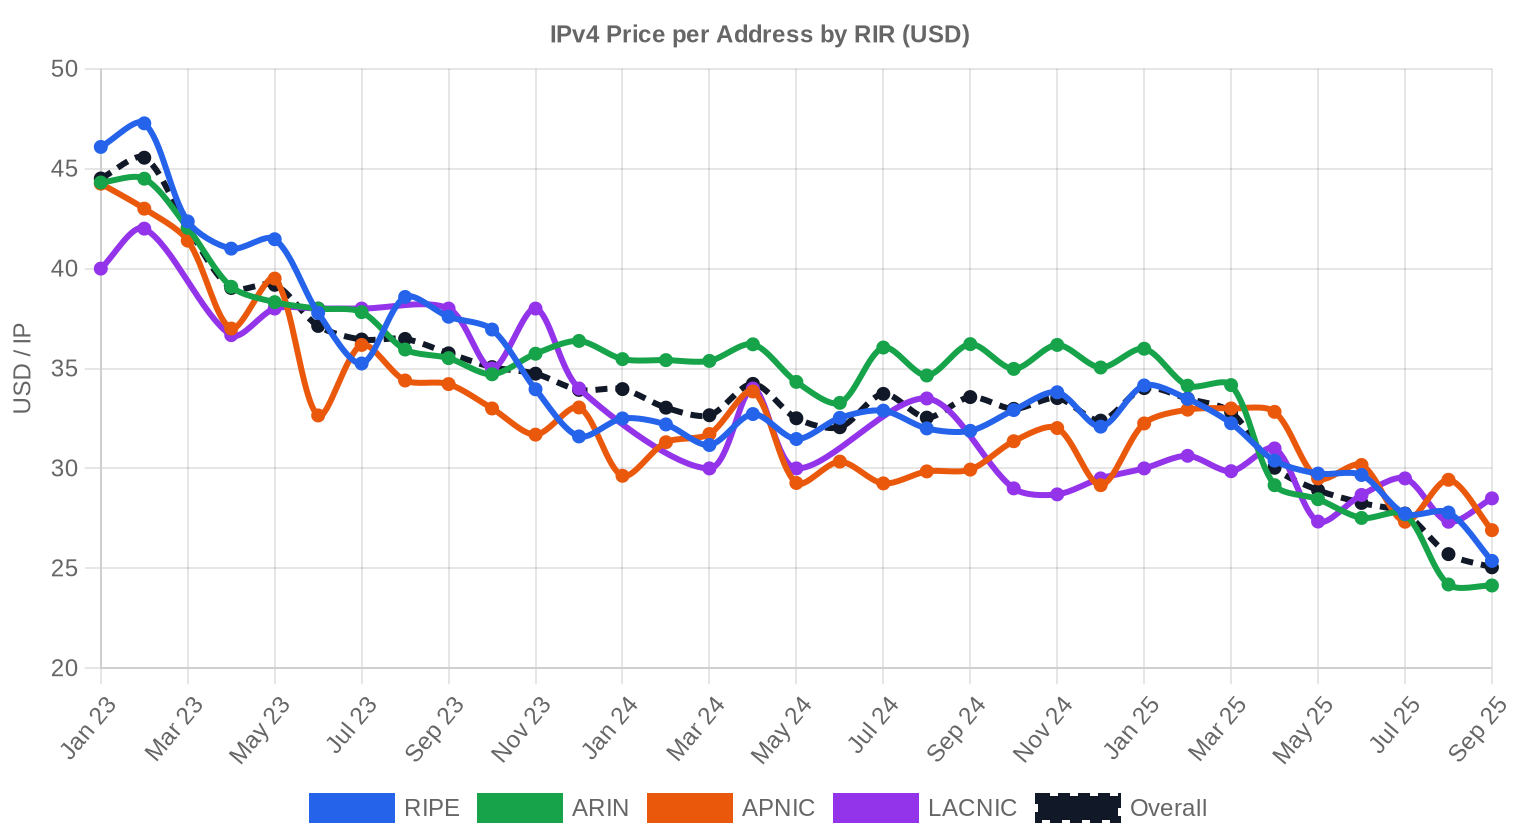
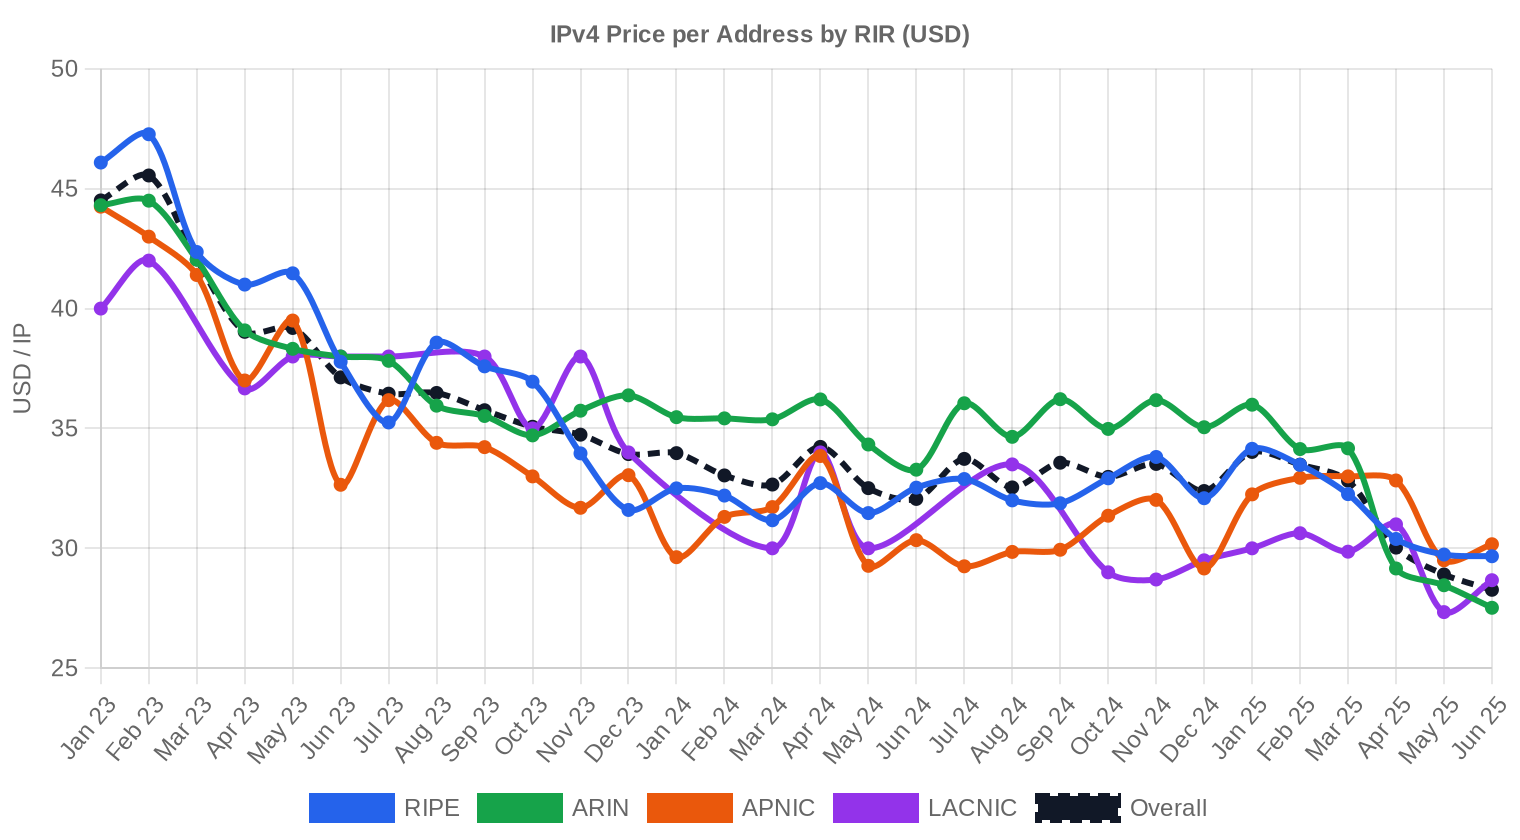
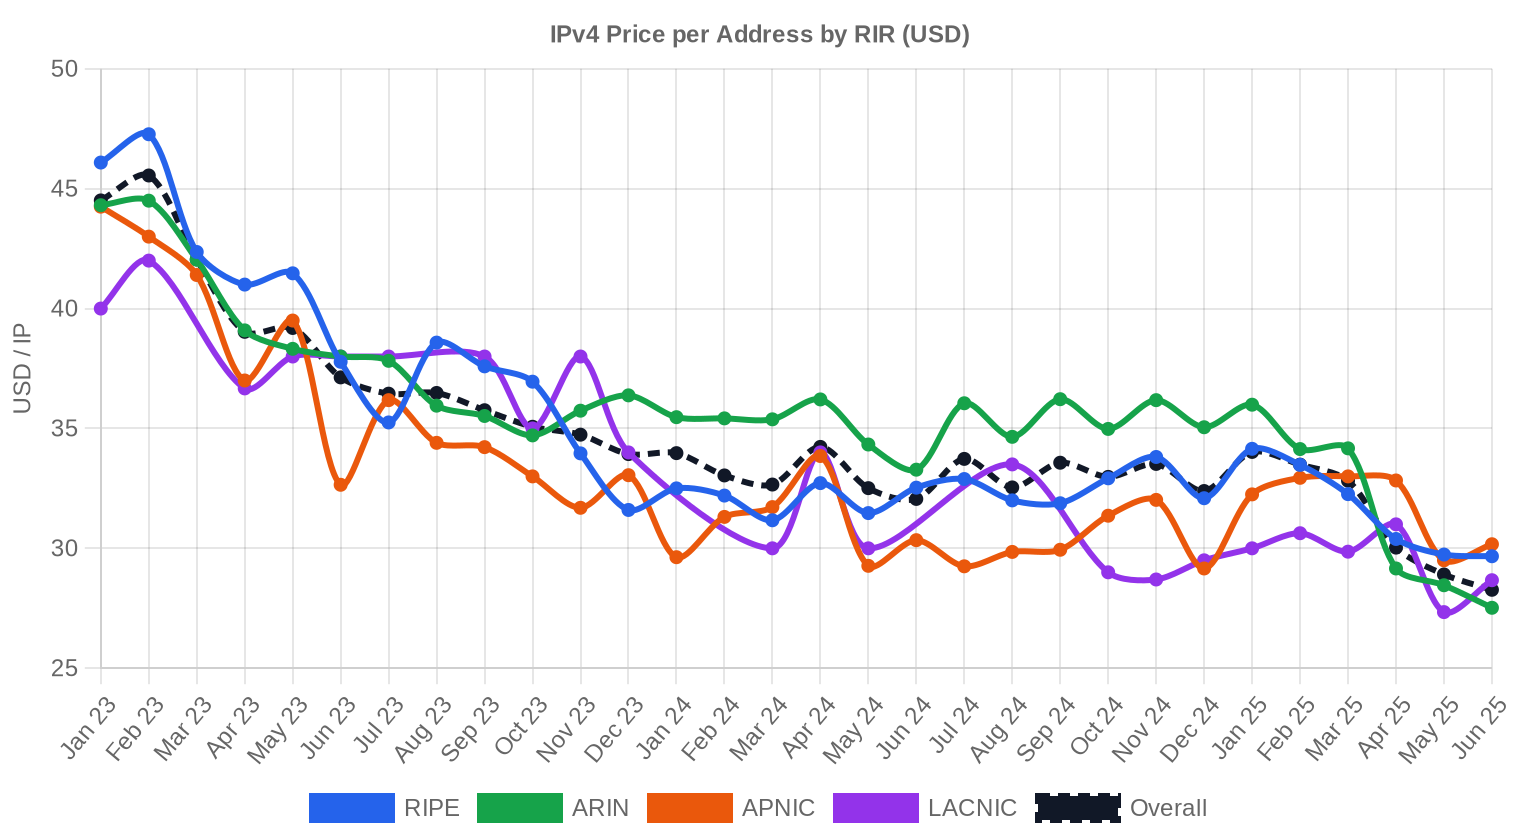
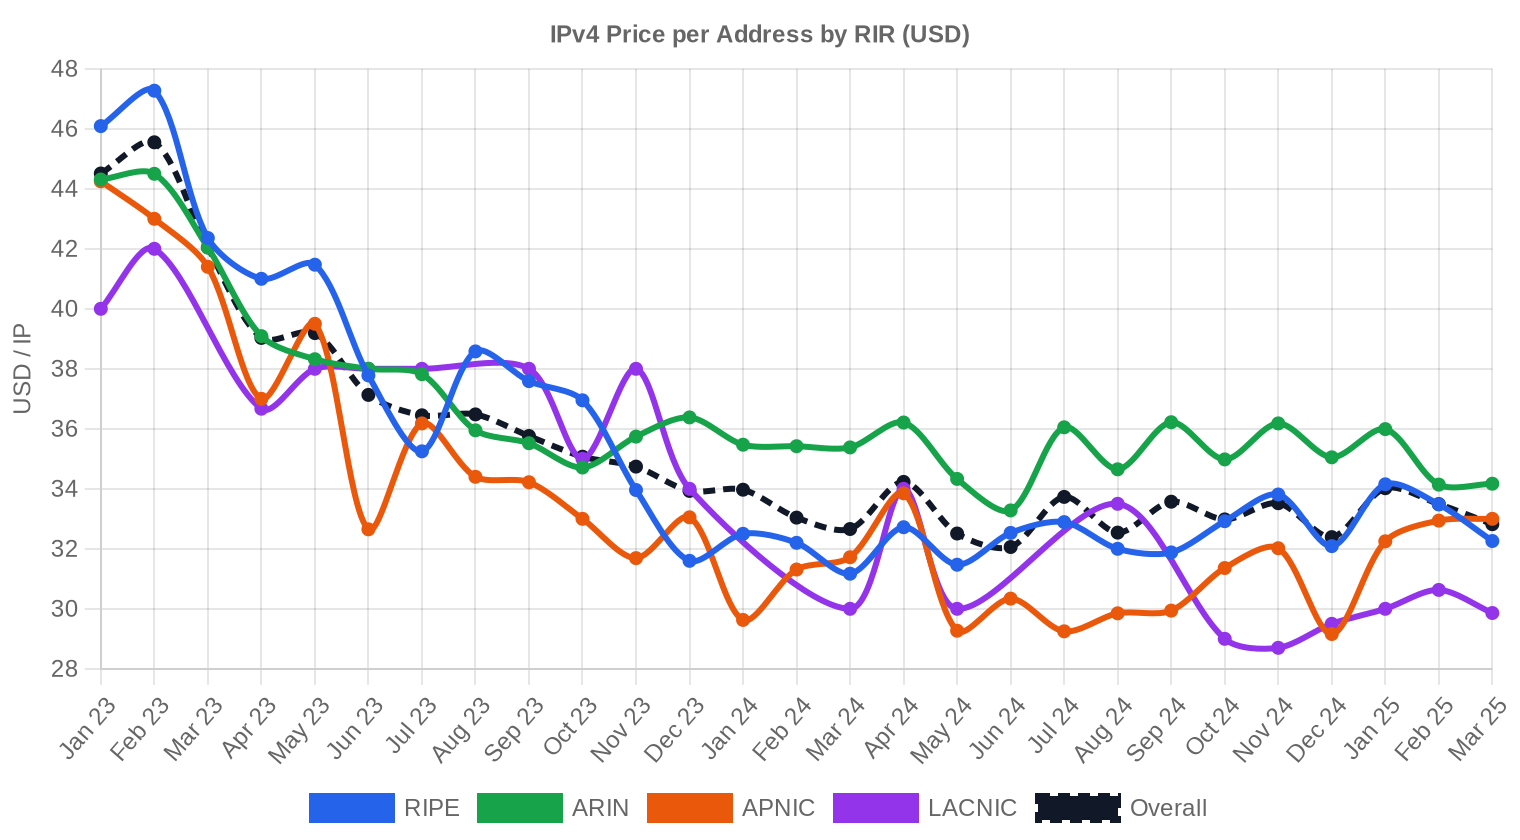
La fourchette de prix ce trimestre s'étend de $10/IP à $40/IP, un écart de 4x qui reflète la fragmentation structurelle entre petits et gros blocs. La médiane à $19,30 reste inférieure à la moyenne simple ($20,28), ce qui indique que quelques transactions sur des /24 à prix élevé tirent la moyenne vers le haut. Le prix moyen pondéré par volume tombe à $14,21/IP — un différentiel de $6,07 avec la moyenne simple qui confirme que les gros deals se négocient à forte décote. Par rapport au T2, la hausse reste contenue : $0,12 en valeur absolue, soit +0,6 %. Mais sur un an, le prix moyen accuse un repli de 23 %, conséquence directe de l'afflux de blocs libérés par les hyperscalers et de la charge AWS sur les IP publiques qui a redéfini le coût d'opportunité pour les acheteurs.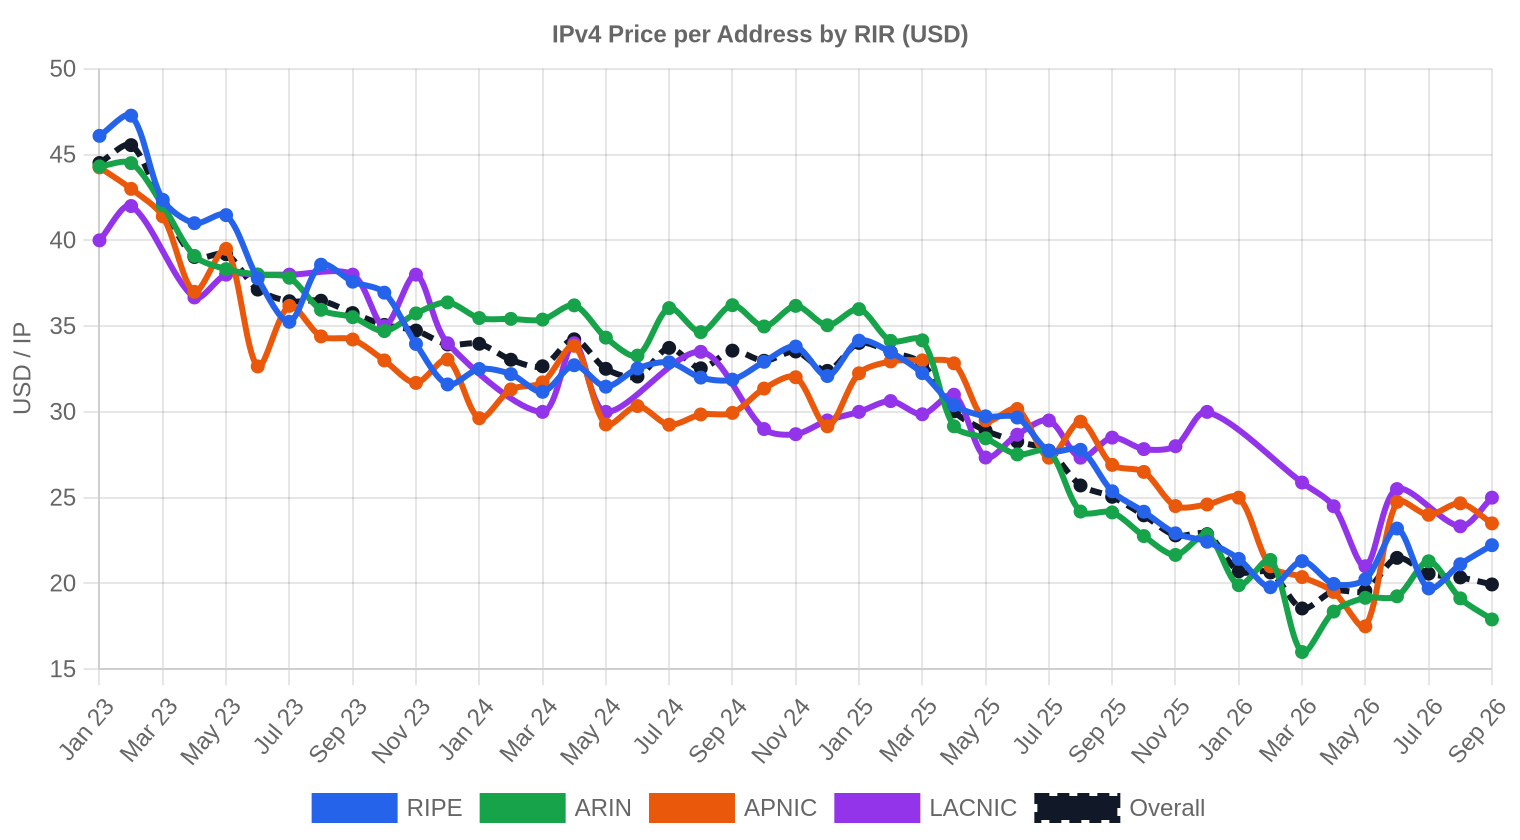
Prix par RIR
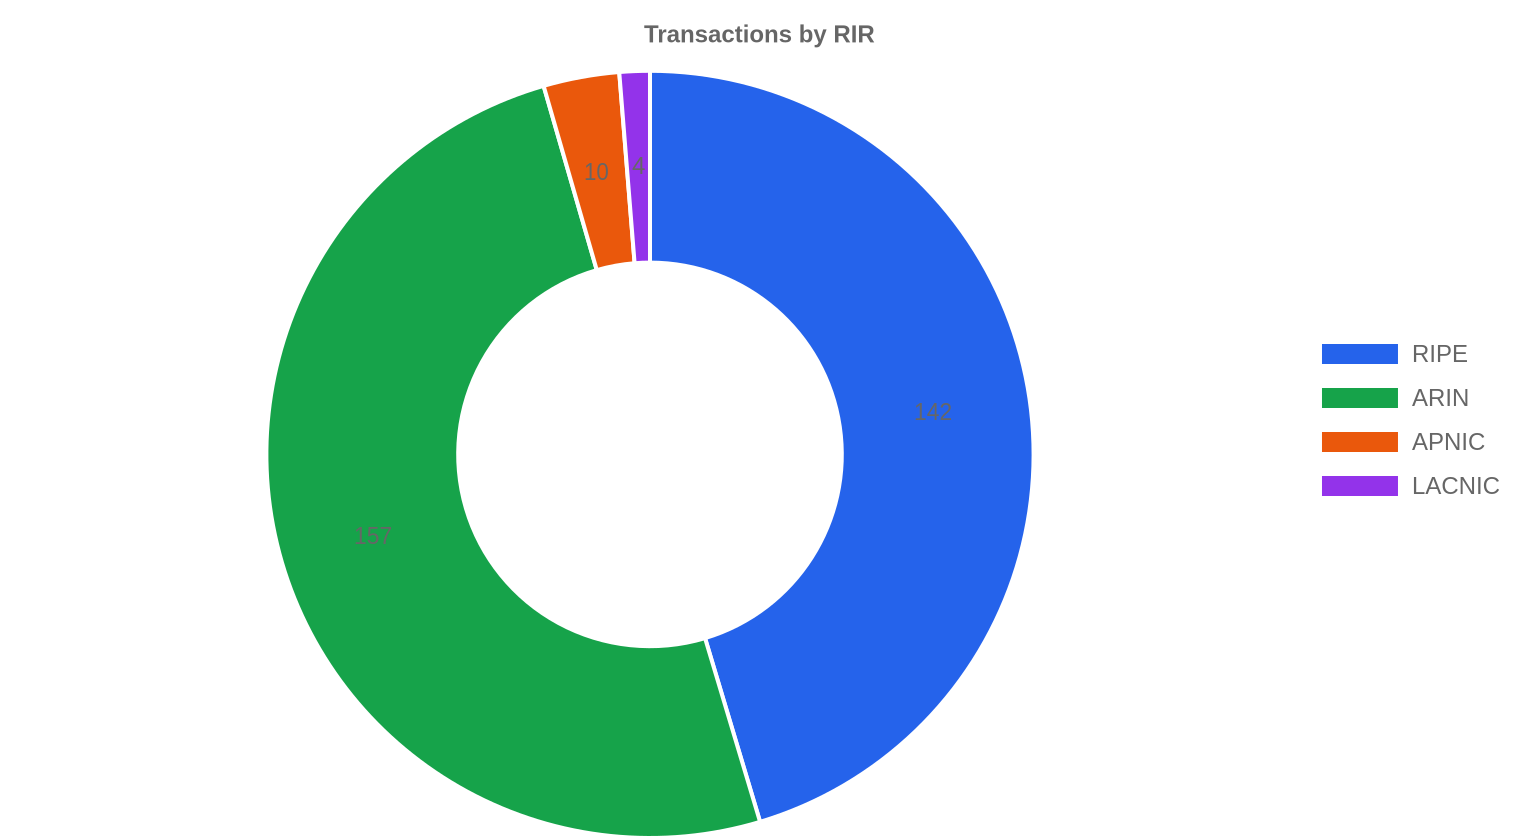
ARIN domine le trimestre avec 50,2 % des transactions et 65,5 % du volume en IP, porté par les gros blocs nord-américains. RIPE reste le deuxième marché avec 45,4 % des transactions mais seulement 33,8 % du volume IP — signe de deals plus petits, en moyenne. APNIC affiche le prix le plus élevé à $23,95/IP en moyenne, un premium de 18 % sur la moyenne globale qui traduit la rareté structurelle en Asie-Pacifique. Les 4 transactions LACNIC, bien que marginales en volume (0,2 %), se négocient à $23,75/IP — un niveau comparable à APNIC, qui pourrait se comprimer si les délais de transfert inter-RIR continuent de s'améliorer.ARIN : $19,34/IP (médiane $18,75) sur 157 transactions (65,5 % du volume IP). Min $10, max $40. Pondéré en volume : $13,16/IP.
RIPE : $20,97/IP (médiane $20,00) sur 142 transactions (33,8 % du volume IP). Min $13, max $38. Pondéré en volume : $16,08/IP.
APNIC : $23,95/IP (médiane $24,25) sur 10 transactions (0,4 % du volume IP). Min $20, max $26.
LACNIC : $23,75/IP (médiane $24,00) sur 4 transactions (0,2 % du volume IP). Min $22, max $25.
AFRINIC : aucune transaction enregistrée.
| RIR | Transactions | Moy. $/IP | Médiane $/IP | IP Échangées | Transferts RIR | Mois Prochain (prév.) | Fin d'Année (prév.) |
|---|---|---|---|---|---|---|---|
| RIPE | 142 | $20,97 | $20,00 | 421 888 | 321 | $21,50 | $21,00 |
| ARIN | 157 | $19,34 | $18,75 | 816 896 | 529 | $17,00 | $17,00 |
| APNIC | 10 | $23,95 | $24,25 | 5 376 | 0 | $24,00 | $24,00 |
| LACNIC | 4 | $23,75 | $24,00 | 2 304 | 0 | $25,00 | $24,50 |
Volume de Transactions
Offre et Tailles de Bloc
Le /24 reste le bloc le plus échangé avec 97 transactions, soit 31 % du total, à une médiane de $25/IP. Les /22 et /23 suivent avec respectivement 52 et 50 transactions, et affichent les hausses trimestrielles les plus marquées : +11,8 % pour le /22 et +10 % pour le /23. Les blocs larges (/18 à /16) se traitent à $13,50/IP en médiane, stable sur le trimestre — un plancher qui semble s'être formé après la correction de 2025.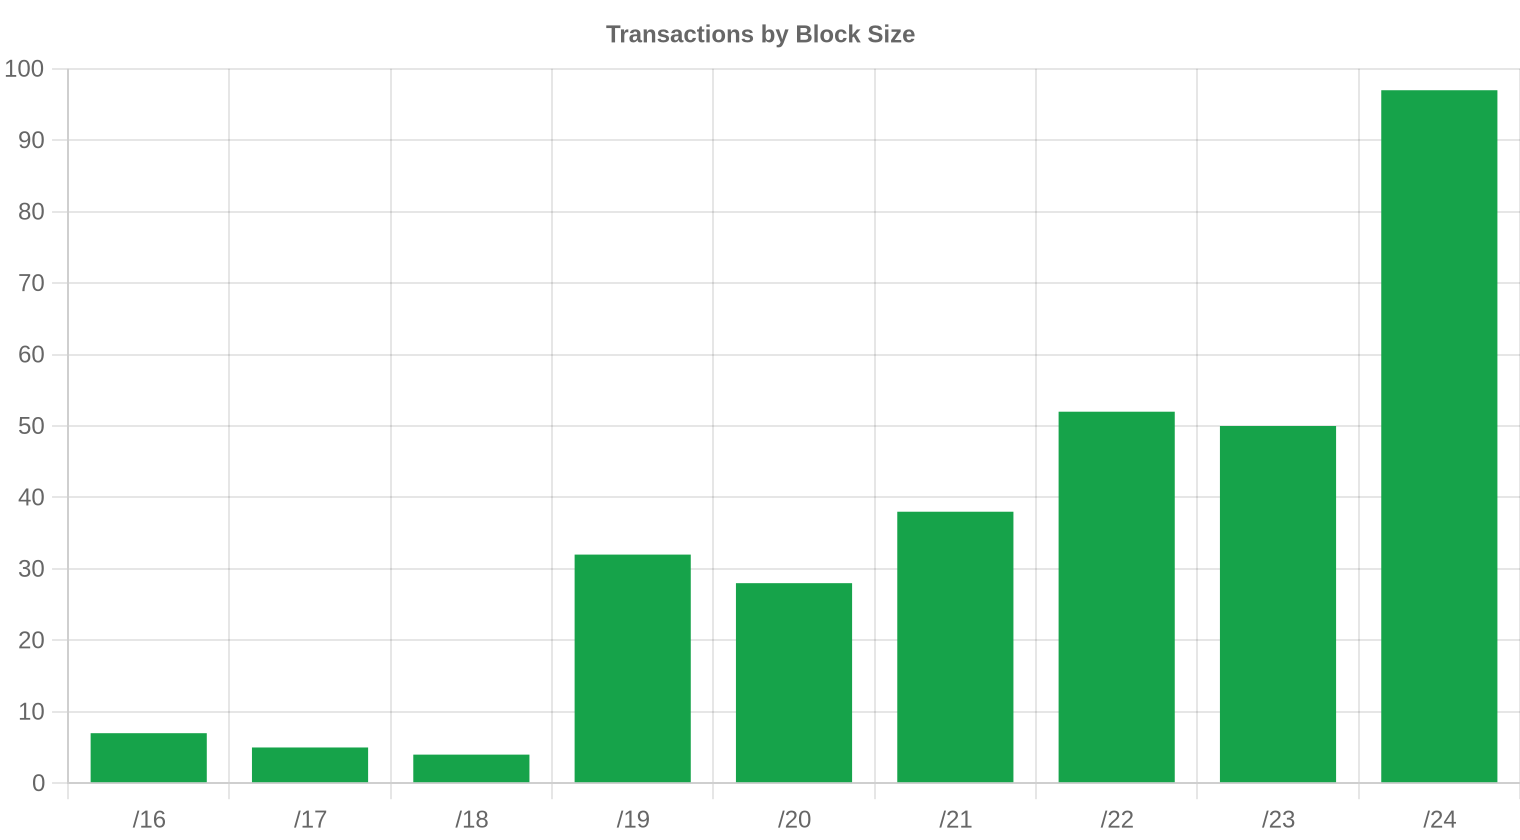
Activité Géographique
Les États-Unis concentrent 129 transactions, soit 41 % du total, confirmant la domination structurelle du marché nord-américain. Le Royaume-Uni (47 deals) et le Canada (24 deals) complètent le podium. L'Espagne (13 deals) et la Suède (11 deals) sont les marchés européens les plus actifs après le Royaume-Uni, probablement tirés par des projets de connectivité rurale et d'expansion cloud.Activité de Transferts
Les RIR ont enregistré 850 transferts officiels ce trimestre, dont 529 côté ARIN (62 %) et 321 côté RIPE (38 %). Le ratio transferts/transactions (2,7x) reflète le fait que chaque deal commercial peut générer plusieurs transferts administratifs, surtout pour les blocs fragmentés.Tendances de Transferts à Long Terme
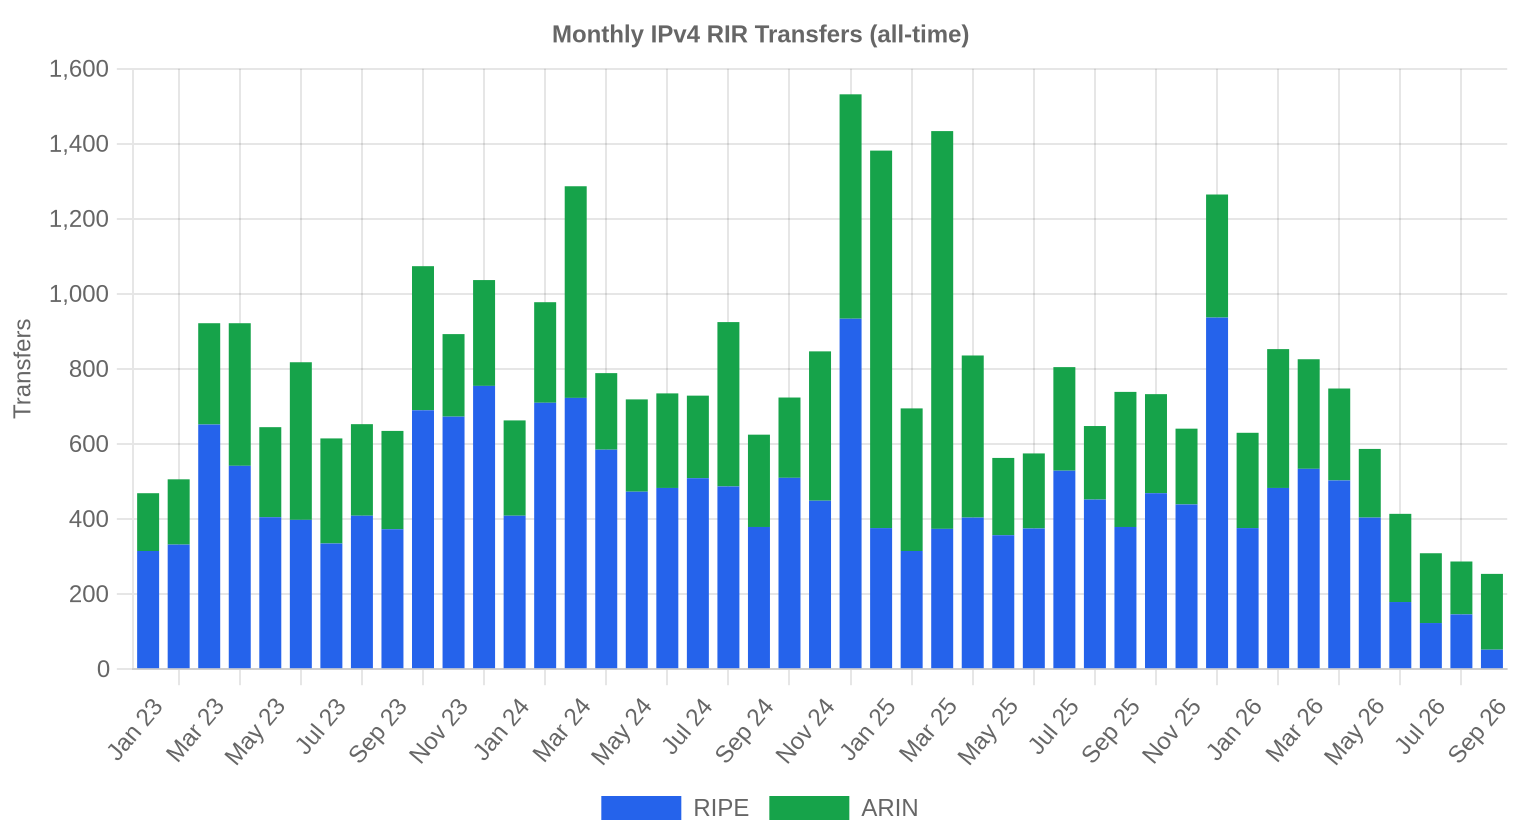
Sur les 45 mois suivis, le marché totalise 34 966 transferts, avec un pic historique en décembre 2024. La répartition cumulée se divise entre RIPE (59,3 %) et ARIN (40,7 %), les autres RIR n'ayant pas de présence significative dans le registre des transferts. Le volume du T3 2026 (850 transferts) se situe dans la moyenne haute des trimestres récents, cohérent avec la reprise de l'activité transactionnelle.| RIR | Transferts RIR |
|---|---|
| RIPE | 20 736 |
| ARIN | 14 230 |
| Transferts RIR | 34 966 |
Perspectives et Prévision
En prévoyant chaque tranche de taille de bloc et chaque RIR séparément avec notre modèle d'IA :
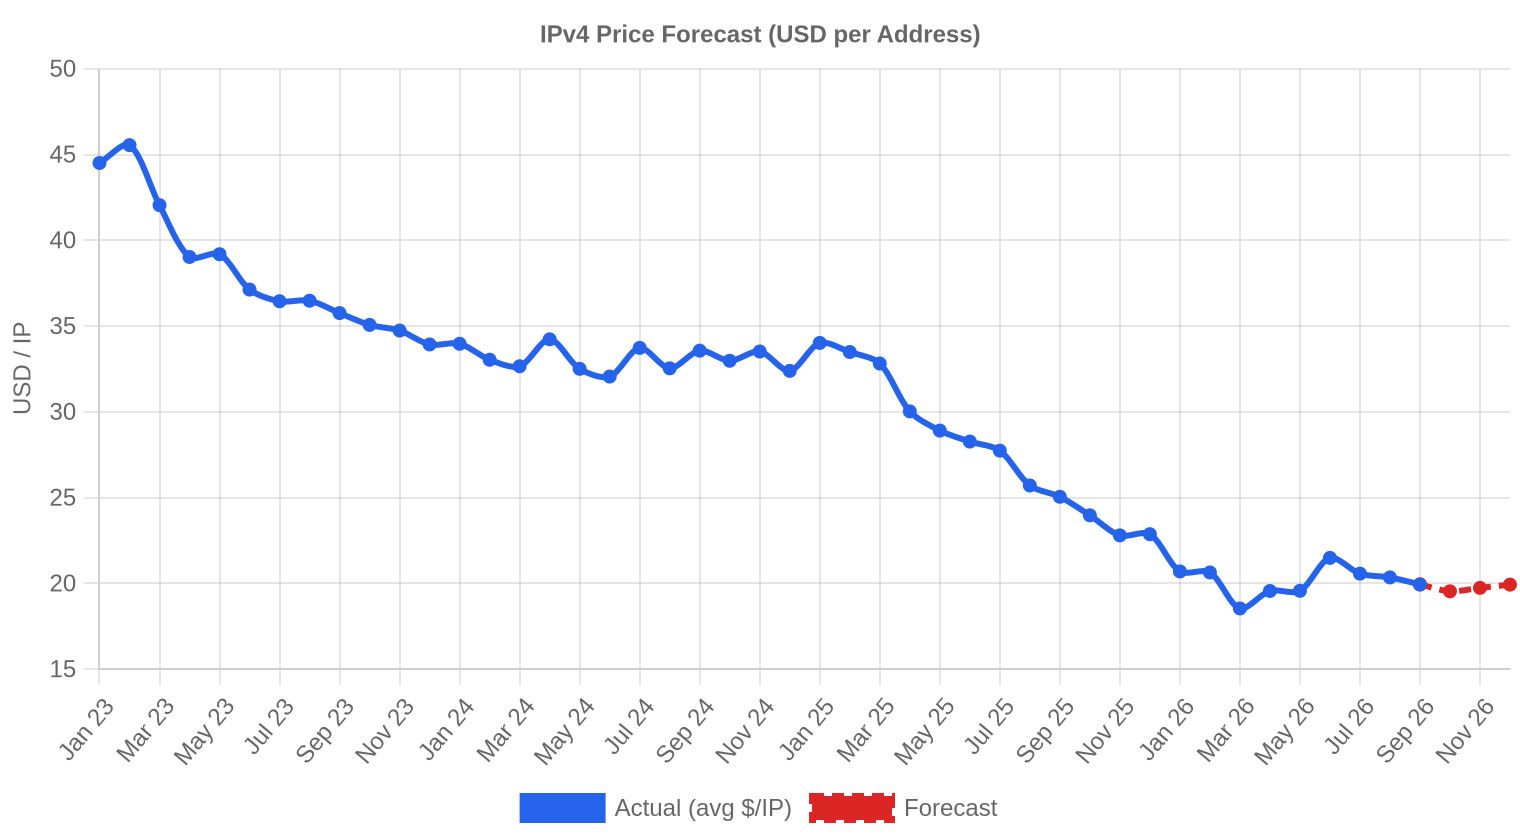
Le prix moyen par IP devrait atteindre $19,93 d'ici décembre 2026, avec une estimation de $19,93 par IP pour le mois prochain.
- RIPE : projeté à $21,50 par IP le mois prochain, avec une tendance vers $21,00 d'ici décembre 2026.
- ARIN : projeté à $17,00 par IP le mois prochain, avec une tendance vers $17,00 d'ici décembre 2026.
- APNIC : projeté à $24,00 par IP le mois prochain, avec une tendance vers $24,00 d'ici décembre 2026.
- LACNIC : projeté à $25,00 par IP le mois prochain, avec une tendance vers $24,50 d'ici décembre 2026.
- AFRINIC : données insuffisantes pour une prévision fiable.
Prévision par Taille de Bloc
| Bloc | Actuel $/IP | Mois Prochain | Fin d'Année | Confiance |
|---|---|---|---|---|
| /24 | $25,00 | $25,00 (0,0%) | $25,00 (0,0%) | élevée |
| /23 | $22,00 | $21,50 (-2,3%) | $21,00 (-4,5%) | moyenne |
| /22 | $19,00 | $19,00 (0,0%) | $19,50 (+2,6%) | moyenne |
| /21 | $17,60 | $17,00 (-3,4%) | $17,00 (-3,4%) | moyenne |
| /20 | $15,50 | $15,50 (0,0%) | $15,50 (0,0%) | moyenne |
| /19 | $13,50 | $13,50 (0,0%) | $13,50 (0,0%) | moyenne |
| /18-/16 | $13,50 | $13,00 (-3,7%) | $13,00 (-3,7%) | faible |
| /15-up | $10,00 | $10,00 (0,0%) | $10,00 (0,0%) | faible |
Avis de la Rédaction : Acheter ou Louer ?
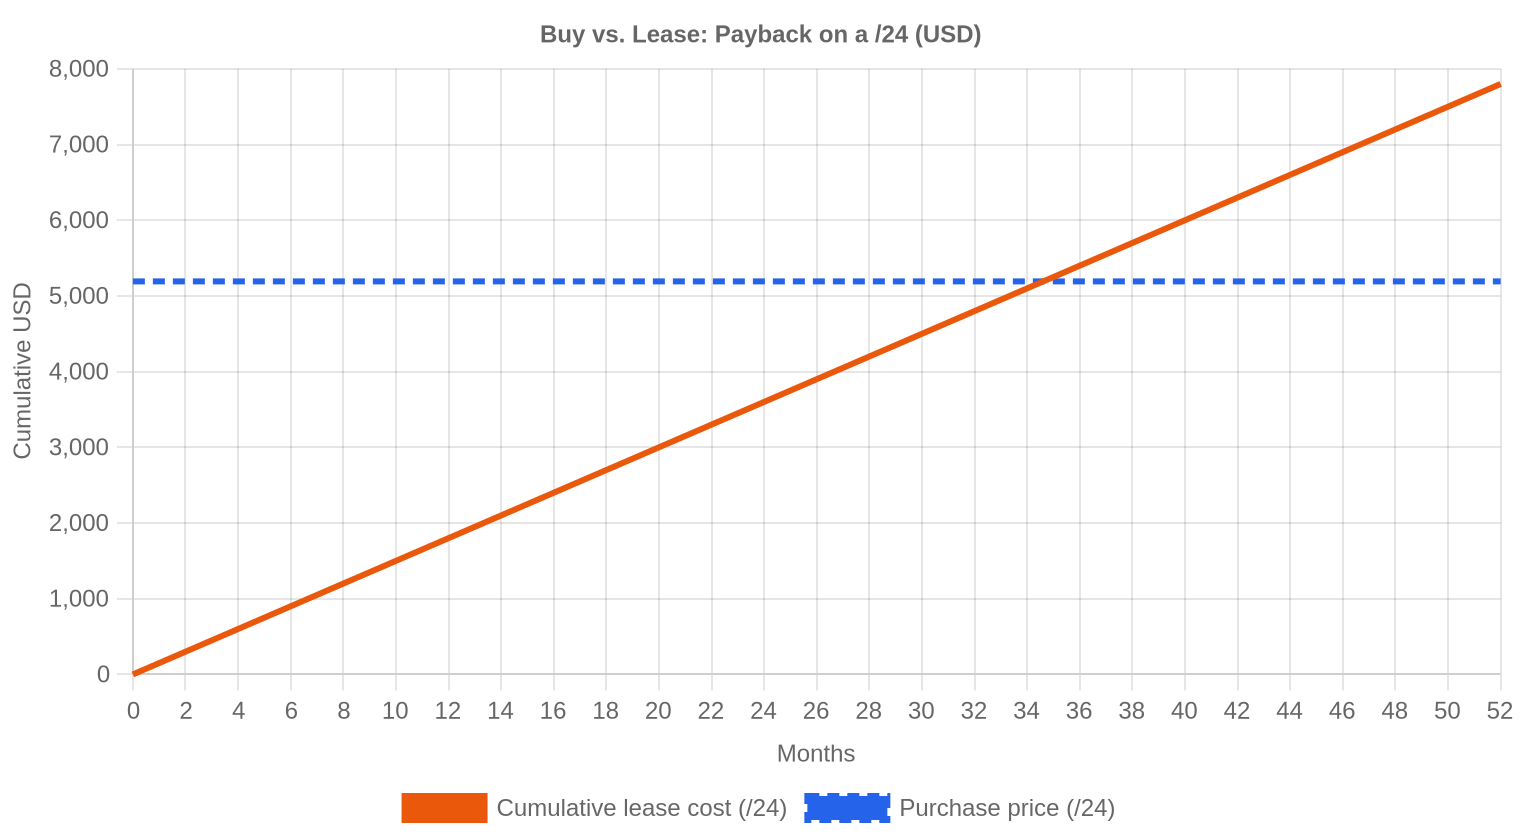
L'analyse achat-location tranche nettement ce trimestre. À $20,28/IP à l'achat et $0,5859/IP par mois en location, le seuil de rentabilité de l'achat se situe à 34,6 mois — soit 2,9 ans. Tout besoin supérieur à 3 ans justifie l'acquisition. Le rendement locatif annuel s'établit à 34,7 %, un niveau qui reste exceptionnel pour un actif semi-liquide et qui rend la détention très attractive pour les propriétaires de blocs. Pour un /24, le calcul est simple : $5 192 à l'achat contre $150/mois en location. En 35 mois, le locataire a dépensé l'équivalent du prix d'achat sans rien posséder. L'amélioration des délais de transfert LACNIC — avec des blocs /16 qui traversent les RIR en 60 jours ouvrés — ouvre une fenêtre d'opportunité pour les acheteurs cherchant du volume à prix compétitif sur le marché secondaire latino-américain.| /24 Prix d'achat | $5 192 |
| /24 Prix de location | $150 / mois |
| Durée d'amortissement | 34,6 mois (2,9 an) |
| Rendement brut annuel | 34,7% |
Ce que Cela Signifie pour Vous
Acheteurs : le recul de 23 % sur un an offre un point d'entrée que le marché n'avait pas vu depuis mi-2023. Les blocs ARIN en /20 et au-delà se négocient autour de $13-15/IP — un niveau attractif pour constituer des réserves. L'amortissement en 2,9 ans plaide sans ambiguïté pour l'achat si l'horizon dépasse 3 ans.Vendeurs : la pression baissière annuelle (-23 %) invite à ne pas tergiverser sur les cessions de blocs non stratégiques. Le rendement locatif de 34,7 % peut toutefois justifier de conserver et louer si la trésorerie le permet. Surveillez la convergence des prix LACNIC/APNIC vers les niveaux ARIN/RIPE : si les transferts inter-RIR se fluidifient, la prime régionale sur vos blocs pourrait se comprimer.
Locataires : à $150/mois pour un /24, la location reste pertinente pour des besoins temporaires (projets de moins de 3 ans, tests, saisonnalité). Au-delà, le calcul financier est défavorable.
Détenteurs de blocs : un rendement locatif de 34,7 % sur un actif qui ne se déprécie que modestement ($19,93 en fin d'année contre $20,28 aujourd'hui) constitue un profil rendement/risque difficile à battre dans l'environnement actuel.
Parcourir les blocs IPv4 vérifiésVendre IPv4 →
Listez vos blocs avec transfert géréLouer IPv4 →
Capacité flexible à court termeSous-louer IPv4 →
Transformez vos blocs inutilisés en revenus
Prix IPv4 par Taille de Bloc
La granularité tarifaire reste prononcée. Les /24 se traitent à $25/IP en médiane (-3,8 % sur le trimestre), tandis que les /19 descendent à $13,50/IP (-5,3 %). Les /22 et /23 ont été les segments les plus dynamiques ce trimestre, avec des hausses de +11,8 % et +10 % respectivement — probablement portées par la demande ISP pour des blocs de taille intermédiaire. Les gros blocs (/18 à /16) restent stables à $13,50/IP, un plancher qui tient depuis plusieurs trimestres.| Bloc | IPs | Achat : /IP | Achat : Total | Location : /IP/mois | Location : Mensuel |
|---|---|---|---|---|---|
| /24 | 256 | $25.00 | $6,400 | $0.59 | $150 |
| /22 | 1,024 | $19.00 | $19,456 | $0.59 | $600 |
| /20 | 4,096 | $15.50 | $63,488 | $1.95 | $8,000 |
| /18-/16 | 16,384-65,536 | $13.50 | $221,184-884,736 | $0.59 | $9,599-38,398 |
Historique des Prix IPv4 : 2011–2026
Depuis l'épuisement du pool IANA en 2011, les prix IPv4 ont connu une trajectoire haussière quasi continue jusqu'au pic de 2023-2024, où les /24 dépassaient $55/IP sur certains RIR. L'introduction par AWS de la facturation des IP publiques élastiques en février 2024 a déclenché un dégonflement rapide, en modifiant le calcul économique pour une part significative des acheteurs. Le marché a perdu 23 % en un an et semble se stabiliser autour de $20/IP en moyenne, avec une bifurcation marquée entre petits blocs (premium) et gros blocs (décote de volume pouvant atteindre 50 %).| Année | ~Prix/IP | Événement Clé |
|---|---|---|
| 2011 | $7-12 | Pool libre IANA épuisé ; accord Microsoft/Nortel (11,25 $/IP) |
| 2012 | $8-12 | RIPE NCC atteint le dernier /8 ; allocation /22 uniquement |
| 2014 | $10-15 | Pool libre LACNIC épuisé |
| 2015 | $8-15 | Pool libre ARIN épuisé |
| 2017-18 | $12-18 | Marché du leasing en croissance ; demande cloud en hausse |
| 2019 | $18-24 | RIPE NCC épuise le pool restant |
| 2021-22 | $50-60+ | Pic post-pandémie ; déploiements hyperscalers |
| 2024 | $35-52 | Frais AWS IPv4 (0,005 $/IP/h) ; correction des gros blocs |
| 2025-26 | $18-45 | Bifurcation du marché ; /16 sous 20 $ pour la 1ère fois depuis 2019 |
Structure du Marché : Qui Achète et Qui Vend
Côté acheteurs, les FAI de taille intermédiaire et les opérateurs cloud de seconde catégorie dominent. Les hyperscalers achètent peu sur le marché ouvert, préférant puiser dans leurs réserves ou optimiser l'utilisation via du NAT et de l'IPv6 native. Côté vendeurs, on observe une offre croissante de blocs legacy libérés par des entreprises en restructuration et des entités qui monétisent des actifs dormants face à la baisse des prix.IPv4 face aux Autres Classes d'Actifs
Le rendement locatif de 34,7 % annuel place l'IPv4 dans une catégorie à part parmi les actifs alternatifs. À titre de comparaison, l'immobilier commercial génère 4-7 % brut, les obligations investment grade 4-5 %, et les actions 8-10 % historiquement. La contrepartie : un marché illiquide, une durée de vie économique incertaine (dépendante de l'adoption IPv6), et un actif en lente dépréciation (-23 % sur un an). Le ratio rendement/risque reste favorable pour les détenteurs actuels, moins évident pour un achat spéculatif.| Classe d’Actif | Rendement Typique | Liquidité | Risque Principal |
|---|---|---|---|
| IPv4 | 34,7% | Modérée | Adoption IPv6, qualité du bloc |
| Immobilier Commercial | 5-8% | Faible | Vacance, cycle de taux |
| Obligations Investment Grade | 4-5% | Élevée | Duration, risque de crédit |
| S&P 500 | ~1,3% | Élevée | Volatilité du marché |
| Money Market / T-Bills | ~4-5% | Élevée | Évolution du cycle de taux |
IPv6 et Pourquoi IPv4 Reste Incontournable
L'adoption IPv6 progresse lentement — Google rapporte environ 45 % du trafic en IPv6 sur ses services, mais la longue traîne des applications, équipements et configurations legacy garantit des années de coexistence. Les opérateurs déploient du dual-stack ou du 464XLAT, ce qui réduit la pression marginale sur IPv4 sans l'éliminer. Pour les infrastructures nécessitant une connectivité universelle — hébergement web, mail, DNS, VPN — l'IPv4 reste un prérequis opérationnel.Demande d'Infrastructure IA et Cloud
La construction de clusters d'entraînement et de fermes d'inférence IA génère une demande soutenue en adresses IPv4 pour les couches de gestion, les API publiques et la connectivité des nœuds de calcul. Chaque nouveau datacenter GPU nécessite des blocs routables pour l'orchestration et le monitoring, même quand le trafic de données transite en IPv6 ou sur des réseaux privés. Cette demande se concentre sur des /20 à /18, précisément le segment où les prix sont les plus bas ($13,50-$15,50/IP), ce qui maintient un plancher sous ces tailles de bloc.Ce Qui Détermine la Valeur d'un Bloc IPv4
Quatre facteurs dominent la valorisation d'un bloc : la propreté (absence de listings sur les principales blacklists — Spamhaus, CBL, Barracuda), l'ancienneté de l'allocation (les blocs legacy pré-RIR se transfèrent plus facilement), le RIR d'origine (APNIC et LACNIC commandent un premium de 18-20 % vs. ARIN), et la transférabilité inter-RIR. Un /24 propre ARIN se traite à $25/IP ; le même bloc avec un historique spam peut perdre 30-40 % de sa valeur.Vendre ou Louer : Cadre de Décision
Le rendement locatif de 34,7 % justifie la détention tant que la dépréciation annuelle du capital reste inférieure à ce rendement — ce qui est le cas à -23 % sur un an, mais de justesse. Si la baisse se poursuit au même rythme, le breakeven vendeur/locataire bascule. Pour les détenteurs de gros blocs (>/18), la vente partielle couplée à la location du solde offre le meilleur profil : liquidité immédiate + rendement récurrent.| /24 Prix d'achat | $5 192 |
| /24 Prix de location | $150 / mois |
| Durée d'amortissement | 34,6 mois (2,9 an) |
| Rendement brut annuel | 34,7% |
Restriction de Transfert de 24 Mois du RIPE NCC
La règle RIPE NCC imposant un délai de 24 mois entre l'acquisition et la revente d'un bloc continue de contraindre l'offre sur le marché européen. Ce mécanisme anti-spéculatif maintient un écart de $1,63/IP entre les moyennes RIPE ($20,97) et ARIN ($19,34). Les acheteurs RIPE paient ce premium pour un stock contraint, tandis que les vendeurs capables d'attendre les 24 mois captent une valeur supérieure à celle du marché ARIN.Distribution par Taille de Transaction
Les transactions de moins de $50 000 représentent 237 deals sur 313, soit 75,7 % du volume transactionnel mais seulement $3,7 millions (21 % de la valeur). À l'opposé, les 7 méga-deals de plus de $1 million totalisent $9,3 millions — 52,5 % de la valeur totale avec 2,2 % des transactions. La taille moyenne par deal s'établit à 3 982 IP pour une valeur de $56 582, en recul de 19 % par rapport au T2 ($69 704).Principaux Pays
Les États-Unis (129 deals, 41 %) restent de loin le premier marché, portés par la demande datacenter et les programmes BEAD. Le Royaume-Uni (47 deals) confirme sa position de hub européen post-Brexit pour les transferts RIPE. Le Canada (24 deals) bénéficie de la proximité avec le marché ARIN et de la croissance des opérateurs régionaux. L'Espagne, quatrième avec 13 deals, pourrait refléter l'expansion des FTTH operators ibériques.Impact du Programme BEAD
Le programme BEAD ($42,45 milliards alloués) entre dans sa phase d'exécution en 2026, avec les premiers déploiements de réseaux FTTH et fixed wireless dans les zones rurales américaines. Chaque nouvel ISP subventionné a besoin de blocs /20 à /22 pour adresser ses abonnés, ce qui crée une pression acheteuse ciblée sur ces tailles — précisément celles qui ont bondi de +10 à +12 % ce trimestre. Cette demande structurelle devrait se maintenir sur 2027-2028, offrant un soutien au plancher des prix ARIN.Détentions IPv4 des Hyperscalers
Les principaux hyperscalers (Amazon, Microsoft, Google) détiennent collectivement plus de 100 millions d'adresses IPv4. Leur stratégie d'optimisation — facturation des IP publiques, migration vers IPv6 native, NAT à grande échelle — a libéré des blocs sur le marché secondaire depuis 2024 et constitue le principal facteur de la correction de 23 % sur un an. Si l'un d'entre eux décidait de monétiser massivement ses réserves, le marché subirait un choc d'offre significatif.Conditions Macroéconomiques et Impact sur le Marché
Les taux directeurs en phase de stabilisation aux États-Unis et en zone euro réduisent la pression sur les budgets IT, ce qui soutient la demande de blocs IPv4 pour les projets d'infrastructure. Les programmes publics de connectivité (BEAD aux US, fonds européens) continuent de générer une demande structurelle pour des blocs de taille intermédiaire. La valeur moyenne par transaction a chuté de $102 956 au T3 2025 à $56 582 ce trimestre — une contraction de 45 % qui reflète à la fois la baisse des prix unitaires et un glissement vers des deals de plus petite taille.Mise à Jour et Calibration du Modèle
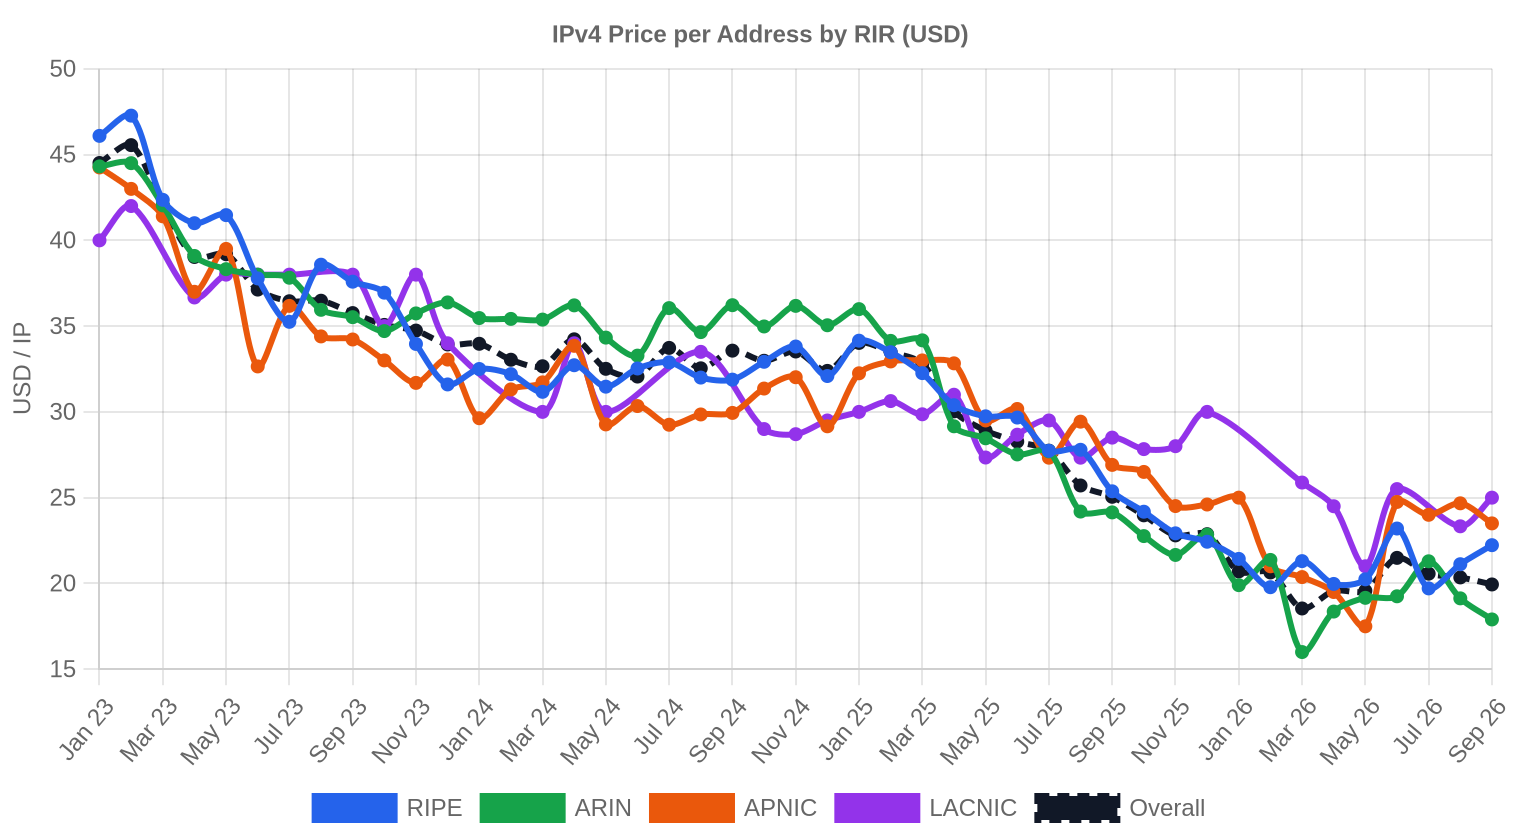
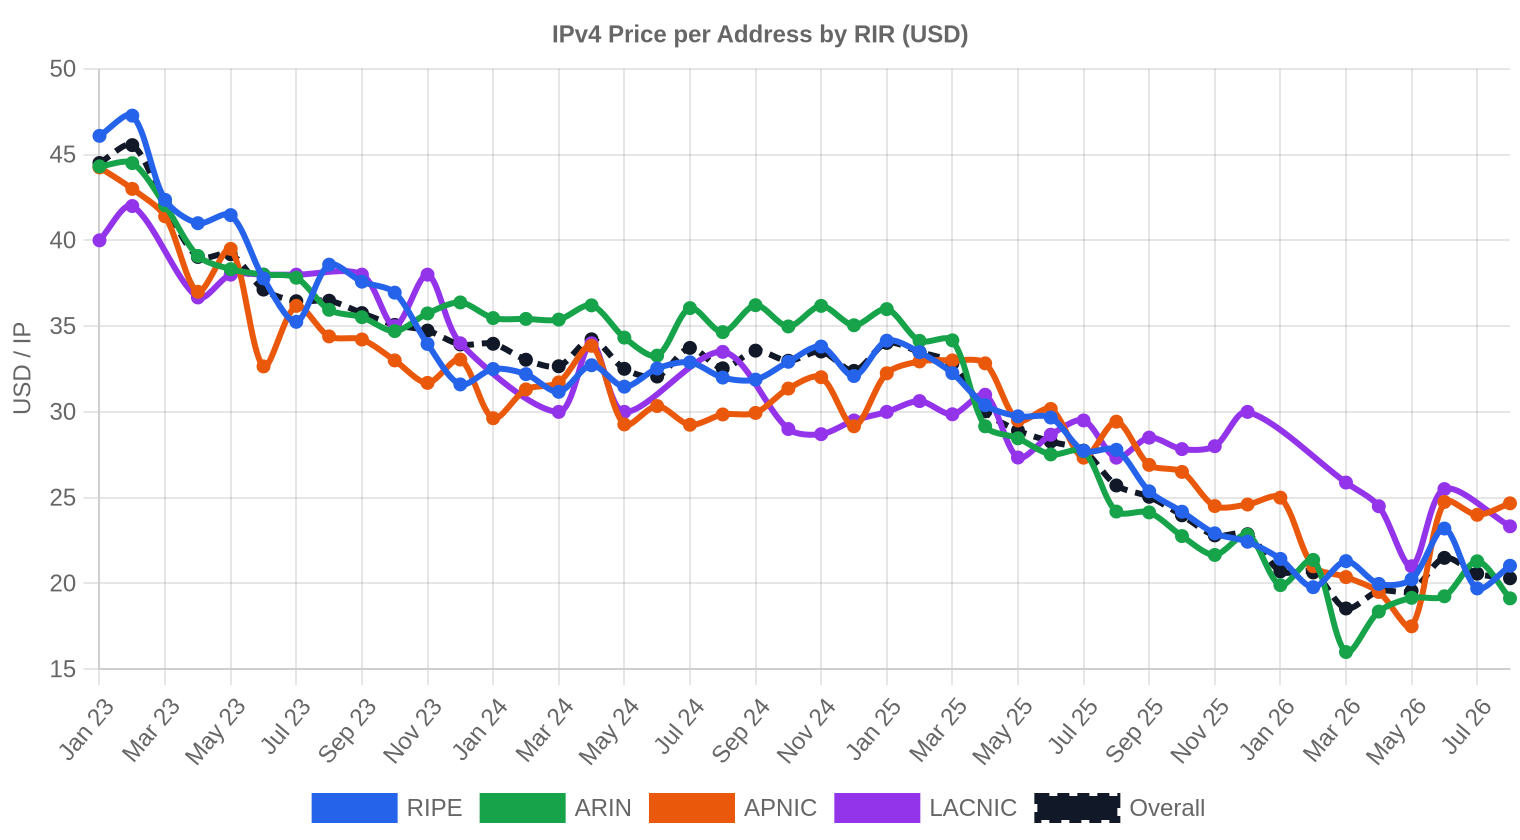
Nous avons comparé nos projections passées aux résultats réels du marché et recalibré le modèle pour ce rapport. Le modèle mis à jour accorde plus de poids aux mouvements de prix récents, ajuste dynamiquement les bandes de prédiction en fonction des conditions actuelles et corrige tout biais systématique détecté dans les prévisions antérieures. Le graphique et le tableau ci-dessous présentent la comparaison entre nos estimations et les prix réalisés.
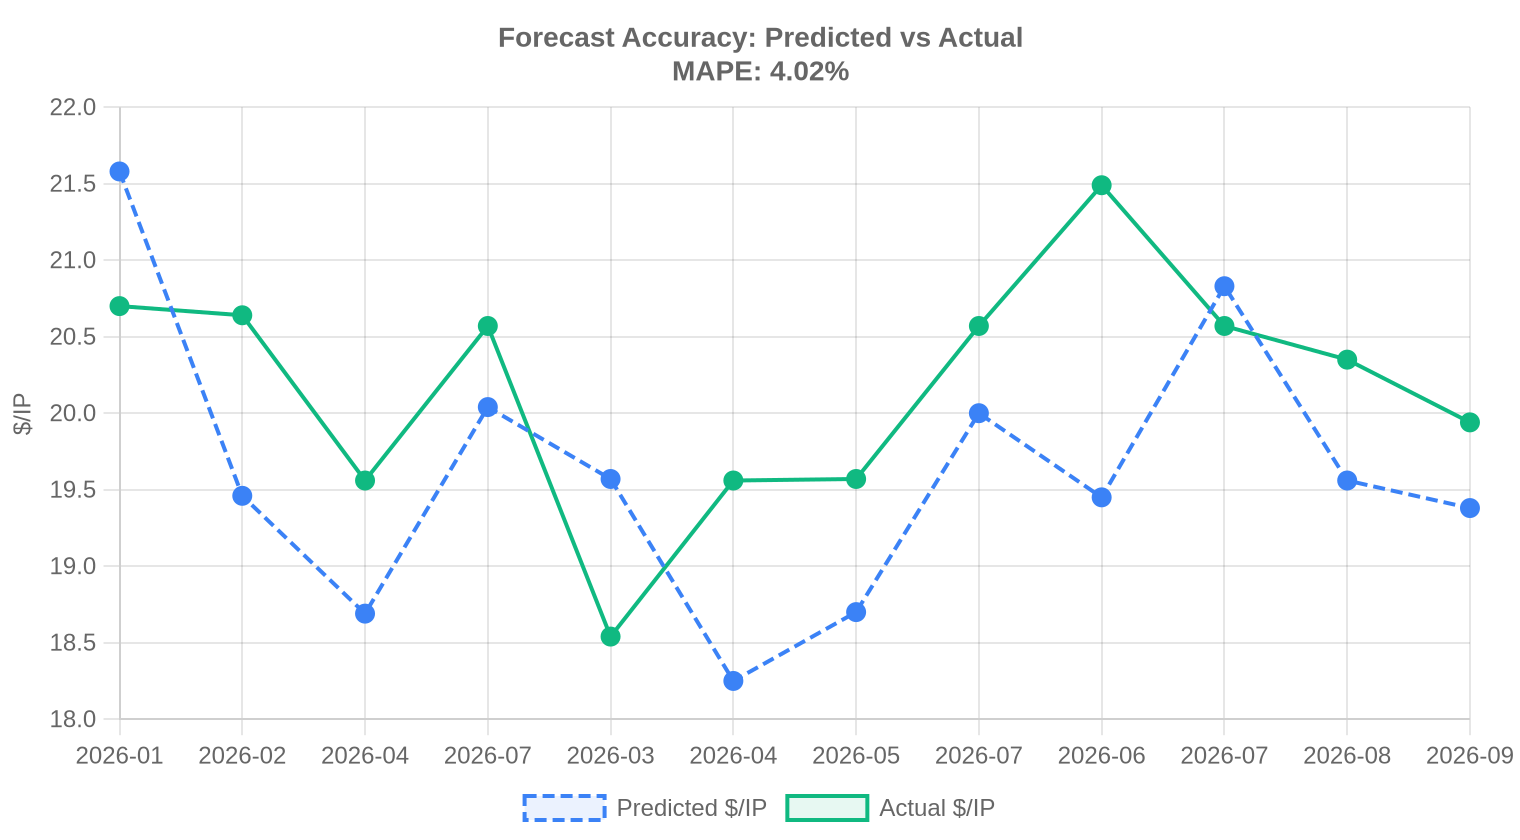
| Période | Mois Cible | Prévision | Réalisé | Écart |
|---|---|---|---|---|
| 2026-04 | 2026-05 | $19 | $20 | -4% |
| 2026-Q2 | 2026-07 | $20 | $21 | -3% |
| 2026-05 | 2026-06 | $19 | $21 | -9% |
| 2026-06 | 2026-07 | $21 | $21 | +1% |
| 2026-07 | 2026-08 | $20 | $20 | -4% |
| 2026-08 | 2026-09 | $19 | $20 | -3% |
Méthodologie
Les chiffres s'appuient sur les transactions finalisées de la place de marché IPv4Center et les statistiques de transferts des RIR. Les prix sont en dollars américains par adresse IP. Les prévisions sont produites par un modèle d'IA qui analyse séparément chaque tranche de taille de bloc et chaque segment RIR (avec des médianes débarrassées des valeurs aberrantes) ainsi que les catalyseurs de marché connus ; ce sont des estimations, pas des garanties.
Sources des Données
- Hilco Streambank — Registres de transactions aux enchères finalisées
- RIPE NCC — Statistiques de transferts inter-RIR et intra-RIR
- ARIN — Rapports de transferts nord-américains et données de liste d'attente
- APNIC — Registres de transferts Asie-Pacifique
- LACNIC — Données de transferts d'Amérique latine et des Caraïbes
- IPv4Center.com — Données propriétaires de transactions et de tarification de location du marketplace
Ce rapport est généré automatiquement à des fins d'information uniquement et ne constitue pas un conseil financier.