17 min de lectura
Este informe analiza el mercado de transferencias IPv4 para 3º trimestre de 2026, basándose en transacciones completadas del marketplace de IPv4Center y registros oficiales de transferencias de los RIR.
Resumen Ejecutivo
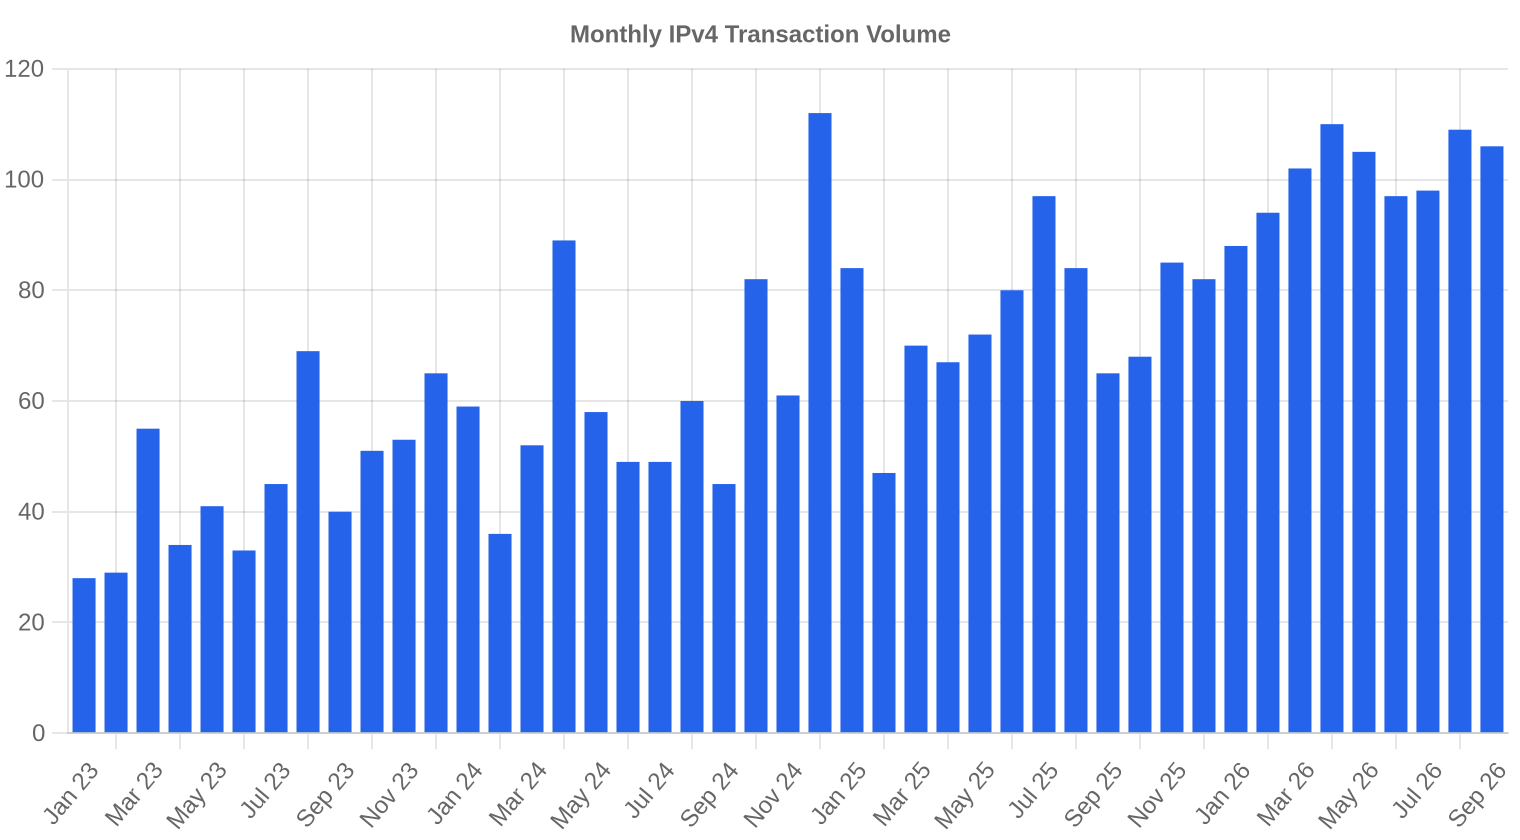
El mercado de IPv4 cerró el tercer trimestre de 2026 con un precio medio de $20,28/IP, un incremento de $0,12 respecto al trimestre anterior (+0,6%). Se registraron 313 transacciones que movilizaron 1.246.464 direcciones por un valor agregado de $17,7 millones. El volumen transaccional creció un 30% frente al 2º trimestre de 2026, lo que indica un apetito sostenido por parte de compradores institucionales y operadores de red. La tendencia de corto plazo es alcista, pero el panorama interanual cuenta otra historia: el precio medio se ubica un 23% por debajo de lo registrado en el 3º trimestre de 2025, confirmando que la corrección estructural iniciada a finales de 2024 sigue vigente. El valor promedio por operación cayó a $56.582, frente a $69.704 en el trimestre previo y $102.956 hace un año — reflejo de un mercado que se atomiza hacia transacciones más pequeñas.Panorama del Mercado
| Transacciones | 313 |
| Direcciones IP Negociadas | 1.246.464 |
| Valor de Mercado Estimado | $17.710.210 |
| Precio Promedio / IP | $20,28 |
| Precio Mediano / IP | $19,30 |
| Transferencias RIR | 850 |
Comparación Interanual
| Métrica | Este período | Un año antes (Q3 2025) | Variación |
|---|---|---|---|
| Transacciones | 313 | 246 | +27,2% |
| Direcciones IP Negociadas | 1.246.464 | 1.391.360 | -10,4% |
| Valor de Mercado Estimado | $17.710.210 | $25.327.061 | -30,1% |
| Precio Promedio / IP | $20,28 | $26,33 | -23,0% |
| Transferencias RIR | 850 | 2.192 | -61,2% |
Dinámica de Precios
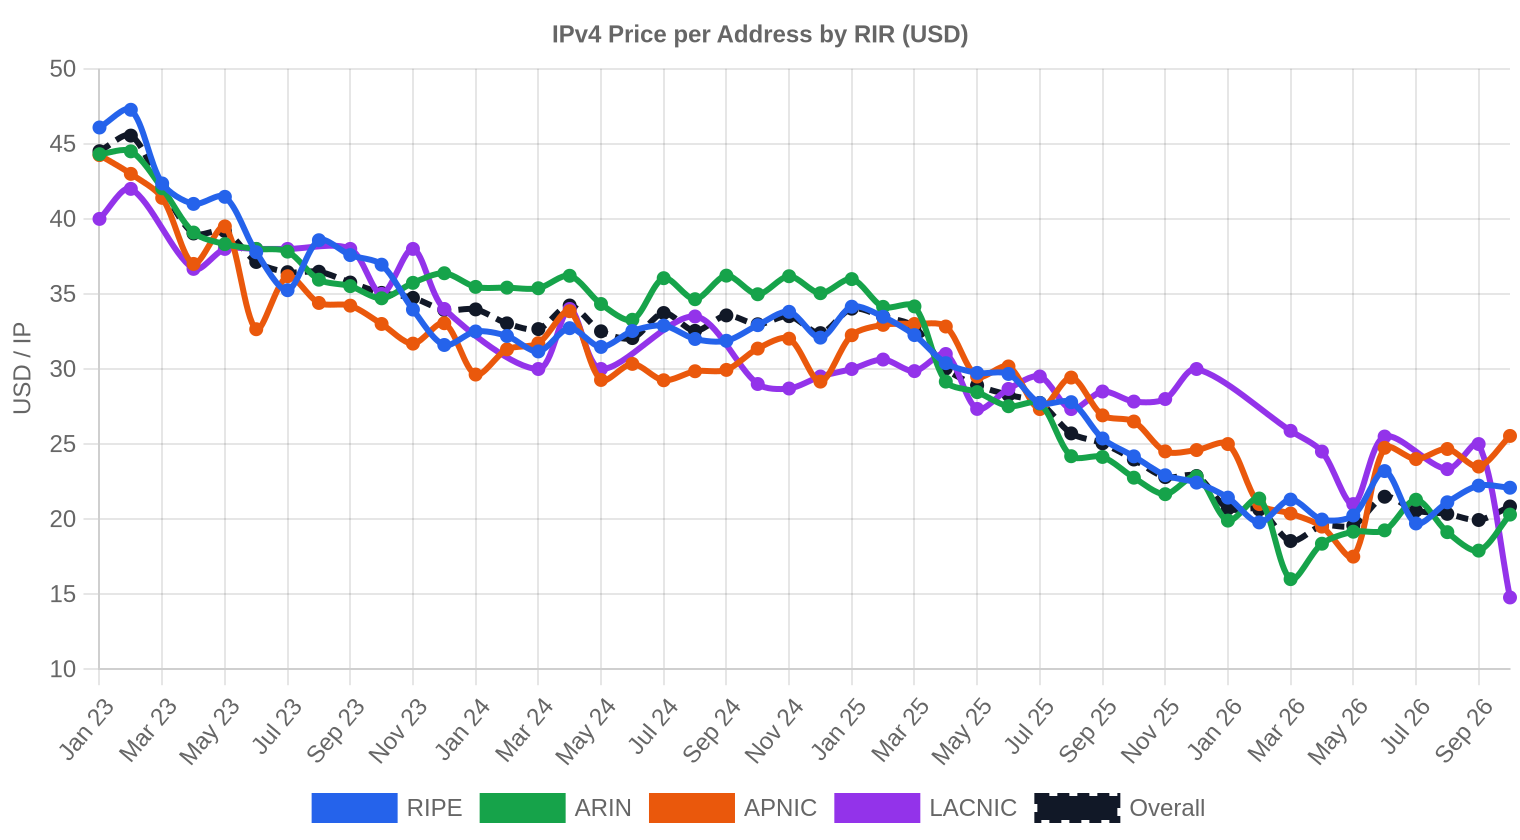
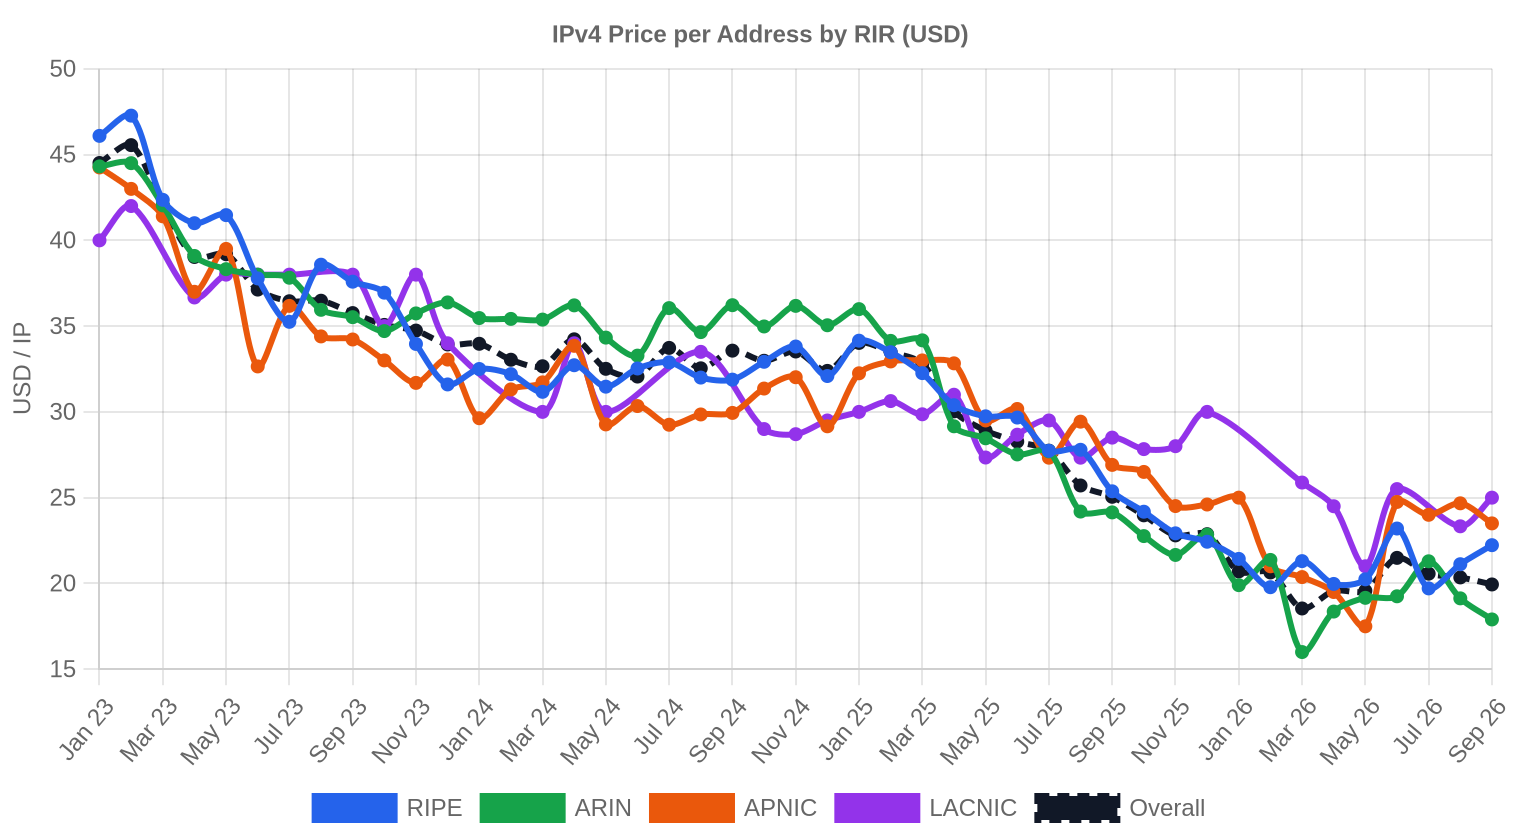
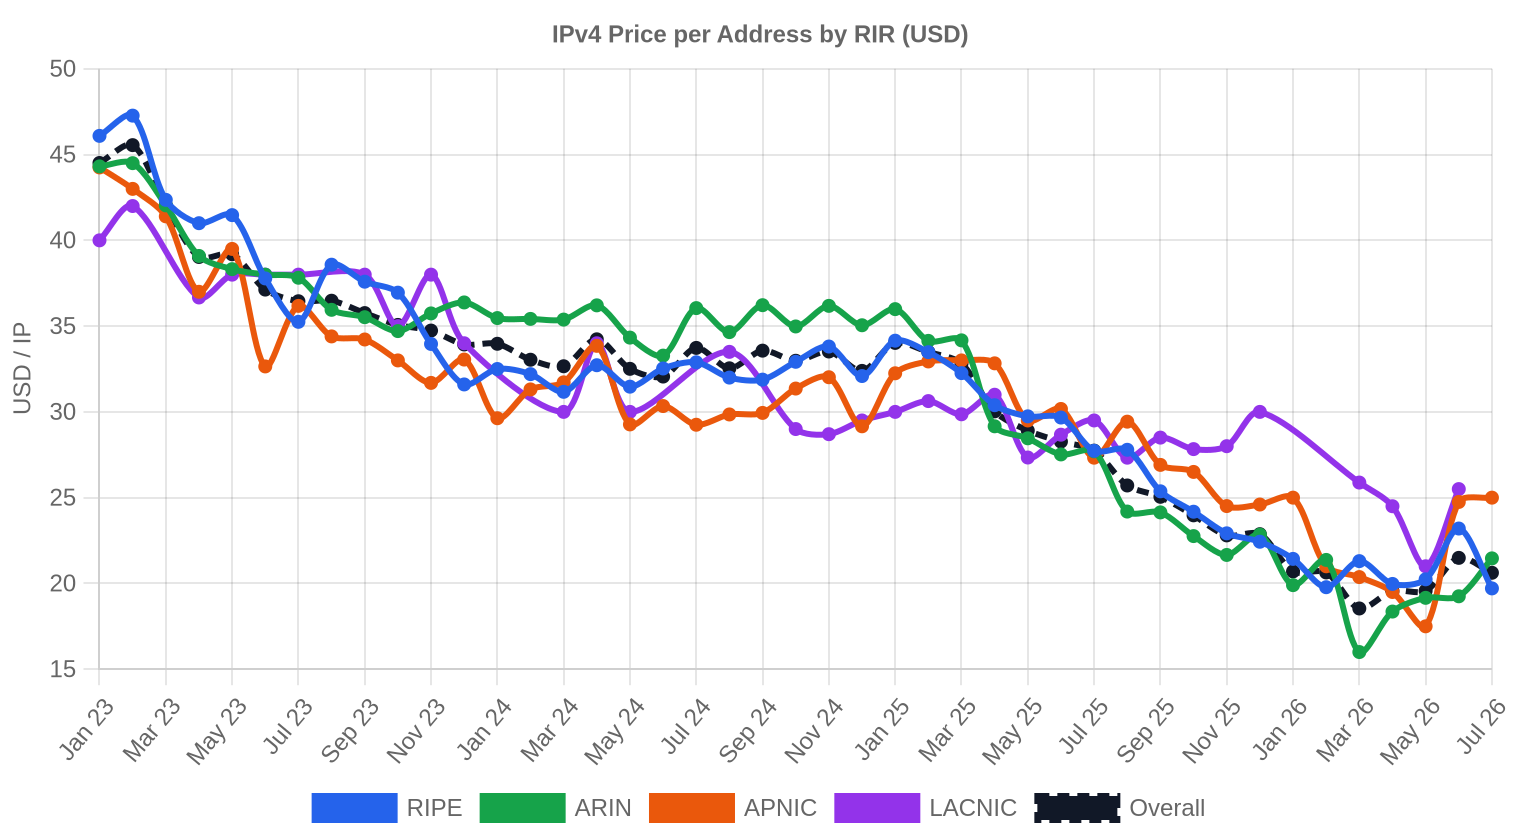
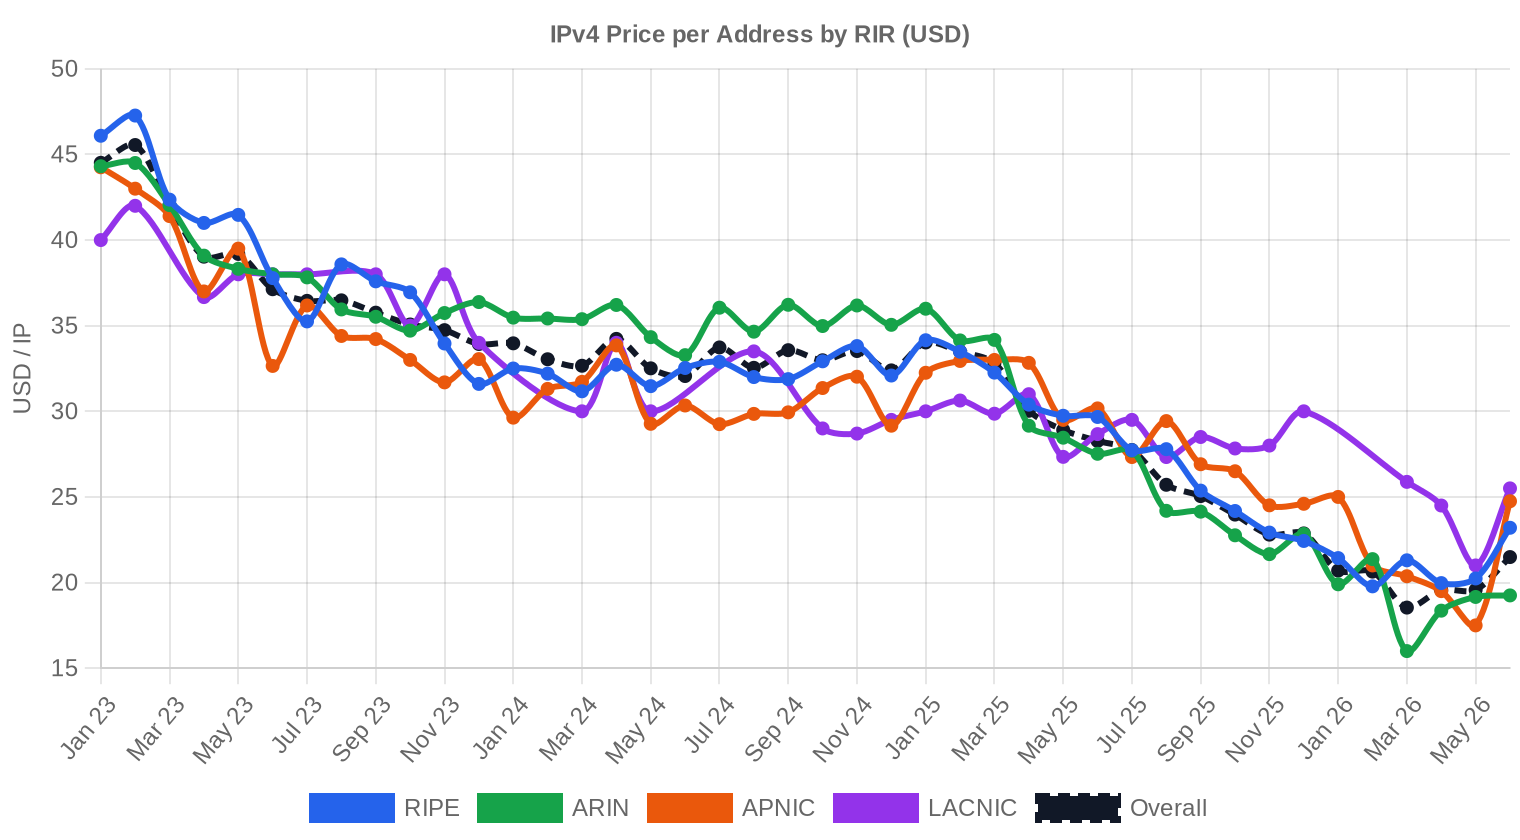
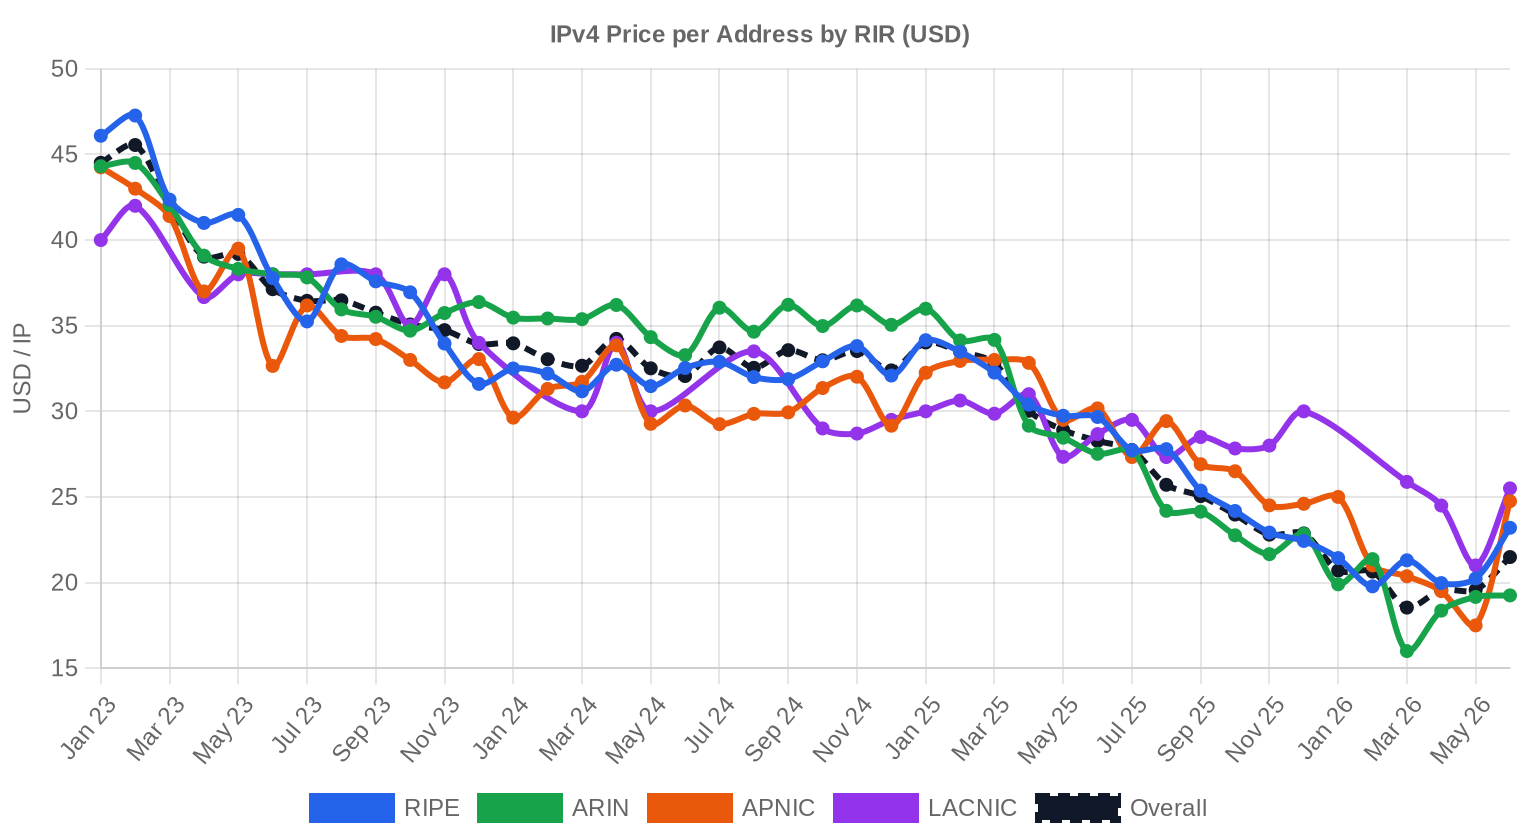
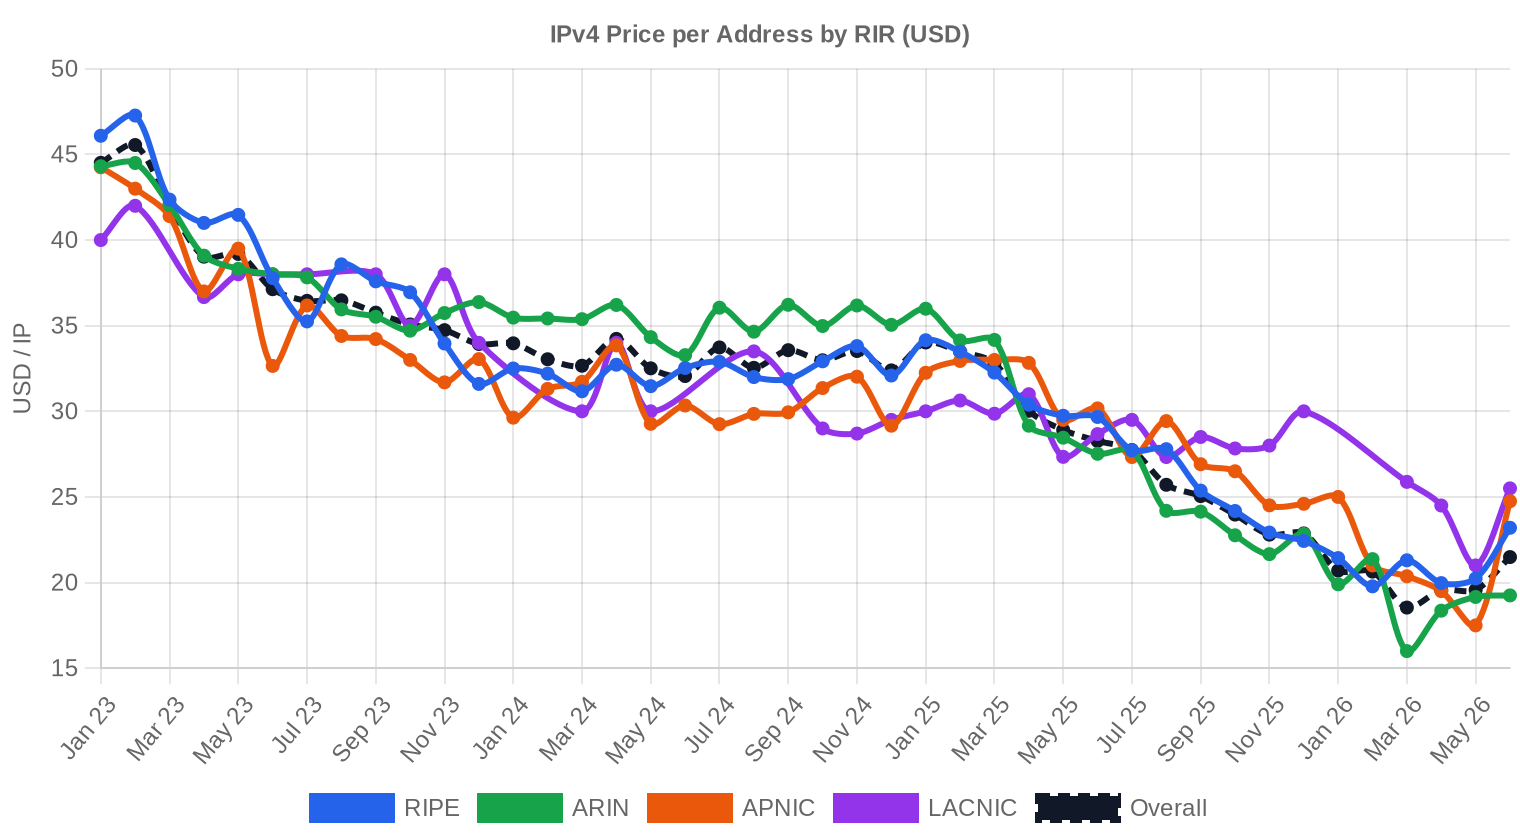
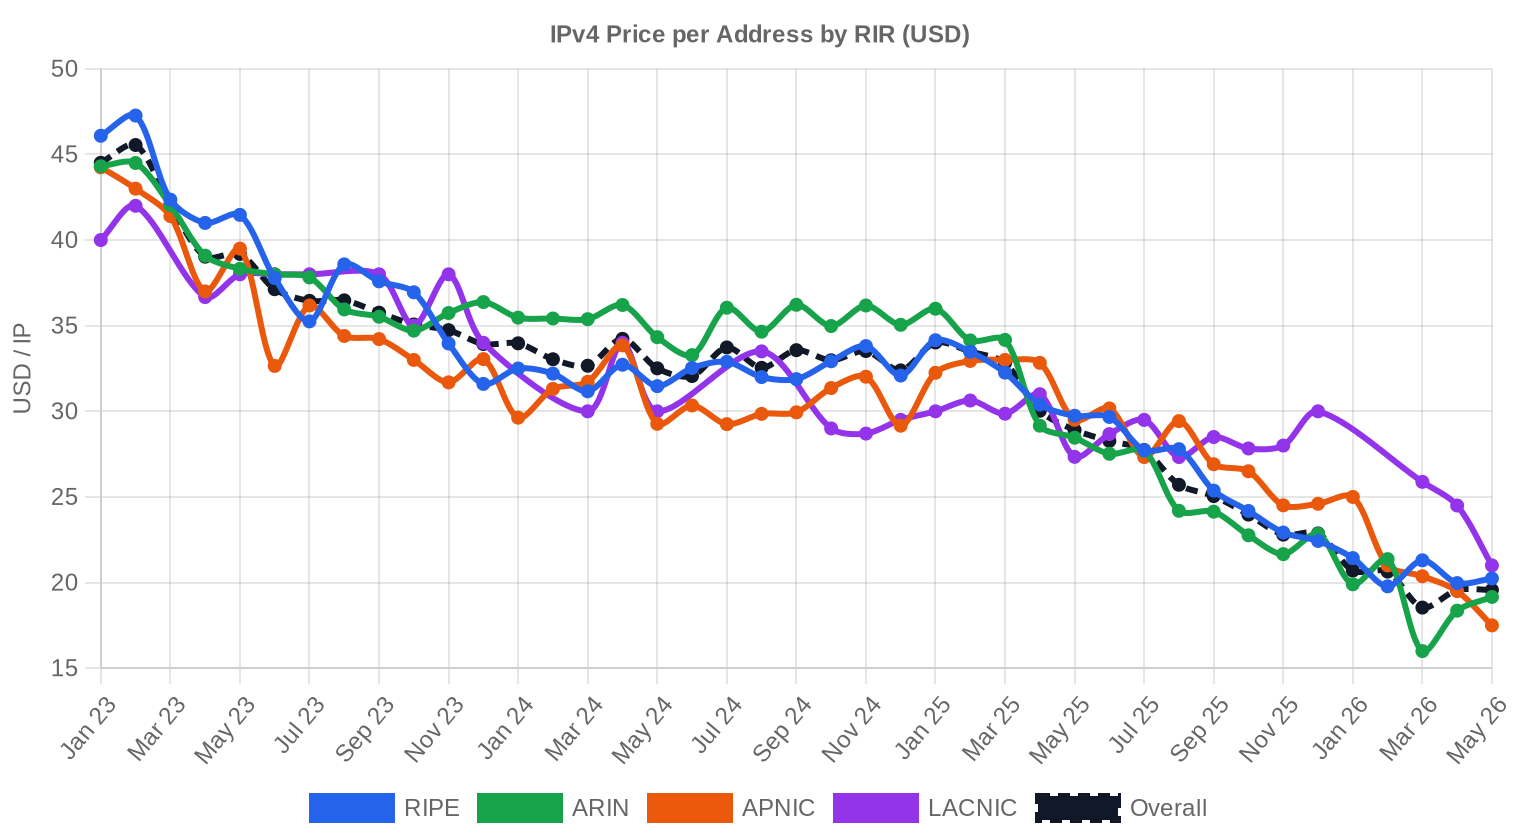
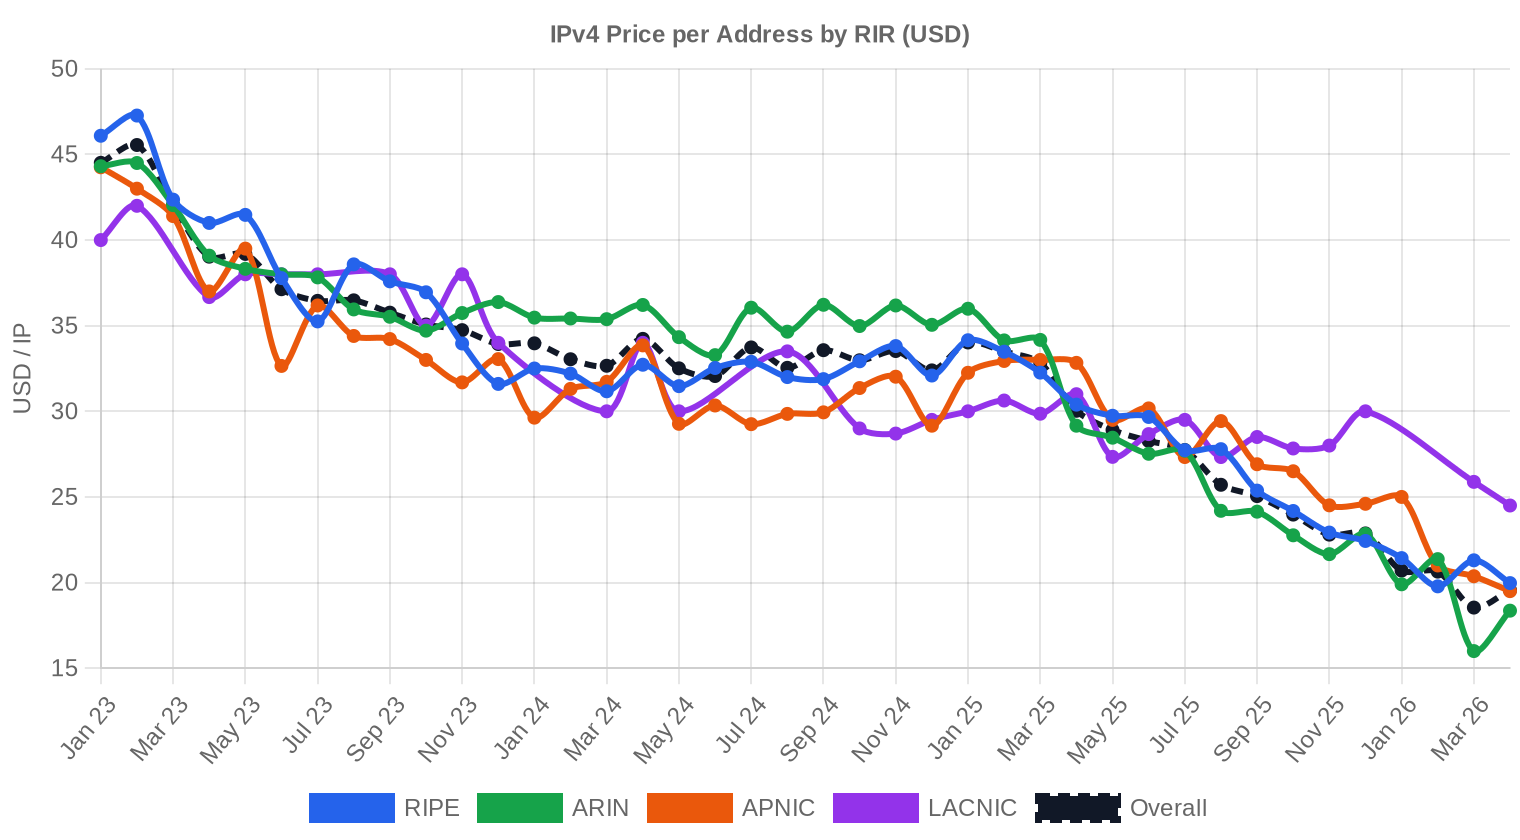
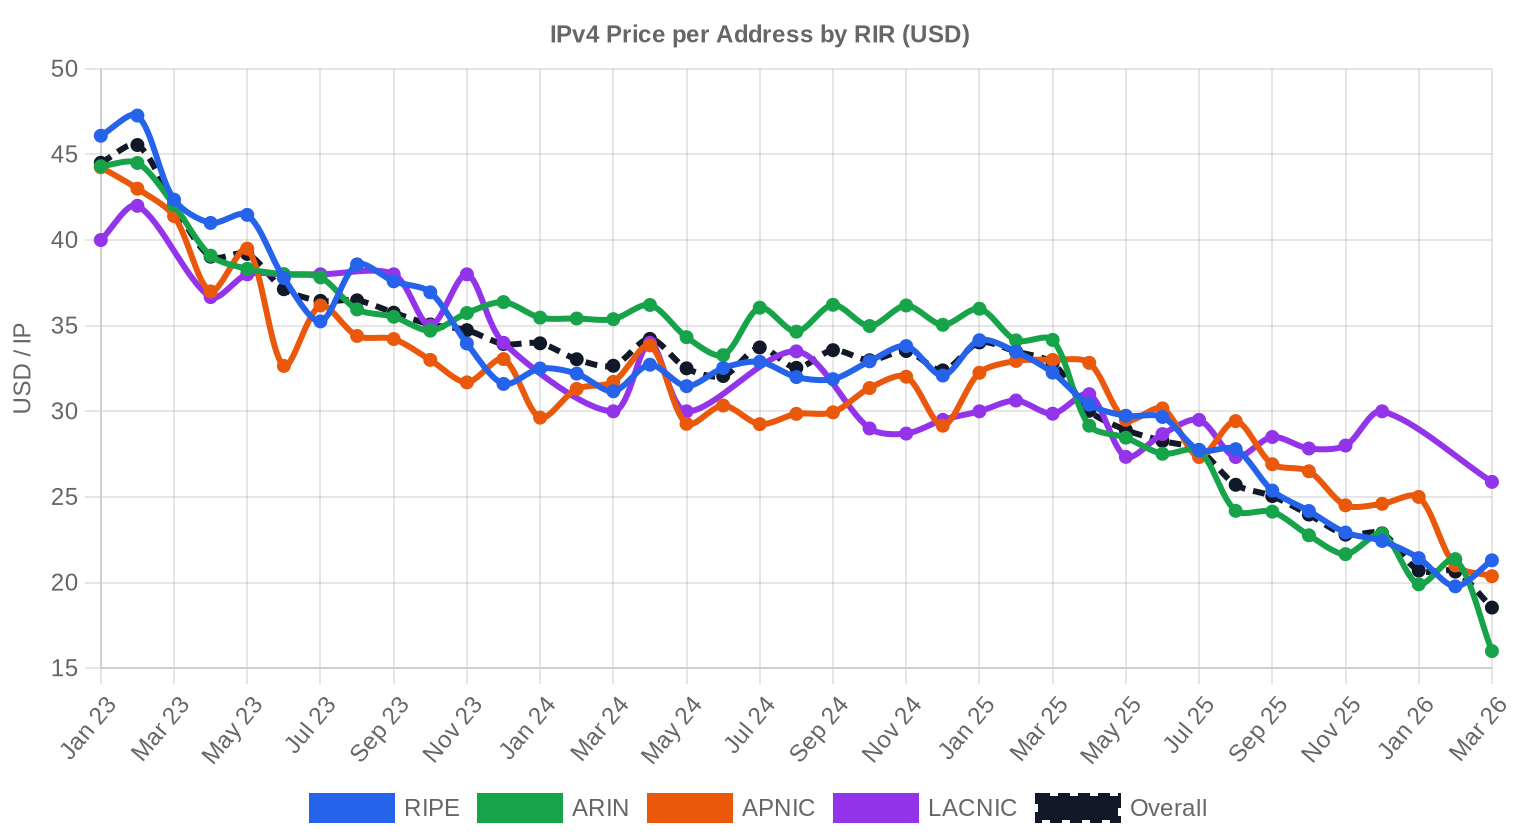
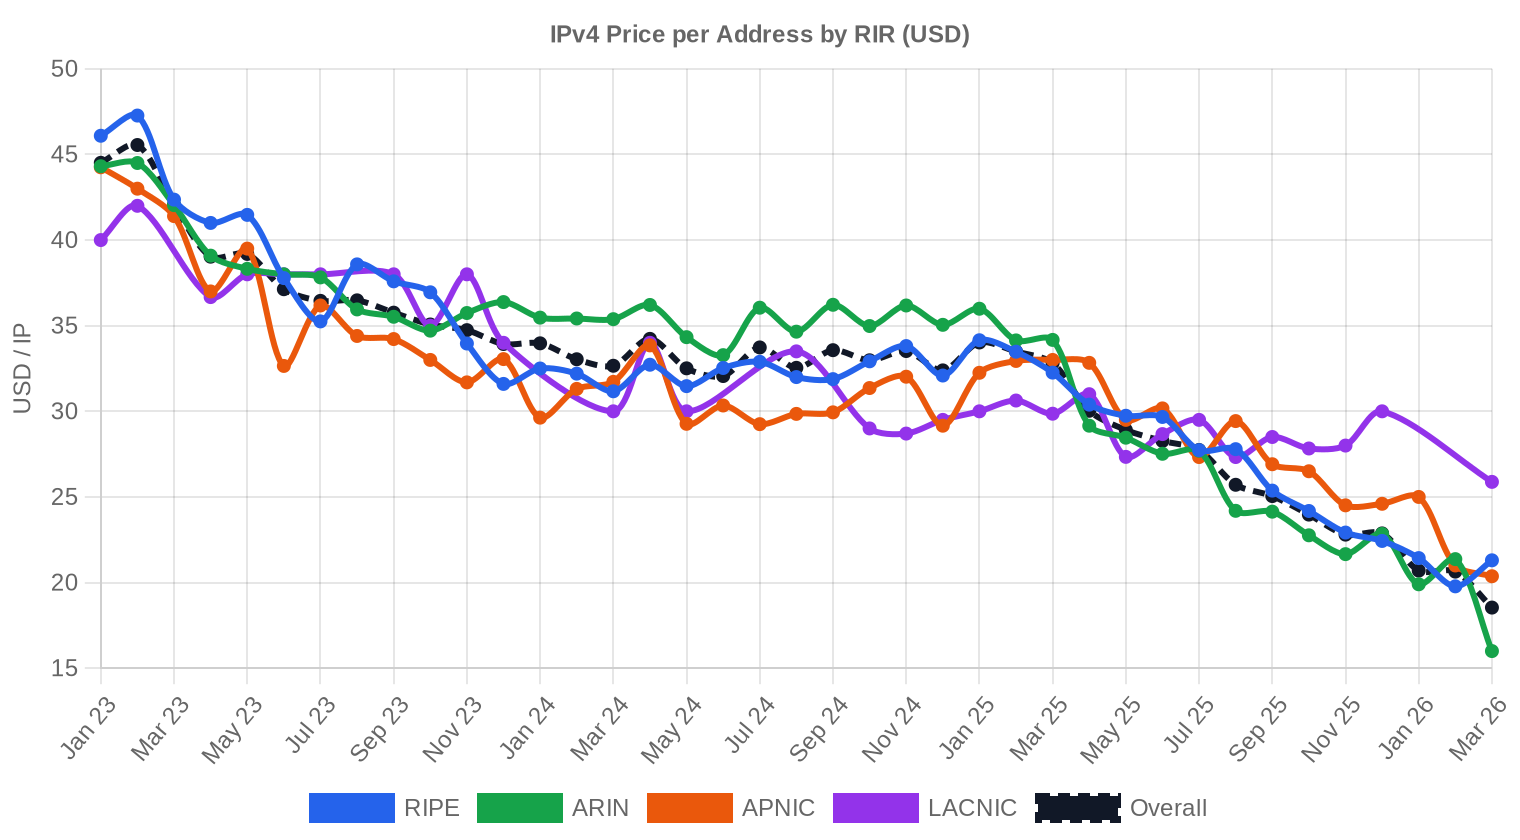
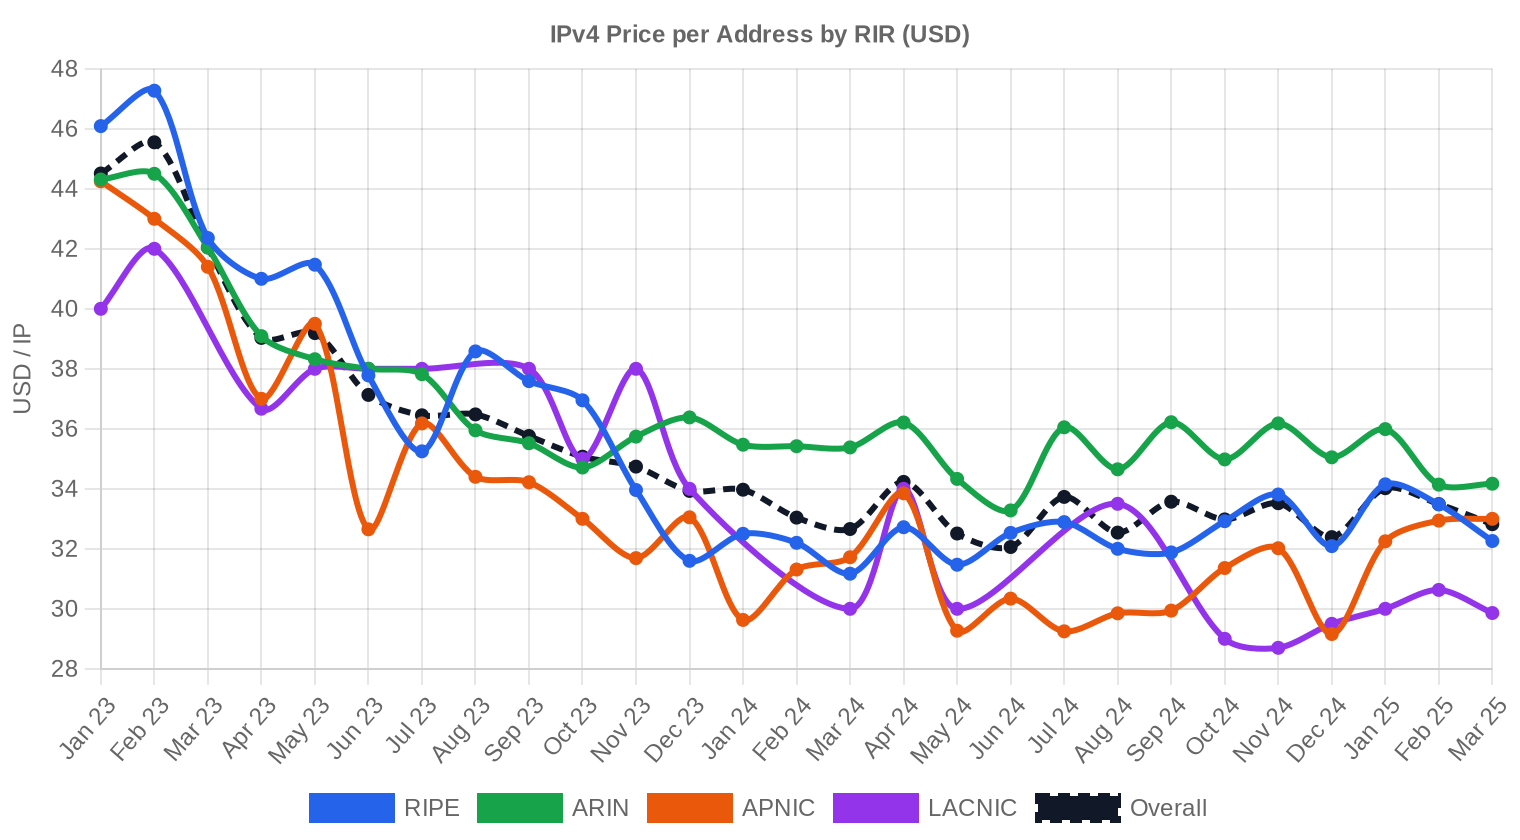
El rango de precios se extendió entre $10/IP y $40/IP, un diferencial de $30 que obedece a la disparidad entre bloques grandes (/15+) y /24 individuales. La mediana se ubicó en $19,30/IP, $0,98 por debajo del promedio aritmético, señal de una distribución sesgada por operaciones premium en bloques pequeños. El promedio ponderado por volumen cayó a $14,21/IP — un descuento del 30% frente al promedio simple — lo que confirma que las transacciones de mayor tamaño siguen cerrándose a precios considerablemente más bajos. Respecto al 2º trimestre de 2026, el ajuste fue de $0,12 al alza (+0,6%), un movimiento marginal que sugiere estabilización más que repunte. La caída interanual del 23% respecto al 3T 2025 es la métrica dominante: el mercado se ajustó y ahora busca un piso.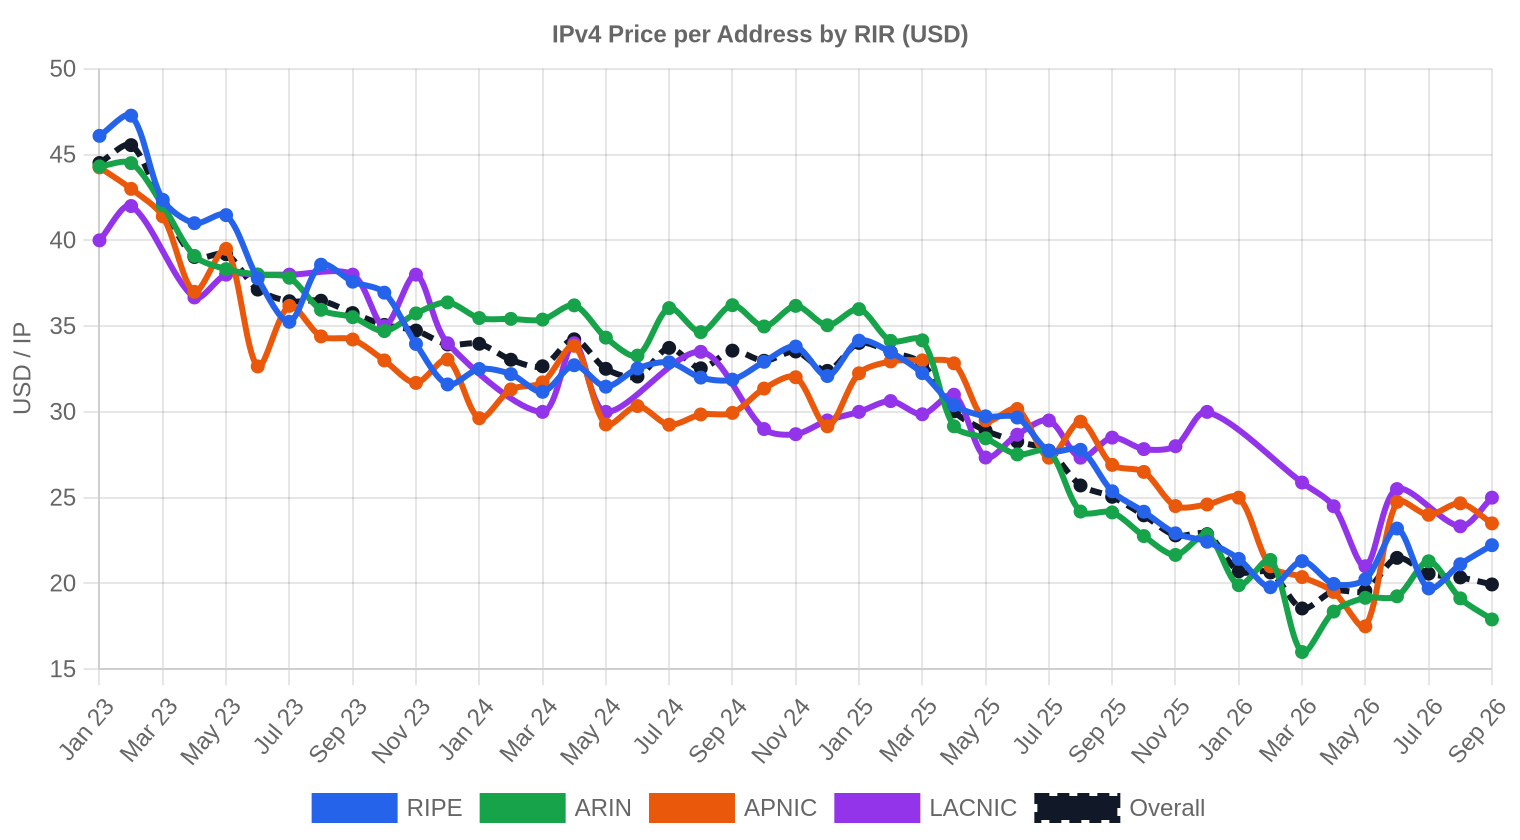
Precios por RIR
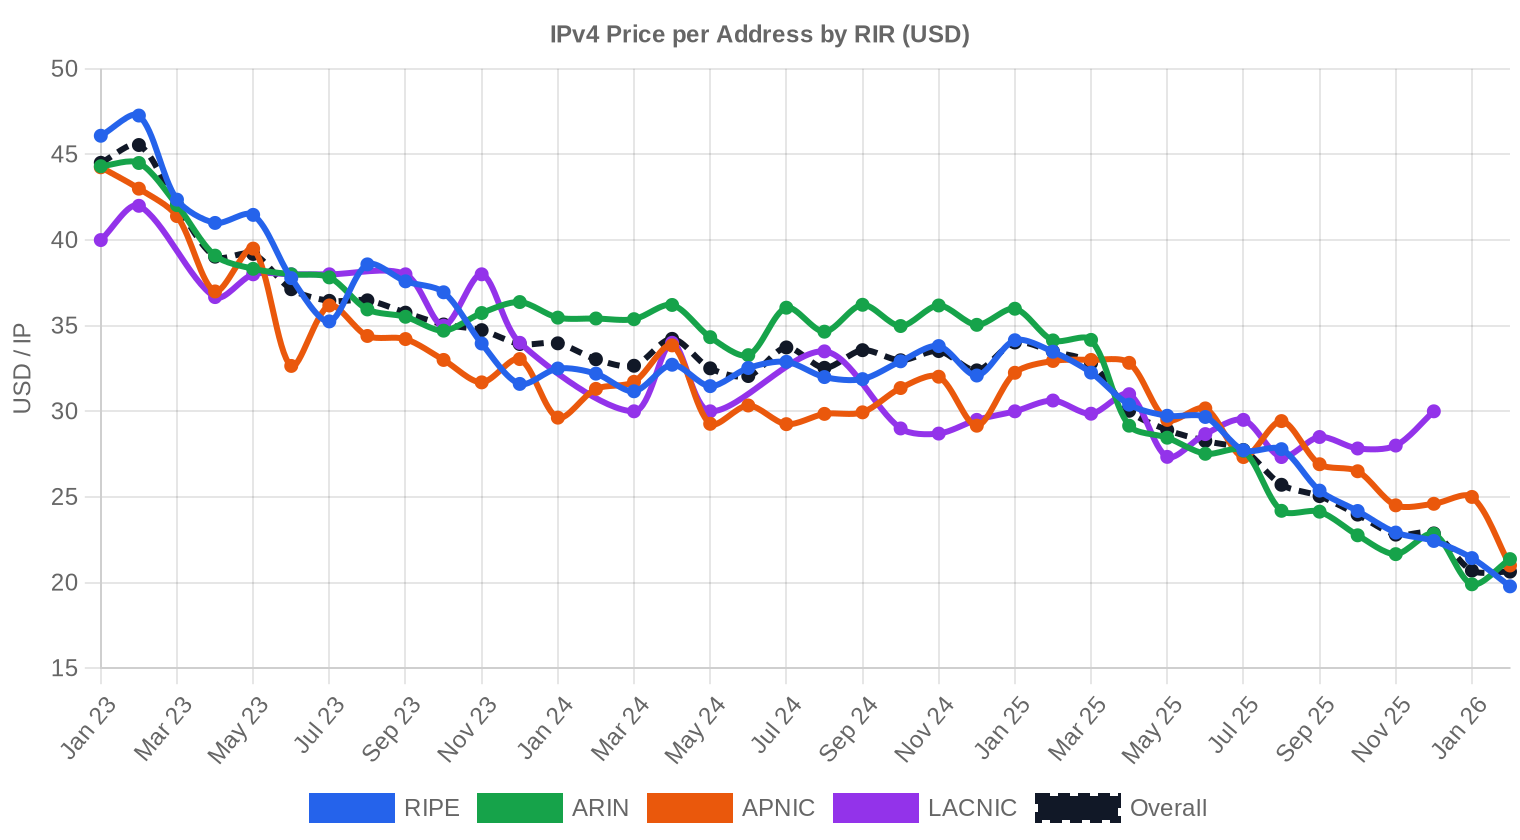
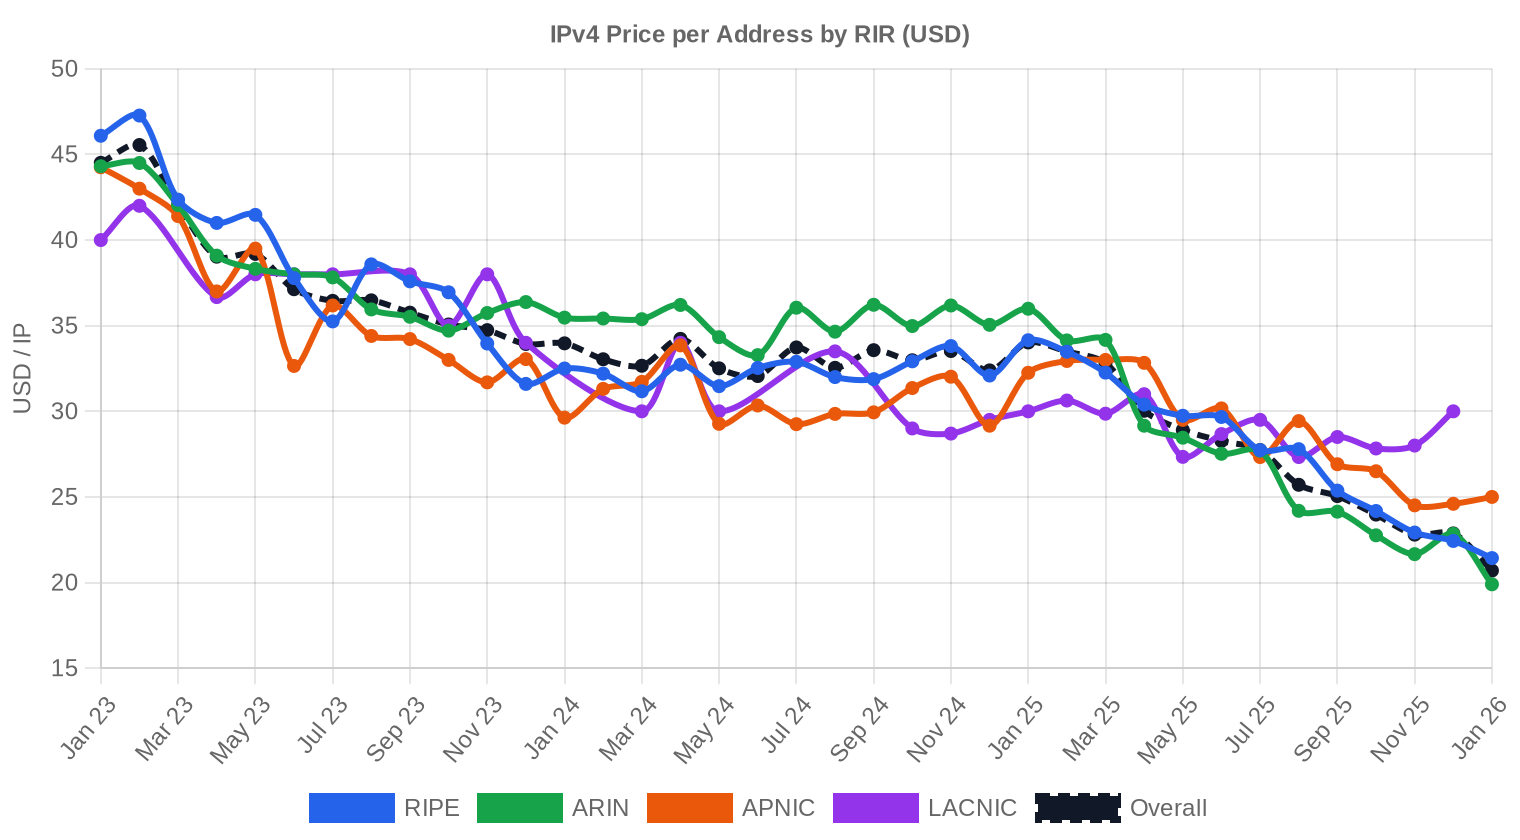
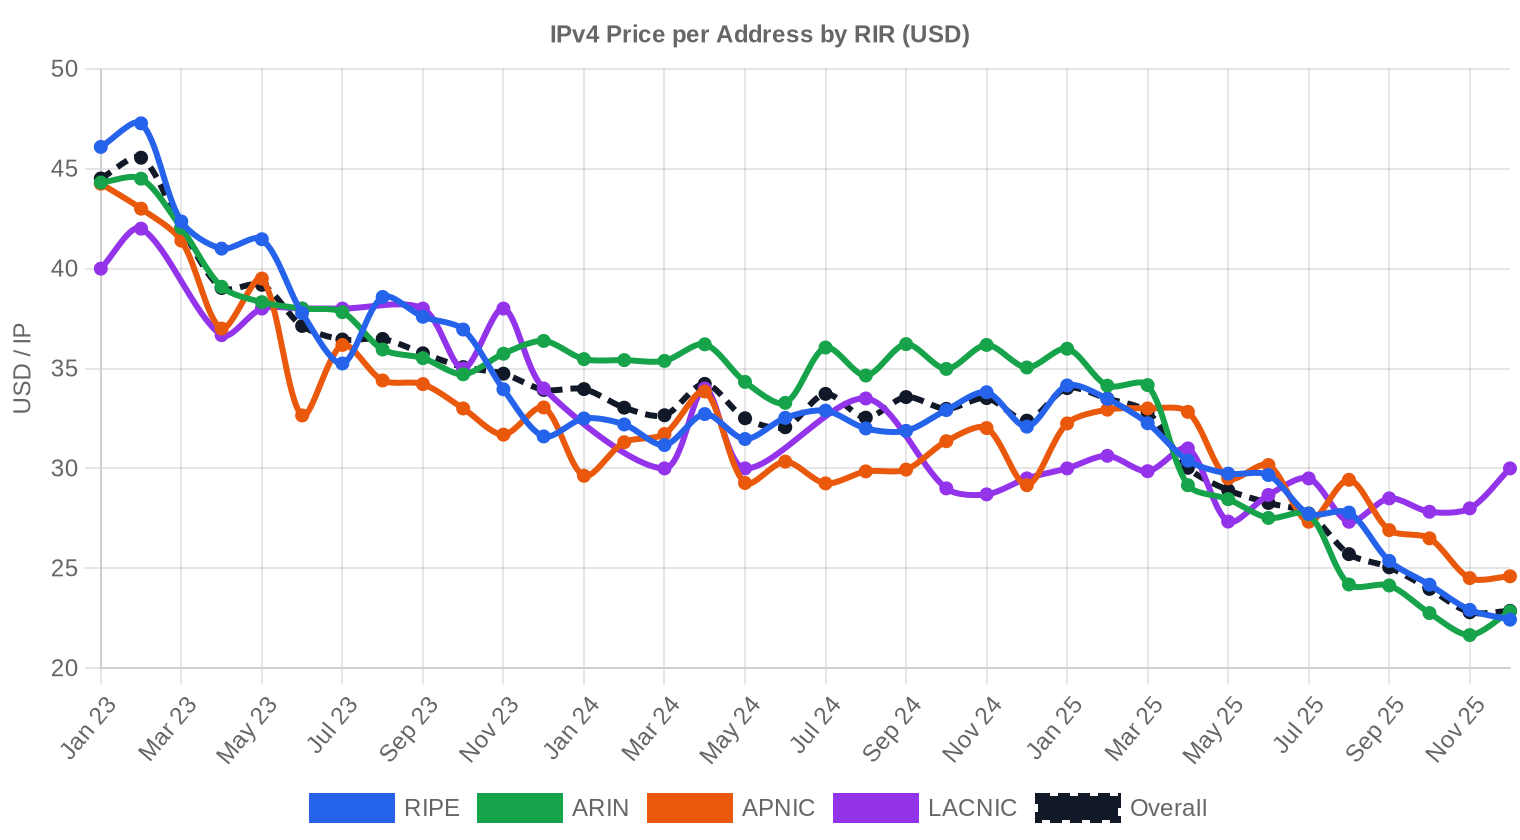
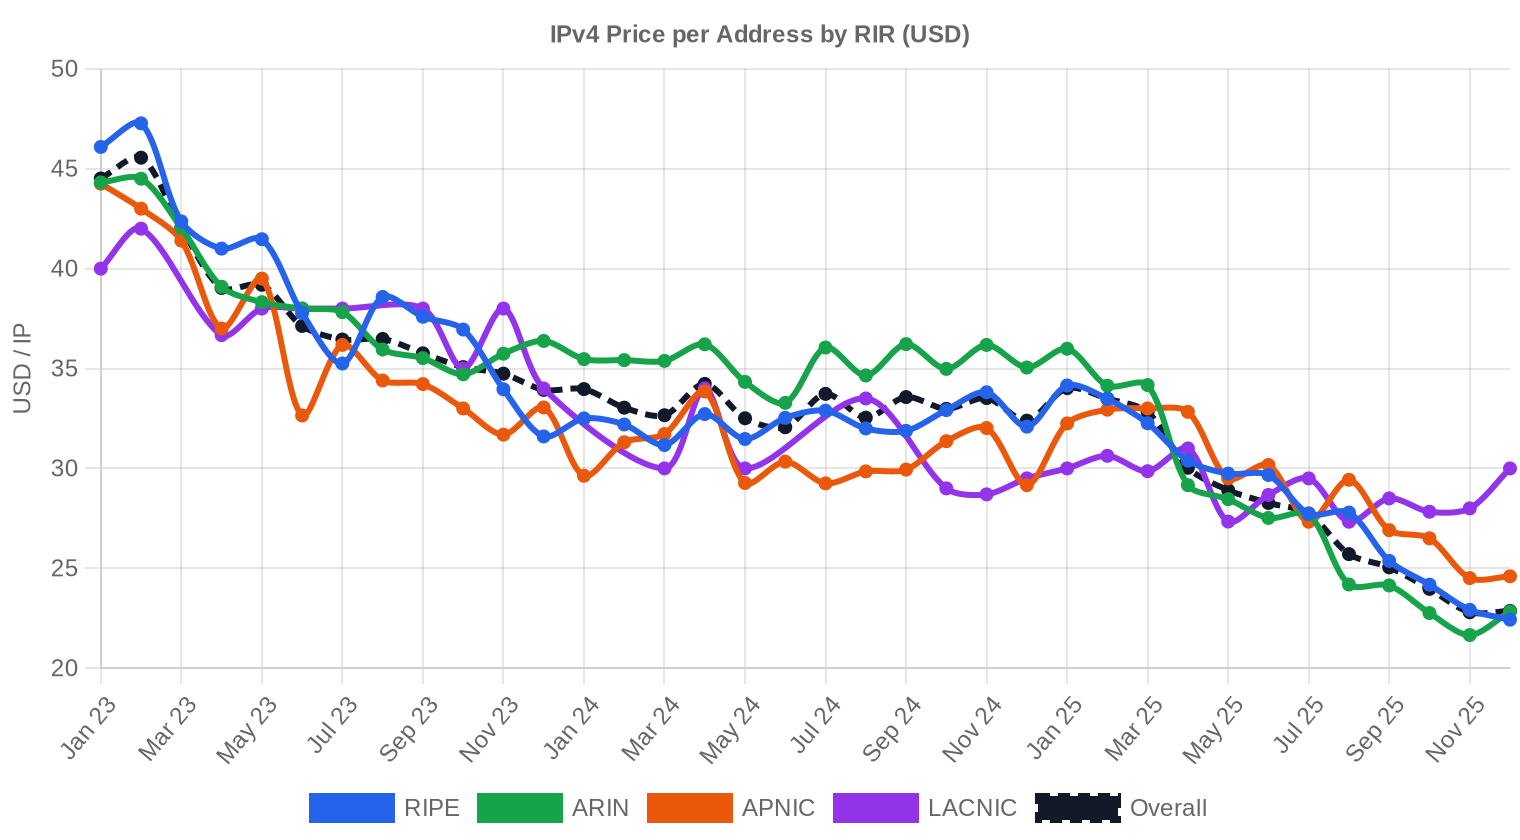
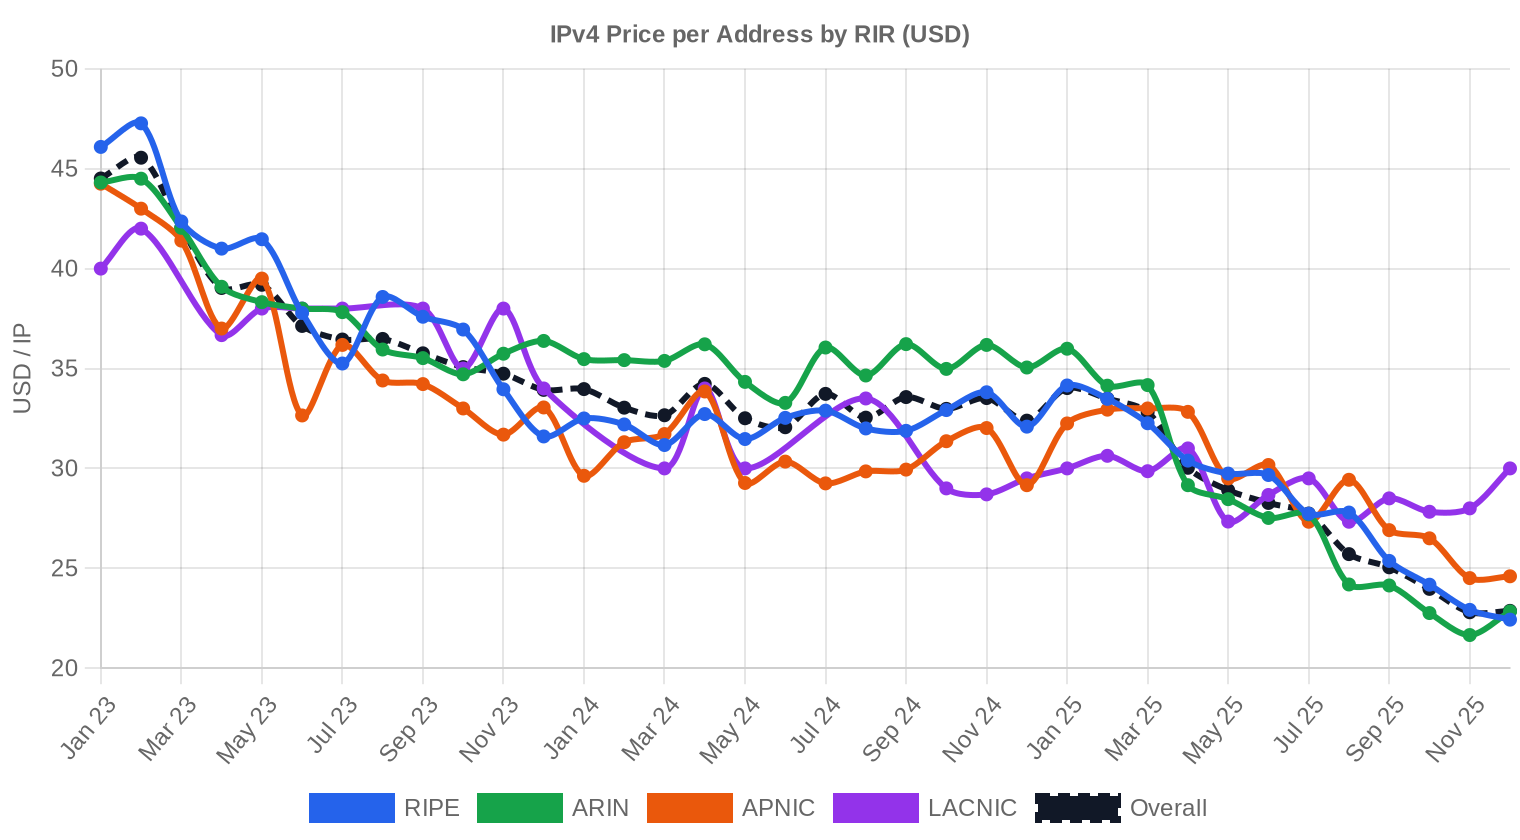
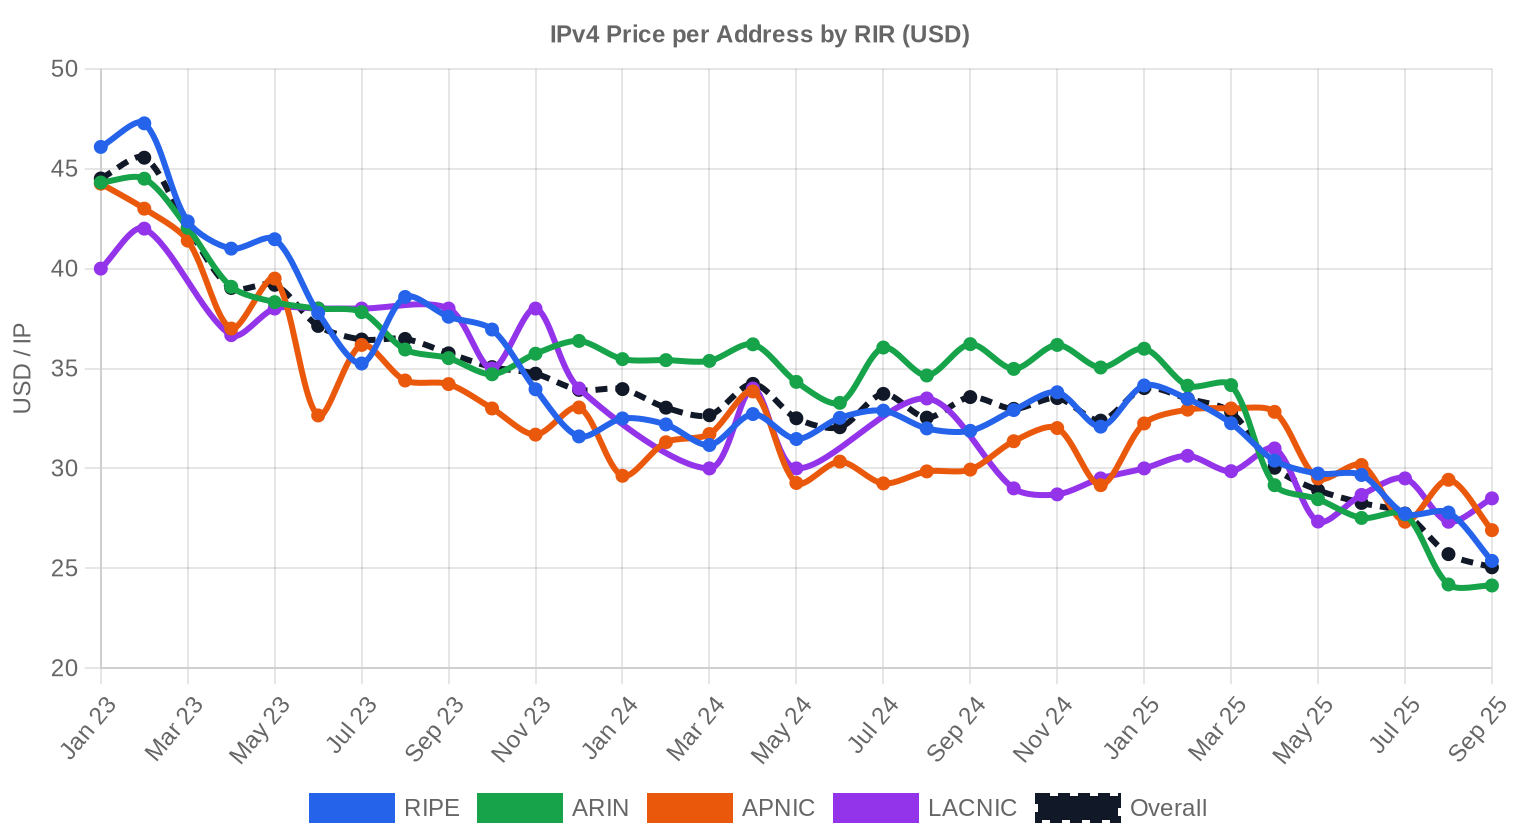
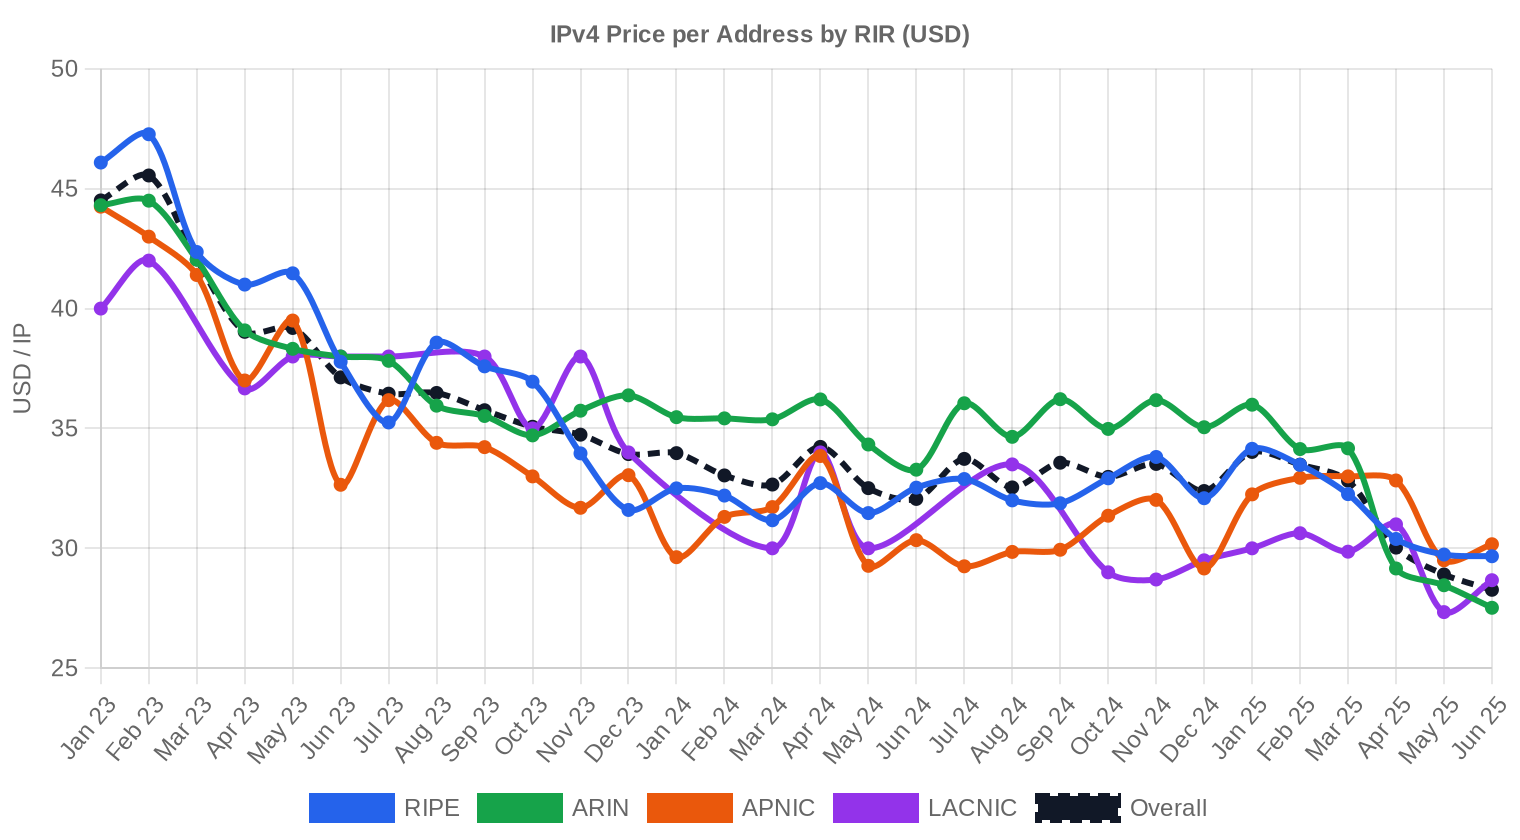
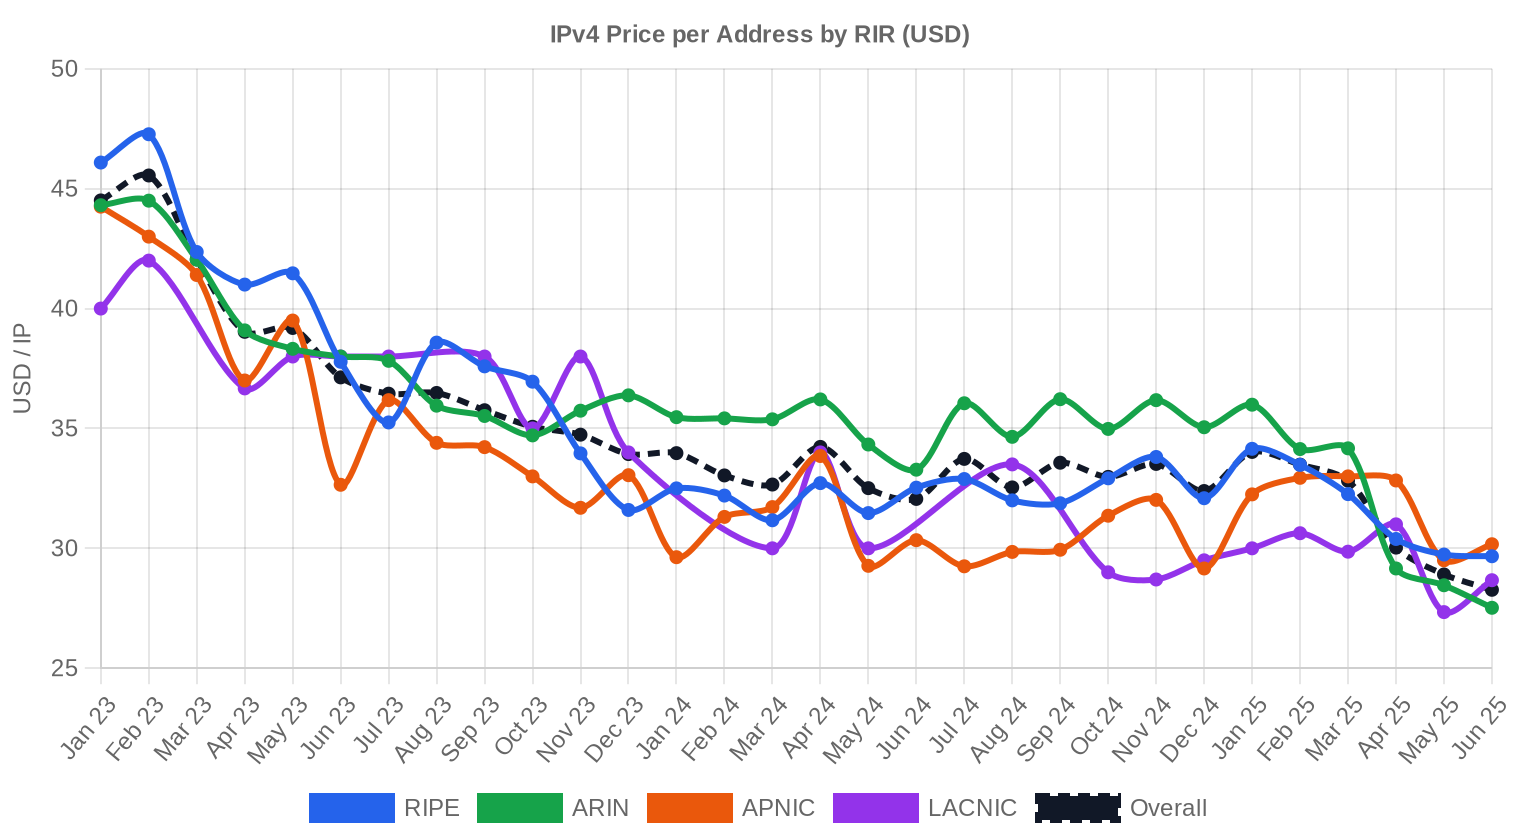
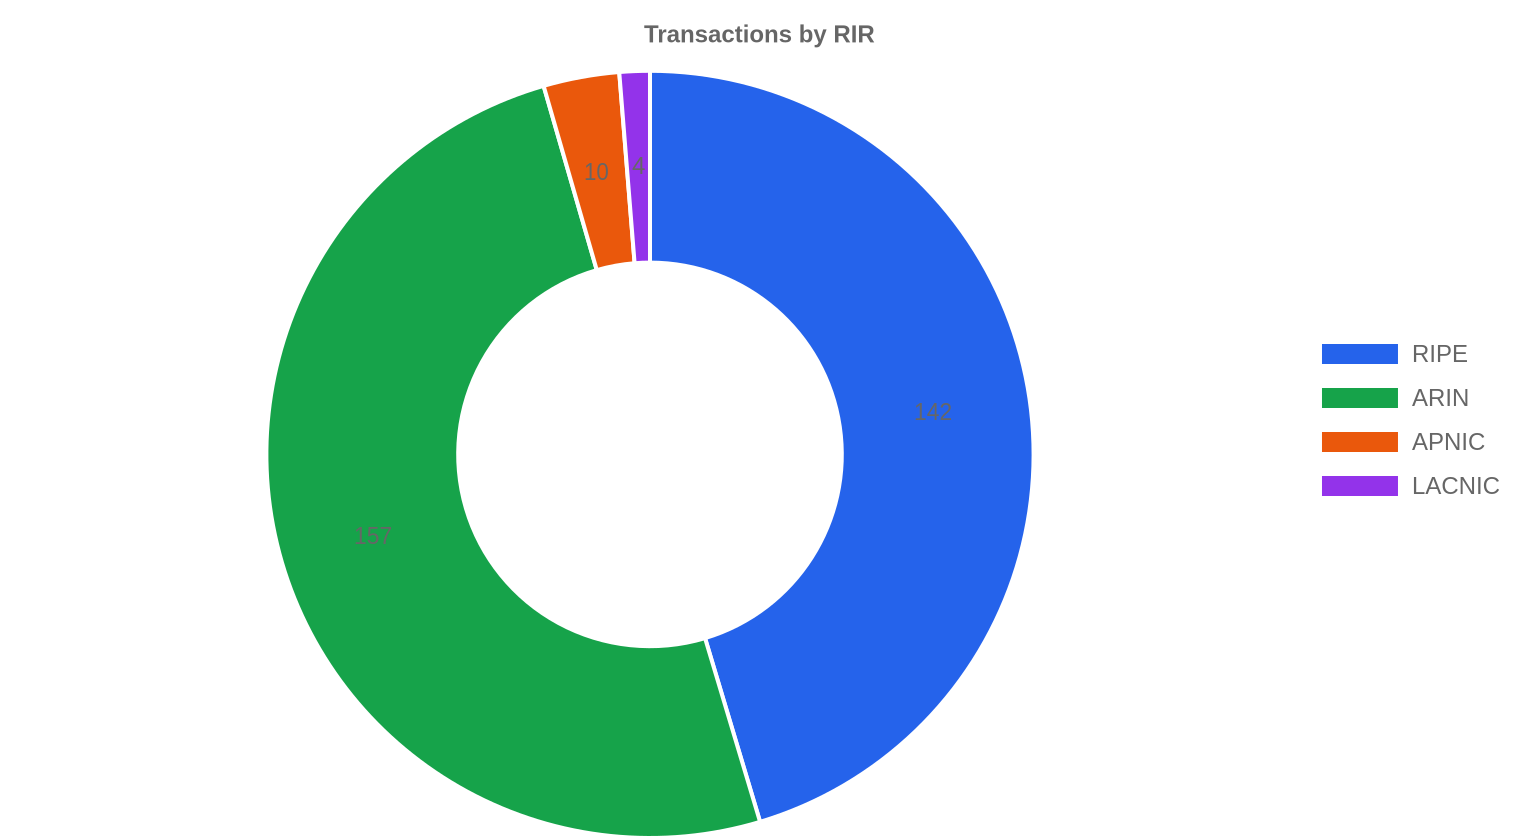
ARIN concentró la mayor parte de la actividad tanto en número de operaciones como en volumen de IPs, pero el premio por dirección se lo llevaron las regiones con menor liquidez. APNIC registró el precio medio más alto del trimestre a $23,95/IP, seguido de LACNIC a $23,75/IP — ambas regiones donde la oferta es escasa y los compradores pagan prima por acceso. RIPE cotizó a $20,97/IP en promedio, un 8,4% por encima de ARIN ($19,34/IP), un diferencial que se ha venido comprimiendo. Información de mercado indica que al menos 15 bloques /16 de origen LACNIC están en proceso de transferencia inter-RIR hacia ARIN, RIPE y APNIC, con la primera operación completada en aproximadamente 60 días hábiles y un objetivo de cierre de 6 a 8 semanas. Si esta velocidad se vuelve repetible, el descuento histórico sobre espacio LACNIC podría reducirse y la liquidez global mejoraría de forma estructural.ARIN: $19,34/IP en 157 transacciones (65,5% del volumen de IPs).
RIPE: $20,97/IP en 142 transacciones (33,8% del volumen de IPs).
APNIC: $23,95/IP en 10 transacciones (0,4% del volumen de IPs).
LACNIC: $23,75/IP en 4 transacciones (0,2% del volumen de IPs).
AFRINIC: sin actividad registrada en el período.
| RIR | Transacciones | Prom. $/IP | Mediana $/IP | IPs Negociadas | Transferencias RIR | Próximo Mes (proy.) | Fin de Año (proy.) |
|---|---|---|---|---|---|---|---|
| RIPE | 142 | $20,97 | $20,00 | 421.888 | 321 | $21,50 | $21,00 |
| ARIN | 157 | $19,34 | $18,75 | 816.896 | 529 | $17,00 | $17,00 |
| APNIC | 10 | $23,95 | $24,25 | 5.376 | 0 | $24,00 | $24,00 |
| LACNIC | 4 | $23,75 | $24,00 | 2.304 | 0 | $25,00 | $24,50 |
Volumen de Transacciones
Oferta y Tamaños de Bloque
Los bloques /24 dominaron con 97 transacciones, el 31% del total, confirmando que el segmento minorista sigue siendo el más activo por número de operaciones. Los /22 y /23 sumaron 102 transacciones entre ambos, un volumen relevante que refleja demanda de operadores medianos que necesitan espacio suficiente para despliegues BGP propios. Los bloques /18 a /16 representaron solo 16 operaciones, pero a una mediana de $13,50/IP — un descuento del 46% frente al /24 — siguen siendo el terreno de los compradores institucionales.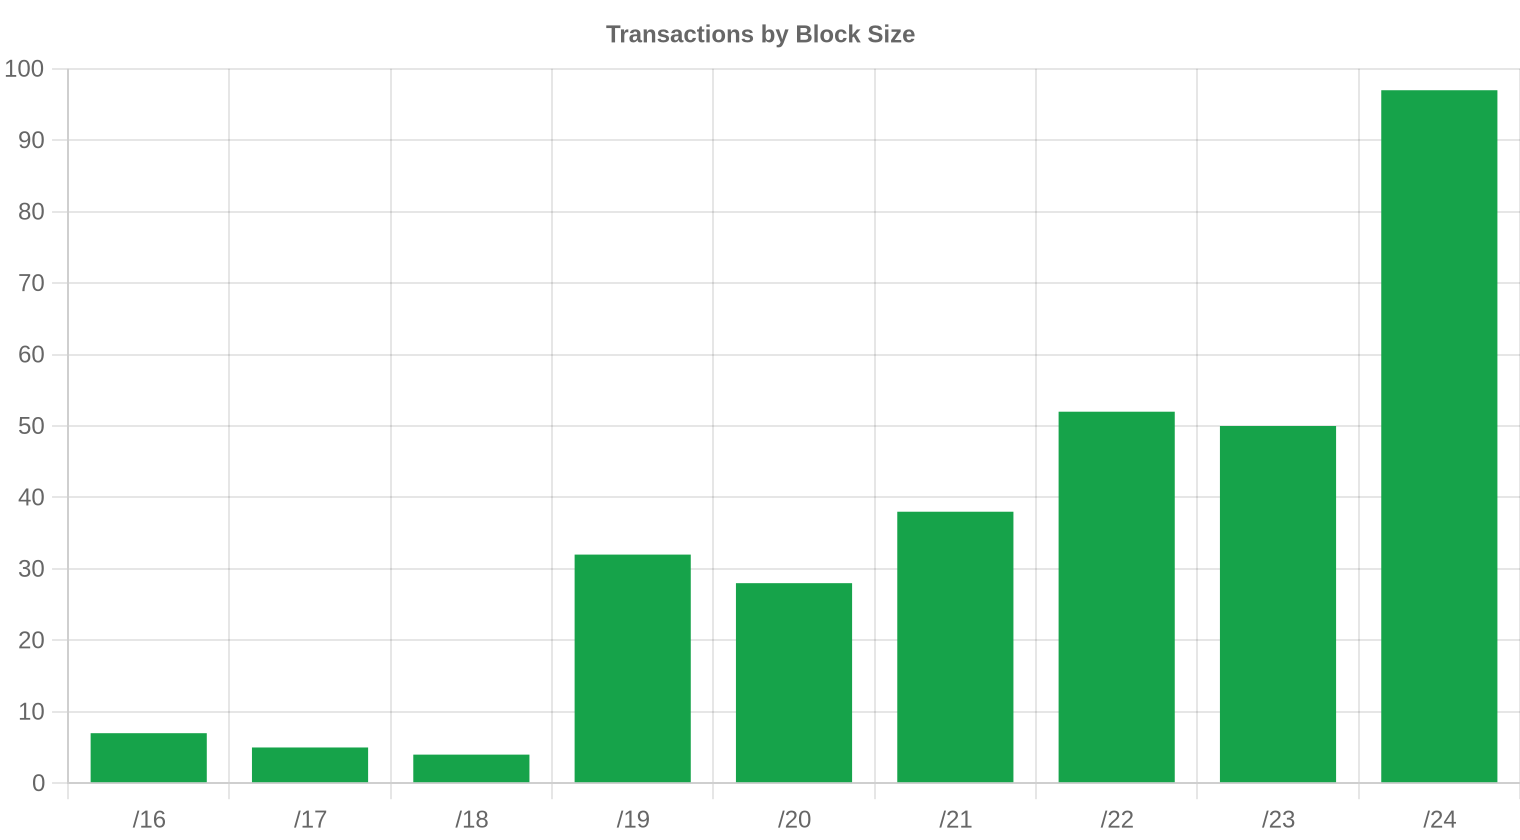
Actividad Geográfica
Estados Unidos lideró con 129 transacciones (41% del total), seguido de Reino Unido con 47 y Canadá con 24. España registró 13 operaciones, posicionándose como el cuarto mercado más activo — un dato que se alinea con la expansión de operadores virtuales y centros de datos en la península ibérica. La presencia de Suecia (11), Irlanda (8) e Italia (6) confirma que el mercado europeo mantiene profundidad más allá de los grandes hubs.Actividad de Transferencias
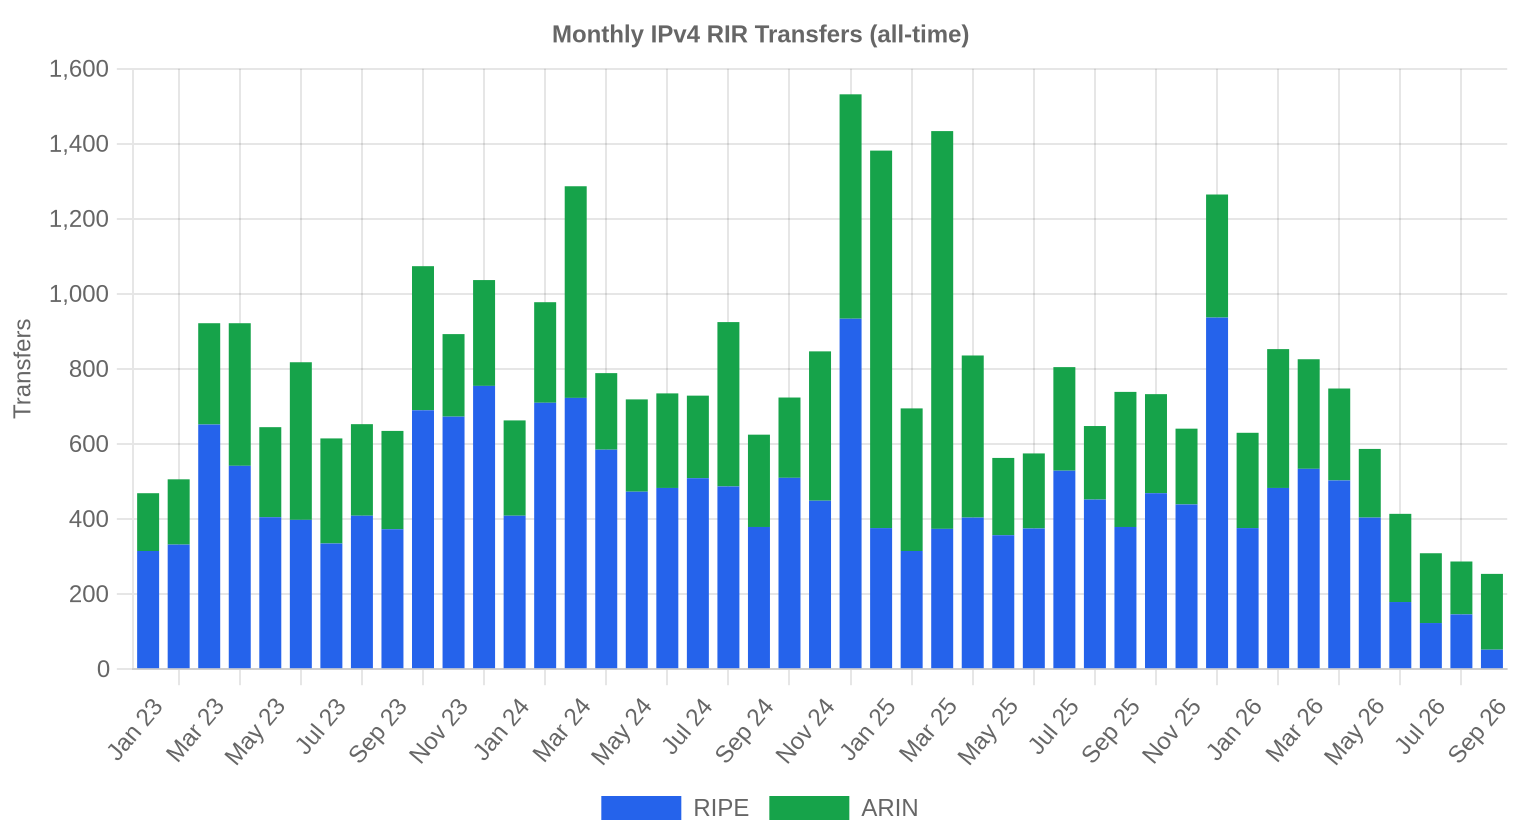
Los registros oficiales de los RIR contabilizaron 850 transferencias en el trimestre, cifra que incluye operaciones inter e intra-RIR. ARIN lideró con 529 transferencias registradas, frente a 321 de RIPE. La diferencia entre las 850 transferencias oficiales y las 313 transacciones con precio reportado subraya que una porción significativa del movimiento de bloques ocurre fuera de la visibilidad de precio pública — transferencias intra-grupo, reestructuraciones corporativas y movimientos de inventario entre brokers.Tendencias de Transferencias a Largo Plazo
En los 45 meses de seguimiento acumulado, se han registrado 34.966 transferencias totales entre todos los RIR. El pico mensual se alcanzó en diciembre de 2024, coincidiendo con el punto máximo de precios previo a la corrección inducida por el cobro de AWS por IP pública. RIPE acumula el 59,3% de las transferencias históricas frente al 40,7% de ARIN, una proporción que se ha invertido en el trimestre corriente — señal de que la actividad transaccional se ha desplazado hacia Norteamérica.| RIR | Transferencias RIR |
|---|---|
| RIPE | 20.736 |
| ARIN | 14.230 |
| Transferencias RIR | 34.966 |
Perspectivas y Previsión
Pronosticando cada banda de tamaño de bloque y cada RIR por separado con nuestro modelo de IA:
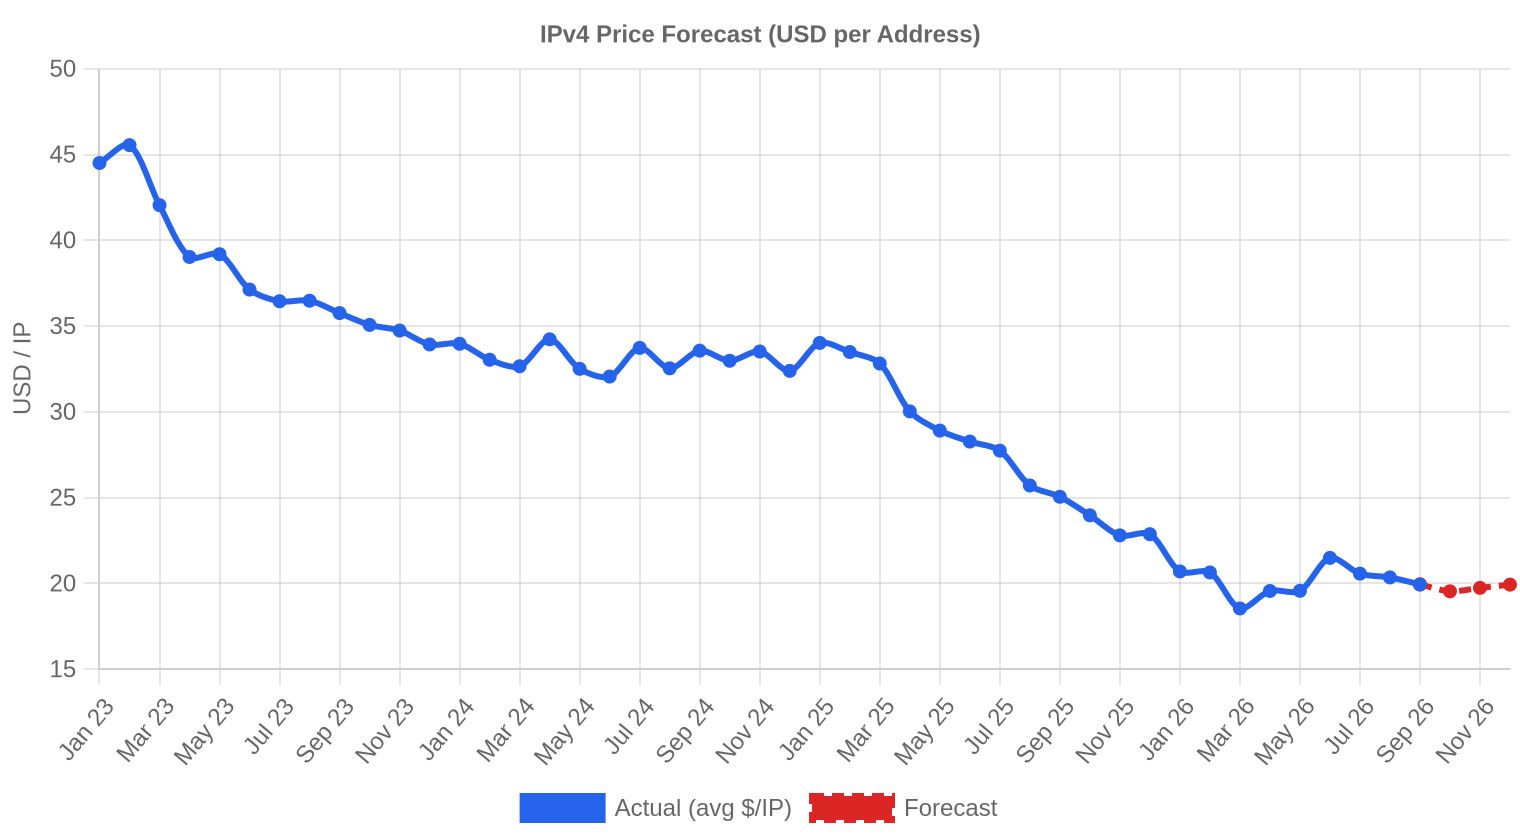
Se proyecta que el precio promedio por IP alcance $19,93 para diciembre de 2026, con una estimación de $19,93 por IP para el próximo mes.
- RIPE: proyectado en $21,50 por IP el próximo mes, con tendencia hacia $21,00 para diciembre de 2026.
- ARIN: proyectado en $17,00 por IP el próximo mes, con tendencia hacia $17,00 para diciembre de 2026.
- APNIC: proyectado en $24,00 por IP el próximo mes, con tendencia hacia $24,00 para diciembre de 2026.
- LACNIC: proyectado en $25,00 por IP el próximo mes, con tendencia hacia $24,50 para diciembre de 2026.
- AFRINIC: datos insuficientes para un pronóstico fiable.
Pronóstico por Tamaño de Bloque
| Bloque | Actual $/IP | Próximo Mes | Fin de Año | Confianza |
|---|---|---|---|---|
| /24 | $25,00 | $25,00 (0,0%) | $25,00 (0,0%) | alta |
| /23 | $22,00 | $21,50 (-2,3%) | $21,00 (-4,5%) | media |
| /22 | $19,00 | $19,00 (0,0%) | $19,50 (+2,6%) | media |
| /21 | $17,60 | $17,00 (-3,4%) | $17,00 (-3,4%) | media |
| /20 | $15,50 | $15,50 (0,0%) | $15,50 (0,0%) | media |
| /19 | $13,50 | $13,50 (0,0%) | $13,50 (0,0%) | media |
| /18-/16 | $13,50 | $13,00 (-3,7%) | $13,00 (-3,7%) | baja |
| /15-up | $10,00 | $10,00 (0,0%) | $10,00 (0,0%) | baja |
Opinión del Editor: ¿Comprar o Arrendar?
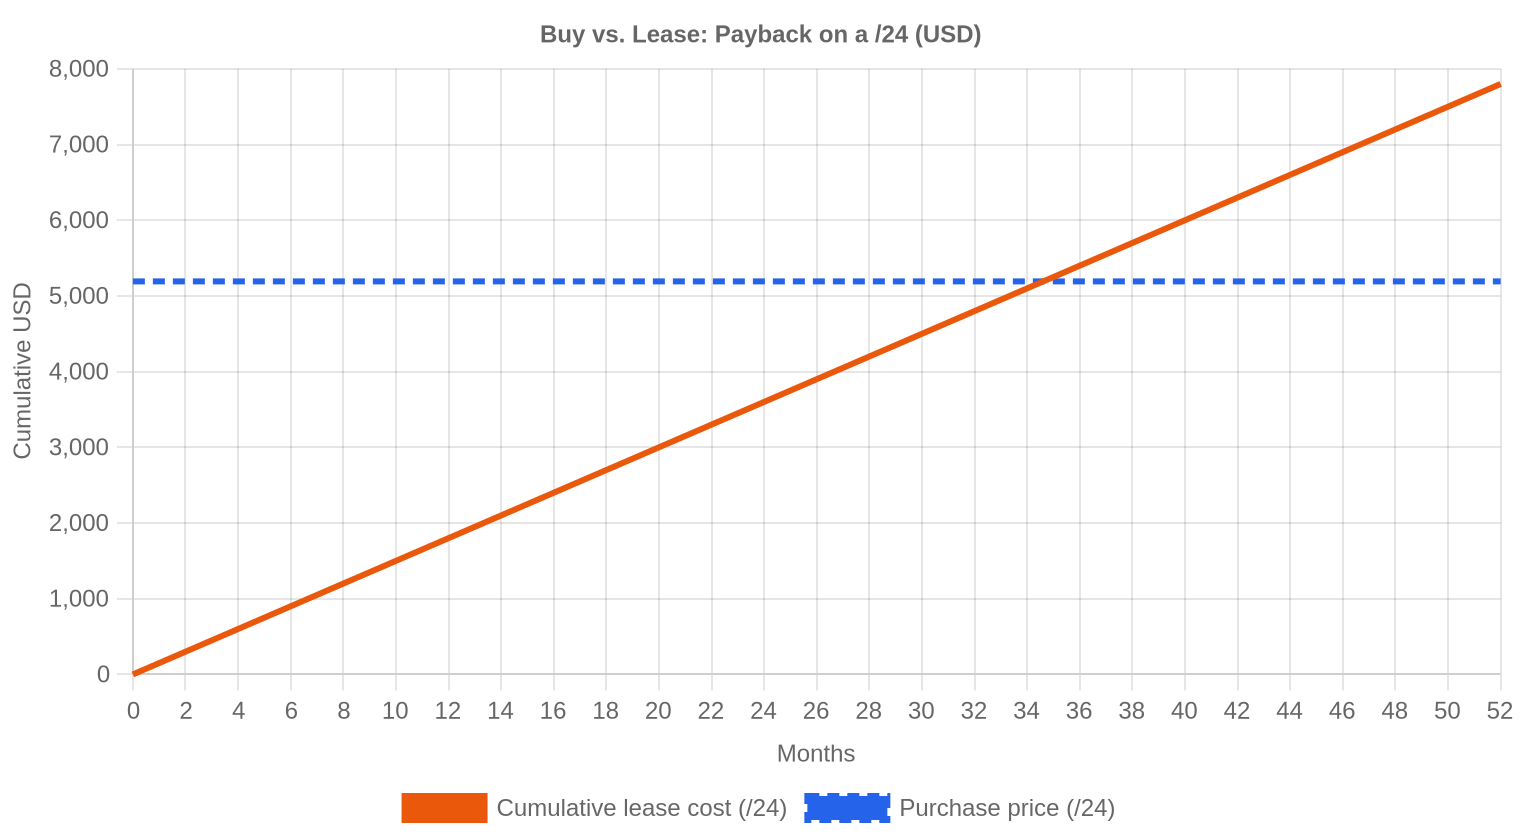
La ecuación compra vs. leasing arroja un veredicto claro este trimestre: comprar. A un precio de compra de $20,28/IP y una tarifa de leasing de $0,59/IP/mes, el punto de amortización se alcanza en 34,6 meses — menos de 3 años. Para contexto, nuestro umbral de referencia es 90 meses; cualquier cifra por debajo sugiere que la compra genera mejor retorno. El rendimiento anualizado implícito del leasing es del 34,7%, una tasa que resulta excepcionalmente atractiva para quien posee bloques y los arrienda. La mejora en los tiempos de transferencia LACNIC — con casos reportados de cierre en 60 días hábiles y un objetivo de 6 a 8 semanas — abre una oportunidad táctica: bloques LACNIC se pueden adquirir con prima (mediana de $24/IP) pero monetizarse vía leasing o re-transferencia inter-RIR con mayor velocidad de rotación de capital. Para compradores con horizonte superior a 3 años, el nivel actual de precios representa un punto de entrada razonable, especialmente en bloques /20 y /19 donde la mediana se ubica entre $13,50 y $15,50/IP.| /24 Precio de compra | $5.192 |
| /24 Precio de arrendamiento | $150 / mes |
| Período de amortización | 34,6 mes (2,9 año) |
| Rentabilidad bruta anual | 34,7% |
Qué Significa Esto para Usted
Compradores: El momento favorece la adquisición. Los precios se estabilizaron tras la corrección del 23% interanual, y el pronóstico apunta a un cierre de año cercano a $19,93/IP. Los bloques /19 a /16 ofrecen el mejor valor por IP, con medianas entre $13,50 y $15,50. Quienes necesiten espacio para despliegues inmediatos deberían cerrar antes de que la demanda de Q4 — típicamente más fuerte — presione precios al alza en el segmento medio.Vendedores: El mercado se atomizó: el valor medio por operación cayó a $56.582, un 45% menos que hace un año. Fragmentar bloques grandes en /22 o /23 puede capturar primas — estos segmentos subieron 11,8% y 10% en el trimestre. La liquidez mejora, pero el poder de negociación se ha desplazado hacia el comprador.
Arrendatarios: El leasing a $0,59/IP/mes ($150/mes por un /24) sigue siendo una opción válida para necesidades de corto plazo (menos de 3 años). Más allá de ese horizonte, la compra es más eficiente financieramente.
Titulares de bloques: El rendimiento anualizado del 34,7% vía leasing convierte a los bloques IPv4 en uno de los activos digitales con mejor retorno ajustado por riesgo. Mantener y arrendar es la estrategia óptima mientras la tarifa de leasing se sostenga por encima de $0,50/IP/mes.
Explore bloques IPv4 verificadosVender IPv4 →
Liste sus bloques con transferencia gestionadaArrendar IPv4 →
Capacidad flexible a corto plazoAlquilar IPv4 →
Convierta bloques inactivos en ingresos
Precios IPv4 por Tamaño de Bloque
La prima por tamaño sigue siendo pronunciada. Un /24 cotiza a una mediana de $25/IP, mientras que un /19 se ubica en $13,50/IP — un descuento del 46%. Los /22 experimentaron la mayor apreciación del trimestre (+11,8%), con mediana de $19/IP, posicionándose como el segmento con mejor relación volumen-precio para operadores que necesitan al menos 1.024 IPs. En el extremo superior, los bloques /18 a /16 se mantuvieron estables a $13,50/IP de mediana. El leasing varía por tamaño: los /20 alcanzan $1,95/IP/mes, mientras que los /22 a /24 se ubican en $0,59/IP/mes — evidencia de que el mercado de arrendamiento penaliza menos el tamaño que el de compraventa.| Bloque | IPs | Compra: /IP | Compra: Total | Alquiler: /IP/mes | Alquiler: Mensual |
|---|---|---|---|---|---|
| /24 | 256 | $25.00 | $6,400 | $0.59 | $150 |
| /22 | 1,024 | $19.00 | $19,456 | $0.59 | $600 |
| /20 | 4,096 | $15.50 | $63,488 | $1.95 | $8,000 |
| /18-/16 | 16,384-65,536 | $13.50 | $221,184-884,736 | $0.59 | $9,599-38,398 |
Historia del Precio IPv4: 2011–2026
Desde el agotamiento del pool libre de IANA en 2011, los precios IPv4 transitaron de cifras simbólicas a un mercado estructurado. El pico se alcanzó entre finales de 2023 y diciembre de 2024, cuando los /24 superaron los $30/IP y los promedios generales tocaron niveles cercanos a $26. La decisión de AWS de cobrar $0,005/hora por IP pública elástica (efectiva febrero 2024) detonó una revalorización de inventarios corporativos y un aumento de la oferta secundaria que presionó los precios a la baja. El mercado actual, con un promedio de $20,28/IP, refleja una nueva normalidad donde la bifurcación entre bloques pequeños (premium) y grandes (descuento institucional) es la característica definitoria.| Año | ~Precio/IP | Evento Clave |
|---|---|---|
| 2011 | $7-12 | Pool libre de IANA agotado; acuerdo Microsoft/Nortel ($11,25/IP) |
| 2012 | $8-12 | RIPE NCC alcanza último /8; inicia asignación solo de /22 |
| 2014 | $10-15 | Pool libre de LACNIC agotado |
| 2015 | $8-15 | Pool libre de ARIN agotado |
| 2017-18 | $12-18 | Crece el mercado de leasing; aumenta la demanda cloud |
| 2019 | $18-24 | RIPE NCC agota el pool restante |
| 2021-22 | $50-60+ | Pico pospandemia; expansión de hyperscalers |
| 2024 | $35-52 | Cargo AWS IPv4 ($0,005/IP/h); corrección de bloques grandes |
| 2025-26 | $18-45 | Bifurcación del mercado; /16 por debajo de $20 por primera vez desde 2019 |
Estructura del Mercado: Quién Compra y Quién Vende
El lado comprador lo dominan proveedores de nube medianos, ISPs regionales en expansión y empresas que requieren espacio para infraestructura de red propia. Del lado vendedor, los principales oferentes son titulares legacy — universidades, corporaciones que heredaron asignaciones de los años 90 — y fondos de inversión que adquirieron bloques entre 2020-2023 y ahora buscan liquidar posiciones. Las reestructuraciones corporativas y quiebras siguen generando oferta oportunista, particularmente en el mercado ARIN.IPv4 frente a Otras Clases de Activos
Con un rendimiento anualizado del 34,7% vía leasing, los bloques IPv4 superan ampliamente a la renta fija (bonos del Tesoro US ~4,5%), al inmobiliario comercial (cap rates del 6-8%) y a los dividendos del S&P 500 (~1,5%). Incluso ajustando por el riesgo de depreciación del activo subyacente — la caída interanual del 23% — el retorno neto del leasing sigue siendo competitivo. La clave está en la duración: mientras la adopción de IPv6 no elimine la necesidad operativa de IPv4, el flujo de caja por arrendamiento funciona como un cupón recurrente sobre un activo con demanda estructural.| Clase de Activo | Rendimiento Típico | Liquidez | Riesgo Principal |
|---|---|---|---|
| IPv4 | 34,7% | Moderada | Adopción IPv6, calidad del bloque |
| Inmuebles Comerciales | 5-8% | Baja | Vacancia, ciclo de tasas |
| Bonos Grado Inversión | 4-5% | Alta | Duración, riesgo crediticio |
| S&P 500 | ~1,3% | Alta | Volatilidad del mercado |
| Money Market / T-Bills | ~4-5% | Alta | Cambios en el ciclo de tasas |
IPv6 y por qué IPv4 Sigue Siendo Esencial
La penetración de IPv6 supera el 45% del tráfico global según mediciones de Google, pero la adopción es desigual por región y sector. Redes móviles y grandes proveedores de contenido operan nativamente en IPv6; redes empresariales, infraestructura legacy y una porción significativa de ISPs regionales siguen dependiendo de IPv4. La coexistencia dual-stack será la norma durante al menos otra década, lo que garantiza demanda sostenida de direcciones IPv4 incluso en un escenario de migración acelerada.Demanda de Infraestructura IA y Cloud
La construcción de clústeres de entrenamiento de IA y granjas de inferencia requiere conectividad IP pública para APIs, endpoints de servicio y comunicación entre nodos distribuidos geográficamente. Los grandes proveedores de infraestructura de IA — tanto hyperscalers como startups con financiación agresiva — están consumiendo bloques /18 a /16 para sus despliegues, contribuyendo a mantener la demanda en el segmento institucional. Este apetito se refleja en los 16 transacciones de bloques /18-/16 del trimestre, un volumen que, aunque modesto en número, representa las operaciones de mayor valor individual del mercado.Qué Determina el Valor de un Bloque IPv4
La valuación de un bloque depende de múltiples factores: estado en listas negras (blacklists), antigüedad de la asignación original, historial de uso, RIR de origen y facilidad de transferencia inter-RIR. Un bloque ARIN limpio con asignación pre-2010 y sin incidentes de spam puede cotizar un 15-20% por encima de espacio comparable con historial problemático. La mejora en los tiempos de transferencia LACNIC — ahora reportados en torno a 60 días hábiles — eleva el valor relativo de bloques LACNIC que antes sufrían un descuento por iliquidez.Vender o Arrendar: Marco de Decisión
Con un rendimiento de leasing del 34,7% anual y un mercado de compraventa que acumula una caída del 23% interanual, la estrategia de mantener y arrendar es superior a la venta para titulares sin urgencia de liquidez. Un bloque /24 genera $150/mes en leasing frente a un valor de venta de aproximadamente $5.192 — en 35 meses se recupera el equivalente al precio de venta y todo lo posterior es ganancia neta. La excepción: titulares de bloques grandes (/16+) que anticipen una nueva ronda de corrección de precios pueden preferir monetizar ahora y reinvertir.| /24 Precio de compra | $5.192 |
| /24 Precio de arrendamiento | $150 / mes |
| Período de amortización | 34,6 mes (2,9 año) |
| Rentabilidad bruta anual | 34,7% |
Restricción de Transferencia de 24 Meses del RIPE NCC
La regla de retención de 24 meses del RIPE NCC — que impide transferir un bloque durante dos años tras su adquisición — actúa como un regulador natural de la oferta en el mercado europeo. Esto crea un efecto de escalonamiento: los bloques adquiridos durante el pico de 2024 no estarán disponibles para reventa hasta 2026, justo cuando los precios ya se han ajustado. El resultado es que algunos titulares RIPE enfrentan pérdidas no realizadas, mientras que los compradores actuales en ese registro operan con mayor certeza de que la oferta inmediata ya fue depurada.Distribución por Tamaño de Transacción
El 75,7% de las operaciones (237 de 313) fueron inferiores a $50.000, pero representaron solo el 20,8% del valor total ($3,7M). Las 7 operaciones superiores a $1 millón concentraron $9,3M — el 52,5% del valor agregado. El rango medio de $50.000-$250.000 capturó 60 transacciones por $7,6M, configurándose como el segmento más equilibrado entre frecuencia y volumen de capital desplegado.Principales Países
Estados Unidos dominó con 129 transacciones, impulsado por la expansión de centros de datos y la demanda de ISPs regionales bajo presión del programa BEAD. Reino Unido (47 operaciones) consolidó su posición como el principal mercado europeo, desplazando a Alemania y Países Bajos. España, con 13 transacciones, mostró una actividad atípicamente alta para un mercado que históricamente registraba cifras de un solo dígito — reflejo del crecimiento de operadores virtuales y proveedores de hosting en la región.Impacto del Programa BEAD
El programa BEAD del gobierno estadounidense, con aproximadamente $42.000 millones en financiamiento para expansión de banda ancha rural, está generando demanda anticipada de bloques IPv4 entre ISPs regionales y cooperativas que necesitan espacio de direccionamiento para nuevos despliegues. Esta demanda se concentra en bloques /20 a /22, el segmento operativo típico para redes de acceso. A medida que los fondos BEAD se ejecuten durante 2026-2028, la presión sobre la oferta de bloques medianos podría intensificarse.Acumulación IPv4 de Hyperscalers
Microsoft, Amazon, Google y Apple controlan entre todos varios cientos de millones de direcciones IPv4. Sus decisiones de inventario — retener, arrendar o liberar espacio — tienen capacidad de mover el mercado. La política de AWS de cobrar por IP pública ya demostró su impacto al catalizar la corrección de 2024-2025. Cualquier movimiento similar por parte de otro hyperscaler podría generar volatilidad adicional.Condiciones Macroeconómicas e Impacto en el Mercado
Las tasas de interés en EE.UU. y Europa se mantienen en niveles restrictivos, lo que encarece el costo de oportunidad de mantener activos ilíquidos como bloques IPv4. Los presupuestos de TI corporativos muestran cautela selectiva: se gasta agresivamente en IA y nube, pero se recortan costos en infraestructura legacy. Este sesgo favorece el leasing sobre la compra para empresas con restricciones de capex, y explica parcialmente la atomización del mercado hacia transacciones más pequeñas.Actualización y Calibración del Modelo
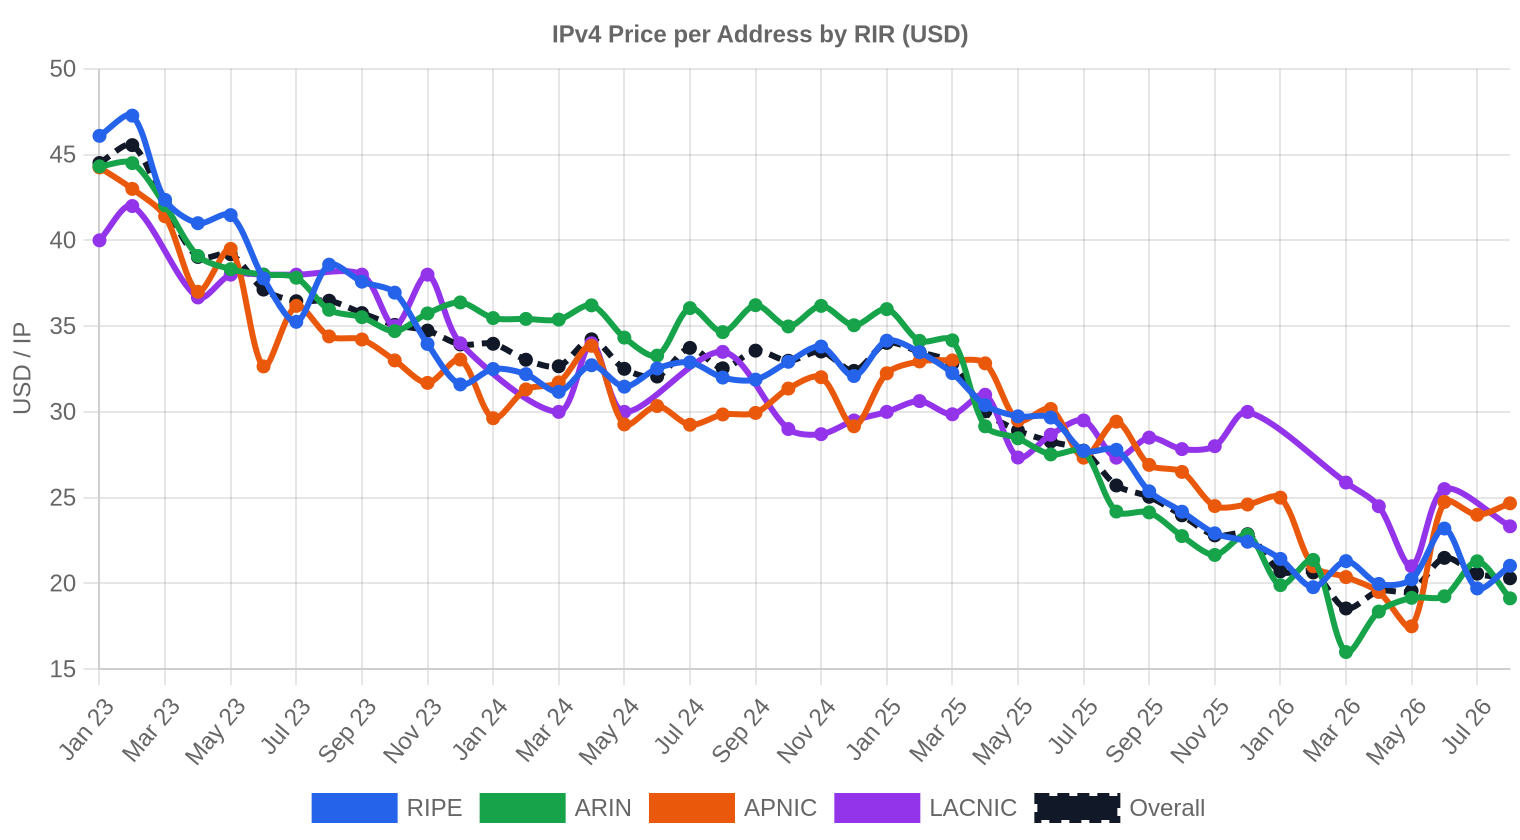
Revisamos nuestras proyecciones anteriores frente a los resultados reales del mercado y recalibramos el modelo para este informe. El modelo actualizado otorga más peso a los movimientos de precios recientes, ajusta dinámicamente las bandas de predicción según las condiciones actuales del mercado y corrige cualquier sesgo sistemático detectado en pronósticos anteriores. El gráfico y la tabla a continuación muestran la comparación entre nuestras estimaciones y los precios reales.
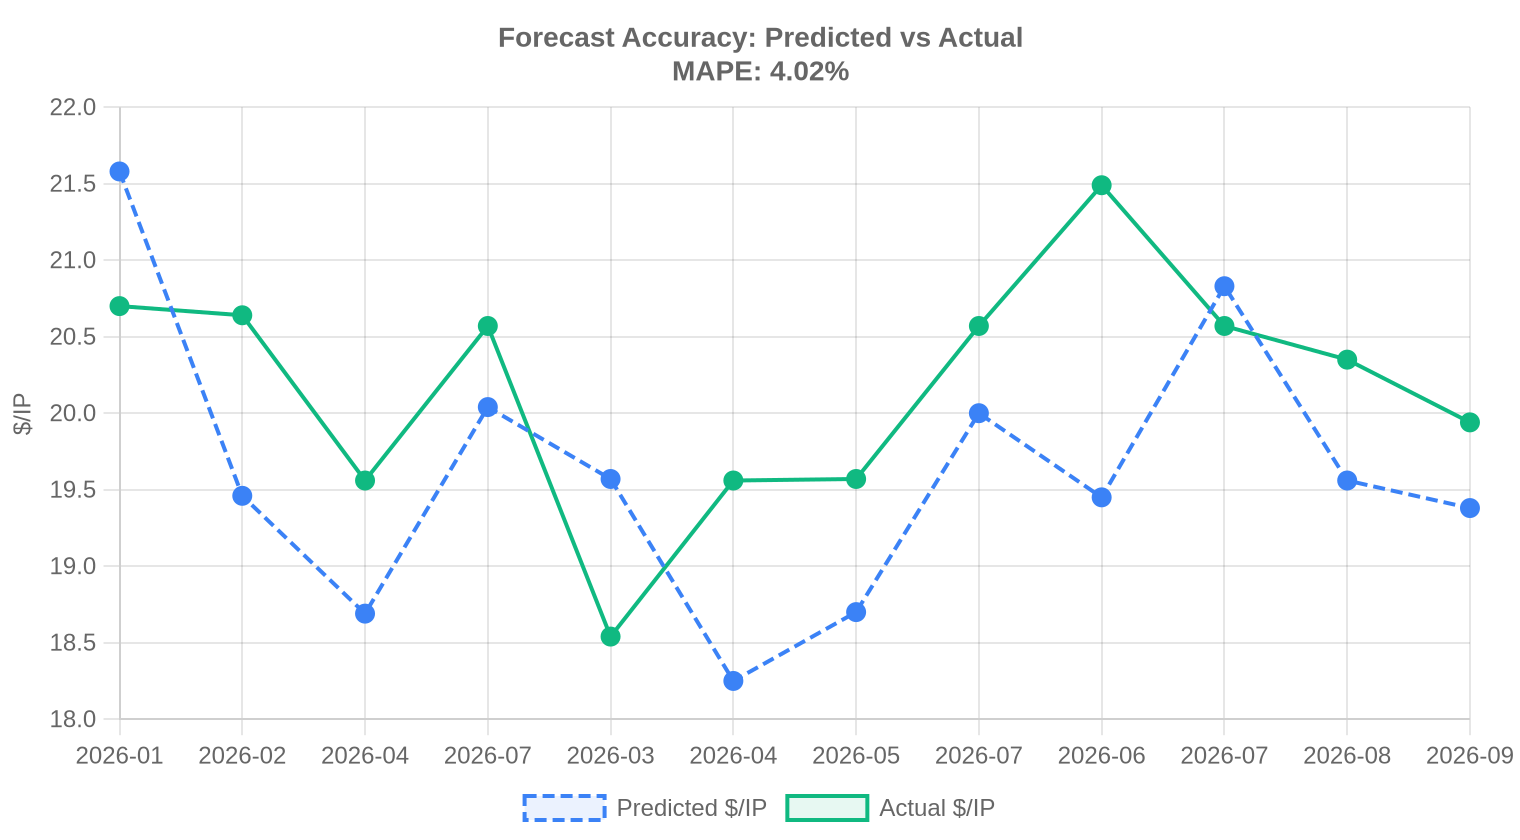
| Report Period | Target Month | Predicted | Actual | Deviation |
|---|---|---|---|---|
| 2026-04 | 2026-05 | $19 | $20 | -4% |
| 2026-Q2 | 2026-07 | $20 | $21 | -3% |
| 2026-05 | 2026-06 | $19 | $21 | -9% |
| 2026-06 | 2026-07 | $21 | $21 | +1% |
| 2026-07 | 2026-08 | $20 | $20 | -4% |
| 2026-08 | 2026-09 | $19 | $20 | -3% |
Metodología
Las cifras se basan en transacciones completadas del marketplace de IPv4Center y estadísticas de transferencias de los RIR. Los precios se expresan en dólares estadounidenses por dirección IP. Los pronósticos los produce un modelo de IA que analiza cada banda de tamaño de bloque y cada segmento RIR por separado (con medianas sin valores atípicos) junto con catalizadores de mercado conocidos; son estimaciones, no garantías.
Fuentes de Datos
- Hilco Streambank — Registros de transacciones de subasta completadas
- RIPE NCC — Estadísticas de transferencias inter-RIR e intra-RIR
- ARIN — Informes de transferencias de Norteamérica y datos de lista de espera
- APNIC — Registros de transferencias de Asia-Pacífico
- LACNIC — Datos de transferencias de América Latina y el Caribe
- IPv4Center.com — Datos propietarios de transacciones y precios de arrendamiento del marketplace
Este informe se genera automáticamente solo con fines informativos y no constituye asesoramiento financiero.